در شرایط اقتصادی پرنوسان امروز، مهار هزینههای تولید و سربار ساخت به یکی از اولویتهای اصلی مدیران صنعتی تبدیل شده است. گران شدن مواد اولیه، بالا رفتن هزینه انرژی و تغییرات پیاپی نرخ ارز، فشار قابل توجهی بر صورتهای مالی کارخانهها وارد میکند و حاشیه سود را به تدریج کاهش میدهد. در چنین وضعیتی، سازمان هایی میتوانند دوام بیاورند که به جای تکیه بر روش های سنتی، اتلافهای پنهان را شناسایی کنند، فرایندهای خود را بهصورت سیستماتیک بهینه کنند و بخش های مختلف سازمان را در یک ساختار یکپارچه به هم متصل سازند.
این مقاله راهکارهای عملی کاهش هزینهها، روشهای مدیریت مالی، نقش حسابدار صنعتی و تاثیر سامانه یکپارچه برنامهریزی منابع سازمان (ERP) در افزایش بهرهوری و سودآوری کارخانهها را بررسی میکند.
اگر در مورد نرم افزار ERP اطلاعات کافی دارید و نیاز قصد پیاده سازی این سیسیتم روی کارخانه خود را دارید همکاران ما آماده ارائه مشاوره رایگان به شما هستند.
کاهش هزینه تولید چیست و چرا در شرایط تورمی اهمیت دارد؟
کاهش هزینه تولید یعنی مجموعهای از اقدامات فنی، مالی و مدیریتی که بدون افت کیفیت محصول نهایی، بهای تمام شده تولید را کنترل میکنند. در دوران تورمی، کنترل این هزینهها مهمترین راه برای حفظ حاشیه سود، ماندگاری در بازار رقابتی و جلوگیری از تحلیل رفتن سرمایه در گردش است.
وقتی نرخ مواد اولیه، مواد شیمیایی، قطعات و خدمات مدام افزایش مییابد، بهای تولید هم بالا میرود. از طرف دیگر، قدرت خرید مشتریان محدود است و تولیدکننده نمیتواند قیمت فروش را به همان نسبت افزایش دهد. نتیجه، کوچکشدن حاشیه سود و در بدترین حالت زیاندهشدن بنگاه است. به همین دلیل، استفاده از سیستمهای یکپارچه کنترل هزینه برای ردیابی هر ریال مصرفشده در خط تولید اهمیت زیادی پیدا میکند.
تعریف بهای تمامشده و فرمول کلی هزینههای تولید
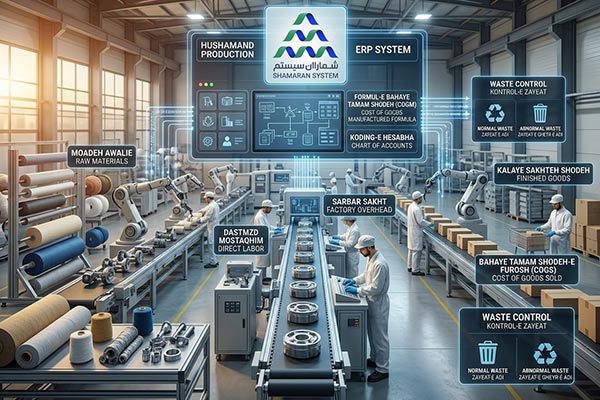
برای مدیریت هزینهها، ابتدا باید ساختار بهای تمام شده کالای ساخته شده (Cost of Goods Manufactured – COGM) را شناخت. بهای تمامشده مجموع همه هزینههای مستقیم و غیرمستقیمی است که از زمان تأمین مواد اولیه تا آمادهشدن محصول نهایی صرف میشود.
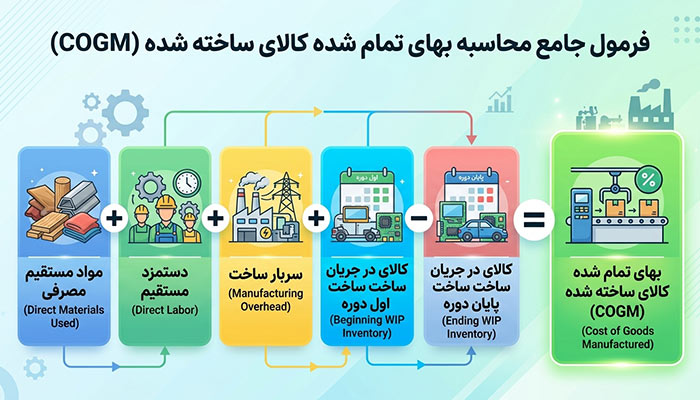
فرمول استاندارد محاسبه بهای تمام شده به شکل زیر است:
بهای تمامشده کالا = هزینه مواد مستقیم + هزینه دستمزد مستقیم + هزینههای سربار ساخت
- مواد مستقیم: همه مواد اولیه و قطعاتی که مستقیماً در ساختار فیزیکی محصول به کار میروند و قابل ردیابی هستند.
- دستمزد مستقیم: پرداختی به کارگران و اپراتورهایی که مستقیماً در فرایند ساخت کالا نقش دارند.
- سربار ساخت: هزینه های غیرمستقیم کارخانه، مانند استهلاک تجهیزات، مصرف انرژی، نگهداری و تعمیرات، حقوق سرپرستان و مواد مصرفی غیرمستقیم.
تفاوت هزینه های مستقیم و غیرمستقیم (سربار)
تفکیک درست هزینههای مستقیم و غیرمستقیم، پایه قیمت گذاری اصولی و تحلیل سودآوری هر محصول است. هزینههای مستقیم با تغییر تیراژ تولید تغییر میکنند، اما سربار ترکیبی از هزینههای ثابت و نیمه متغیر است و برای تخصیص آن به محصولات، به مبانی تسهیم دقیق نیاز داریم.
| شاخص ارزیابی | هزینه های مستقیم (Direct Costs) | هزینه های غیرمستقیم / سربار (Indirect Costs) |
|---|---|---|
| ماهیت | قابل ردیابی مستقیم و دقیق روی هر واحد محصول | غیر قابل ردیابی مستقیم؛ نیازمند تخصیص بر اساس مبانی تسهیم |
| اقلام اصلی | مواد اولیه اصلی، قطعات مونتاژی، دستمزد کارگران خط | استهلاک ماشین آلات، انرژی کارخانه، حقوق سرپرستان، نگهداری |
| نحوه کنترل | از طریق فرمول ساخت (BOM) و مهار ضایعات | از طریق بهینه سازی ظرفیت و برنامه ریزی جامع |
| رفتار در برابر تیراژ | متناسب با حجم تولید تغییر میکند (هزینه متغیر) | ثابت یا نیمه متغیر است؛ با افزایش تیراژ، سهم هر واحد کاهش مییابد |
تاثیر تورم و نوسانات ارز بر حاشیه سود تولیدکنندگان
تورم و نوسان ارز از سه مسیر اصلی سودآوری صنایع را تهدید میکنند. اول اینکه با گران شدن خریدهای جدید، بهای تمام شده موجودی انبار بالا میرود. دوم، اختلال در تامین نقدینگی، سرعت زنجیره تامین را کم میکند. سوم، هزینه جایگزینی تجهیزات و قطعات یدکی بهشدت افزایش مییابد. اگر بهای تمام شده بهصورت لحظهای محاسبه نشود، ممکن است کالا با قیمتهای قدیمی فروخته شود و زیانی سنگین و پنهان به کارخانه تحمیل گردد.
شش عامل اصلی مؤثر بر کاهش هزینهها
عوامل کلیدی در کاهش هزینه های یک بنگاه تولیدی عبارتاند از مدیریت خرید مواد اولیه، ارتقای بهرهوری نیروی انسانی، نگهداری پیشگیرانه ماشین آلات، کنترل اتلاف انرژی، بهینه سازی لجستیک و حذف خطاهای محاسباتی در بهای تمام شده. بررسی این شش مورد، نقطه شروع مناسبی برای بازمهندسی فرایندهای کارخانه است.
شناسایی گلوگاههای عملیاتی در طول زنجیره ارزش به شما کمک میکند تمرکز خود را روی بزرگترین منابع اتلاف بگذارید. این شش عامل به ترتیب عبارتاند از:
- خرید مواد اولیه با قیمت مناسب: مواد اولیه معمولاً ۵۰ تا ۷۰ درصد هزینه های تولید را تشکیل میدهند. زمان بندی درست خریدهای عمده و ارزیابی کیفی تامینکنندگان میتواند بهای ورودی را بهطور محسوسی کاهش دهد.
- بهرهوری نیروی انسانی و کاهش دوباره کاری: ضعف مهارت فنی پرسنل یا نبود استانداردهای زمانی، چرخه تولید را طولانی میکند و دوبارهکاریهای پرهزینه به بار میآورد.
- استهلاک ماشین آلات و توقفهای ناگهانی خط: وقتی تجهیزات بهطور غیرمنتظره از کار میافتند، نیروها بیکار میمانند و هزینههای ثابت سربار بدون هیچ خروجی جذب میشوند.
- اتلاف و مصرف انرژی: نشتی سیستمهای باد فشرده و بخار و نبود عایقکاری مناسب کورهها، سربار ساخت را بیدلیل بالا میبرد.
- مدیریت لجستیک، انبارداری و حمل و نقل: خواب سرمایه در انبار، چیدمان غیراصولی کالا و جا به جاییهای اضافی، ریسک آسیب فیزیکی و هزینه حمل داخلی را افزایش میدهد.
- خطاهای محاسباتی در تعیین بهای تمامشده: اتکا به روش های دستی و غیریکپارچه باعث تخصیص نادرست سربار و در نهایت تصمیم های اشتباه در قیمتگذاری میشود.
کاربردی ترین راهکارهای کاهش هزینه در شرکت ها و خطوط تولید
مؤثرترین راهکارها بر پنج محور استوارند: بهینهسازی فرمول ساخت (BOM)، حذف هفت اتلاف بزرگ تولید ناب (Lean)، اتوماسیون خطوط تولید، اجرای تعمیرات پیشگیرانه (PM) و خرید هوشمندانه. این اقدامات با کاهش ضایعات و بالا بردن کارایی، هم هزینههای ثابت و هم هزینههای متغیر را پایین میآورند.
اصلاحات ماندگار معمولاً از تغییر ساختار فرایندها و ارتقای فناوری شروع میشوند. در ادامه، این پنج راهکار را بهترتیب بررسی میکنیم.
۱. بهینه سازی فرمول ساخت (BOM) و اصلاح بازدهی مواد اولیه
فرمول ساخت (Bill of Materials) میزان دقیق مواد و قطعات لازم برای تولید یک واحد کالا را مشخص میکند. هر اختلاف میان مصرف واقعی و مقدار تعریف شده در BOM به ضایعات و هزینههای پنهان منجر میشود. با بازنگریهای مهندسی، تعریف تلرانسهای مجاز و تطبیق لحظهای حوالههای انبار با خروجی واقعی تولید، میتوان از مصرف اضافه مواد گران قیمت جلوگیری کرد.
۲. پیاده سازی تولید ناب (Lean Manufacturing) و حذف هفت اتلاف بزرگ
فلسفه تولید ناب بر شناسایی و حذف هر فعالیتی تکیه دارد که برای مشتری ارزش افزوده ایجاد نمیکند. این رویکرد هفت نوع اتلاف را هدف میگیرد:
| نوع اتلاف (Muda) | بروز عملیاتی در صنعت | راهکار ساختاری |
|---|---|---|
| تولید مازاد | ساخت کالا بیش از تقاضا و پرشدن انبارها | تولید بر اساس سفارش واقعی مشتریان |
| انتظار و توقف | بیکاری کارگران بهدلیل نرسیدن مواد یا خرابی دستگاه | توازن خطوط تولید و برنامهریزی تأمین با MRP |
| حملونقل | جابهجاییهای مکرر بین سوله و انبارها | اصلاح جانمایی تجهیزات (Layout Optimization) |
| پردازش اضافی | مراحل کاری زائد یا تلرانسهای غیرضروری | مهندسی مجدد فرایندها و استانداردسازی کار |
| موجودی اضافه | خواب سرمایه در انبار مواد، نیمه ساخته و کالای ساخته شده | تکنیک JIT و ماژولهای انبار در ERP |
| حرکات زائد | رفت و آمد اضافی نیروها برای دسترسی به ابزار | اجرای روش آراستگی محیط کار (5S) |
| تولید قطعات معیوب | ایجاد ضایعات و هزینه دوباره کاری | کنترل کیفیت در مبدأ و استفاده از ماژول QC |
۳. مکانیزاسیون و اتوماسیون خطوط تولید برای کاهش خطای انسانی
اتوماسیون فرایندهای تولیدی و استفاده از ابزار دقیق، خطاهای انسانی را در ترکیب مواد، اندازهگیری و مونتاژ کم میکند. این کار علاوه بر افزایش سرعت ساخت، ثبات کیفیت را تضمین میکند و هزینه بازرسیهای مجدد و دوبارهکاری را هم پایین میآورد.
۴. استقرار سیستم نگهداری و تعمیرات پیشگیرانه (PM)
اگر بهجای تعمیر پس از خرابی، نگهداری پیشگیرانه (Preventive Maintenance) را جایگزین کنید، توقفهای غیرمنتظره کمتر میشود، عمر مفید ماشین آلات بیشتر میشود و دیگر لازم نیست هزینههای سنگین تعویض قطعات اصلی را بهطور ناگهانی پرداخت کنید.
۵. خرید هوشمندانه و بازنگری در قراردادهای تامین کنندگان
تحلیل زنجیره تامین، تجمیع خریدهای کارخانه، انعقاد قراردادهای بلندمدت با قیمت ثابت و ارزیابی مستمر عملکرد تأمینکنندگان، از خریدهای غیرضروری یا گرانقیمت جلوگیری میکند.
در صورتی که نیاز به یک سیستم هوشمند به عنوان نرم افزار زنجیره تامین دارید، همکاران ما آماده ارائه مشاوره در این زمینه هستند.
بهره وری و کاهش هزینهها؛ چگونه عملکرد پرسنل را ارتقا دهیم؟
بهرهوری نیروی انسانی با پرداخت کارانه بر مبنای خروجی مفید، آموزشهای فنی مستمر و برنامهریزی داده محور شیفتها بهبود پیدا میکند. نتیجه این رویکرد، کاهش دوبارهکاری، کوتاه شدن چرخه تولید و پایین آمدن سهم دستمزد مستقیم در هر واحد محصول است.
نیروی انسانی یکی از ارکان اصلی تولید است، اما مدیریت نادرست آن میتواند سهم دستمزد را در بهای تمامشده بهشدت بالا ببرد. مدیریت بهرهوری پرسنل شامل موارد زیر است:
پرداخت حقوق و پاداش بر مبنای بهرهوری
جایگزین کردن پرداختهای ثابت با کارانه تولید، کارانه کیفیت (کاهش ضایعات) و کارانه صرفه جویی در انرژی، انگیزه مالی کارکنان را مستقیماً با سودآوری کارخانه همسو میکند.
آموزش مستمر پرسنل و ارتقای مهارت های فنی
بخش زیادی از دوباره کاریها به کمبود دانش اپراتورها برمیگردد. برگزاری دوره های آموزشی در زمینه نگهداری اپراتوری (TPM)، شناسایی ضایعات و ایمنی صنعتی، خطاهای عملیاتی را کاهش میدهد.
مدیریت نیروهای مازاد و تنظیم شیفتها با دادههای دقیق
اضافه کاری بدون برنامه، هزینههای سربار کارخانه را بالا میبرد. با استفاده از داده های واقعی زمان سنجی و تنظیم شیفتها متناسب با حجم سفارشهای ثبت شده، میتوان هزینه های جاری را مهار کرد. برای محاسبه دقیق کارانه و اضافهکاری نیز میتوانید از نرمافزار حقوق و دستمزد کمک بگیرید.
حسابدار چگونه میتواند در کاهش هزینههای سازمان مؤثر باشد؟
حسابدار صنعتی با تحلیل دقیق بهای تمام شده کالا (COGS)، استفاده از قانون پارتو (۸۰/۲۰) برای شناسایی اقلام پرهزینه، کنترل موجودی انبار و ارائه گزارشهای آنلاین مدیریتی، نقشی تعیین کننده در مهار هزینهها دارد. این اقدامات از خروج ناخواسته نقدینگی و خواب سرمایه جلوگیری میکنند.
حسابداری صنعتی امروز بیش از آنکه یک وظیفه ثبتی باشد، ابزاری تحلیلی برای پشتیبانی از تصمیمهای راهبردی مدیریت است. حسابداران برای کاهش هزینهها از چهار ابزار زیر استفاده میکنند:
۱. تحلیل بهای تمام شده (COGS) و شناسایی نقاط انحراف
حسابدار صنعتی با استقرار سیستم بهای تمامشده استاندارد، هزینههای واقعی را با بودجه مقایسه میکند و انحرافات زیر را بررسی میکند:
- انحراف مصرف مواد: تفاوت مقدار مصرف واقعی با مقدار استاندارد تعریفشده در BOM، ضربشده در قیمت استاندارد.
- انحراف نرخ دستمزد: تفاوت نرخ واقعی پرداختی با نرخ استاندارد، ضربشده در ساعات کار واقعی.
- انحراف جذب سربار: تفاوت سربار واقعی کارخانه با سربار جذبشده به محصولات.
۲. استفاده از قانون پارتو (۸۰/۲۰) برای شناسایی هزینههای کلیدی
بر اساس قانون پارتو، بخش عمده هزینهها (حدود ۸۰ درصد) به درصد کمی از اقلام یا فرایندها (حدود ۲۰ درصد) مربوط میشود. طبقهبندی ABC اقلام انبار و هزینهها به حسابدار اجازه میدهد نظارت خود را روی کانونهای اصلی هزینه متمرکز کند.
۳. کنترل دقیق موجودی انبار و جلوگیری از خواب سرمایه
محاسبه نرخ گردش موجودی و تعیین نقطه سفارش مجدد، از انباشت بیش از حد مواد اولیه جلوگیری میکند و در عین حال ریسک توقف خط تولید را به حداقل میرساند.
۴. ارائه گزارشهای تحلیلی آنلاین به مدیریت
گزارشهای لحظهای مانند حاشیه سود هر محصول، تحلیل نقطه سربهسر و روند تغییرات سربار، مدیران را قادر میسازد تصمیمهای سریعتری بگیرند، از جمله حذف محصولات زیانده از سبد تولید.
نرم افزار حسابداری صنعتی شماران سیستم، بهترین سیستم نرم افزاری برای شرکت های تولیدی و کارخانه ها با قابلیت های بومی و امکان اتصال به سامانه مودیان
نقش نرم افزار ERP و حسابداری صنعتی شماران سیستم در کاهش هزینه تولید
نرمافزار ERP و حسابداری صنعتی شماران سیستم با یکپارچه سازی فرایندهای مالی، انبار، تولید و فروش، بستری هوشمند برای کنترل هزینهها فراهم میکند. این سیستم با محاسبه لحظهای بهای تمام شده، برنامه ریزی مواد (MRP) و پایش ضایعات، از هدررفت منابع جلوگیری میکند.
شرکت شماران سیستم با نزدیک به چهار دهه تجربه در تولید سیستمهای جامع صنعتی، راهکارهای تخصصیای برای مهار هزینهها توسعه داده است:
یکپارچه سازی داده های انبار، تولید، فروش و مالی
با استفاده از نرم افزار ERP کارخانه، دیگر دادهها در بخشهای مختلف جدا از هم نمیمانند. ثبت رسید یا حواله انبار بهطور مستقیم اسناد مالی، بهای تمامشده و وضعیت سفارشهای تولید را بهروز میکند و نیازی به ورود مجدد اطلاعات نیست.
محاسبه دقیق بهای تمام شده به تفکیک مراحل تولید
در نرم افزار بهای تمام شده شماران سیستم (CAS) میتوانید مراکز هزینه تعریف کنید، مبانی تخصیص و تسهیم را ثبت کنید، نرخ ساعتی دستمزد را محاسبه کنید و اسناد حسابداری صنعتی را بهصورت ماهانه و آنلاین بهطور خودکار صادر نمایید.
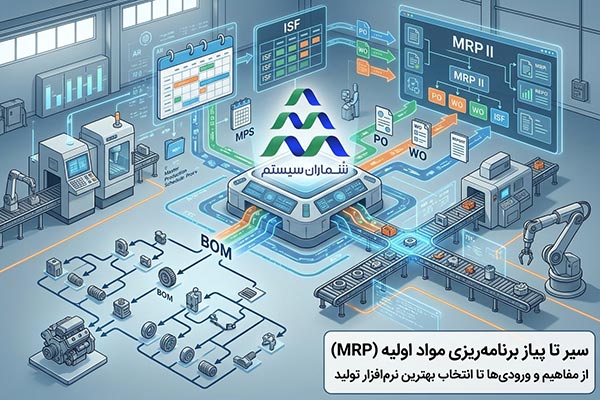
برنامه ریزی دقیق نیاز به مواد اولیه (MRP) و جلوگیری از توقف خط
ماژول برنامه ریزی تولید و مواد (MRP) با تحلیل سفارشها، BOM و موجودی انبارها، زمان خرید مواد را مشخص میکند. به این ترتیب، هم خواب سرمایه به حداقل میرسد و هم خط تولید متوقف نمیشود.
پایش لحظهای ضایعات و کنترل کیفیت (QC)
ثبت ضایعات عادی و غیرعادی در ایستگاههای کاری و گزارشگیری هوشمند، به تیم کنترل کیفیت امکان میدهد علل انحرافات را بررسی کند و از هدررفت مواد گرانقیمت جلوگیری نماید.
چک لیست عملیاتی مدیران برای کاهش هزینههای کارخانه
جدول زیر اقدامات کلیدی را به صورت زمان بندی شده، همراه با ماژولها و ابزارهای نرمافزاری مرتبط نشان میدهد:
| بازه زمانی | بخش عملیاتی | اقدامات کلیدی | ماژول / ابزار نرمافزاری مرتبط |
|---|---|---|---|
| روزانه | تولید و انبار | پایش انحراف مصرف واقعی مواد از BOM استاندارد | ماژول انبار و تولید ERP |
| روزانه | کیفیت و نگهداری | ثبت ضایعات عادی و غیرعادی و دلایل توقف خط | ماژول کنترل کیفیت (QC) و PM |
| ماهانه | حسابداری صنعتی | محاسبه بهای تمام شده و تحلیل انحرافات سربار | نرم افزار بهای تمام شده |
| ماهانه | مدیریت کارخانه | ارزیابی شاخص اثربخشی و راندمان تجهیزات (OEE) | داشبوردهای مدیریتی BI |
| ماهانه | منابع انسانی | ارزیابی بهره وری پرسنل و محاسبه پاداش کارانه | نرم افزار حقوق و دستمزد |
| سالانه | بازرگانی و خرید | ارزیابی تامین کنندگان و تحلیل ABC انبار | ماژول مدیریت زنجیره تامین (SCM) |
| سالانه | مهندسی صنایع | بازمهندسی فرمول ساخت (BOM) و اصلاح جانمایی | ماژول ساختار محصول |

سوالات پرتکرار
سادهترین نقطه شروع، پایش انحراف مصرف مواد اولیه نسبت به فرمول ساخت (BOM) و کنترل ضایعات آشکار خط تولید از طریق ثبت دقیق ورود و خروج مواد است.
خیر. هدف کاهش هزینه سیستماتیک، حذف اتلافها، فعالیتهای بدون ارزش افزوده و دوباره کاری است و در عمل به ثبات بیشتر کیفیت محصول نهایی هم کمک میکند.
ERP با یکپارچه سازی فرایندها، استقرار کنترل کیفیت در مراحل مختلف ساخت و برنامه ریزی جامع مواد، علل اصلی دوبارهکاری را که معمولاً خطای انسانی یا مواد نامرغوب است، شناسایی و ایزوله میکند.
حسابدار صنعتی با تحلیل انحرافات بهای تمام شده، ردیابی هزینه های سربار، کنترل خواب سرمایه در انبار و ارائه گزارشهای تحلیلی آنلاین، کانون های اتلاف مالی را برای مدیریت شفاف میکند. سادهترین راه برای شروع کاهش هزینه در یک کارخانه چیست؟
آیا کاهش هزینه باعث افت کیفیت محصول میشود؟
نرم افزار ERP چگونه از دوباره کاری در تولید جلوگیری میکند؟
نقش حسابدار صنعتی در کنترل هزینه های تولید چیست؟
دریافت مشاوره تخصصی و دموی نرمافزار ERP شماران سیستم
اگر میخواهید شاخص های مالی کارخانه را بهبود دهید، هزینههای ساخت را کاهش دهید و درباره استقرار راهکارهای یکپارچه صنعتی مشاوره بگیرید، میتوانید با کارشناسان شماران سیستم تماس بگیرید یا درخواست دموی رایگان نرمافزار ERP را در وبسایت ثبت کنید.