حسابداری شرکتهای تولیدی یکی از تخصصی ترین و حساس ترین شاخه های مدیریت مالی است. این حوزه فرایند تبدیل مواد اولیه به محصول نهایی را از ابتدا تا انتها دنبال میکند و هزینه های هر مرحله را ردیابی، اندازه گیری و ثبت مینماید. اتکای این رشته به محاسبه دقیق بهای تمام شده و پایش مستمر موجودیها باعث شده است که تصمیم گیری های راهبردی بنگاه های صنعتی درباره قیمت گذاری، کنترل هزینه و افزایش سودآوری بر پایه آن انجام شود.
در این مقاله، حسابداری شرکت های تولیدی را از تعریف و عناصر هزینه تا سرفصلهای کدینگ، فرمول های بهای تمام شده، ثبت های حسابداری، ضایعات، نمونه کاربردی صنعت پوشاک و صورت های مالی مرور میکنیم.
پاسخ کوتاه: حسابداری شرکتهای تولیدی شاخهای از حسابداری صنعتی است که هزینههای مواد اولیه، دستمزد و سربار کارخانه را گردآوری، طبقه بندی و تسهیم میکند تا بهای تمام شده هر محصول مشخص شود. برخلاف شرکت های بازرگانی و خدماتی، شرکتهای تولیدی سه نوع موجودی (مواد اولیه، کالای در جریان ساخت و کالای ساخته شده) دارند و بهای تمام شده آنها از مجموع مواد مستقیم، دستمزد مستقیم و سربار ساخت به دست میآید.
حسابداری شرکت های تولیدی چیست و چه تفاوتهایی دارد؟
حسابداری شرکتهای تولیدی شاخهای تخصصی از حسابداری صنعتی است که وظیفه آن گردآوری، طبقه بندی و تسهیم هزینههای مواد اولیه، دستمزد و سربار کارخانه بهمنظور تعیین قیمت تمام شده محصولات است. وجه تمایز اصلی این حوزه با سایر کسب و کارها، چرخه پیچیده تبدیل فیزیکی مواد و لزوم ارزیابی هم زمان چند گروه موجودی است.
تعریف حسابداری تولیدی (صنعتی) به زبان ساده
حسابداری تولیدی یا صنعتی (Cost Accounting) فرایندی نظاممند برای اندازه گیری، ثبت و تحلیل تمام هزینه هایی است که در مسیر تبدیل مواد خام به کالای قابل فروش صرف میشود. این سیستم با پایش مستمر مواد اولیه، دستمزد مستقیم و سربار ساخت، هزینه واقعی تولید را شفاف میکند و محاسبه دقیق سود ناخالص هر محصول را ممکن میسازد.
مطلب مرتبط: قیمت تمام شده تولید چیست؟ فرمول ها و نحوه مهاسبه
تفاوت حسابداری شرکت های تولیدی با بازرگانی و خدماتی
تفاوت بنیادین این سه نوع بنگاه در نحوه تحقق درآمد، چرخه عملیاتی و ساختار حسابهای موجودی است. در شرکتهای خدماتی کالای مادی وجود ندارد و تمام هزینهها جنبه هزینه دوره دارند. شرکت های بازرگانی کالا را بدون تغییر شکل میخرند و دوباره میفروشند. اما در شرکت های تولیدی، مواد اولیه وارد چرخه ساخت میشود و پس از عبور از مراحل مختلف، به محصولی تازه با ماهیتی متفاوت تبدیل میگردد.
| شاخص ارزیابی | شرکت های خدماتی | شرکت های بازرگانی | شرکت های تولیدی (صنعتی) |
|---|---|---|---|
| چرخه عملیاتی | ارائه خدمت ← دریافت نقدینگی | خرید کالا ← انبارداری ← فروش | خرید مواد اولیه ← کالای در جریان ساخت ← کالای ساخته شده ← فروش |
| انواع موجودی در ترازنامه | فاقد موجودی کالا | موجودی کالای بازرگانی | ۱. موجودی مواد اولیه ۲. موجودی کالای در جریان ساخت ۳. موجودی کالای ساخته شده |
| نحوه محاسبه بهای تمام شده | مجموع هزینه های مستقیم ارائه خدمت | قیمت خرید کالا + هزینه های مستقیم حمل و انبارداری | مجموع مواد مستقیم + دستمزد مستقیم + سربار ساخت |
| پیچیدگی کدینگ مالی | ساده و محدود | متوسط (تفکیک بر اساس گروه کالا) | بسیار پیشرفته و چندسطحی (مراکز هزینه، سفارشها و خطوط تولید) |
عناصر سه گانه هزینه در حسابداری تولیدی (ارکان بهای تمام شده)
بهای تمام شده هر کالا در حسابداری صنعتی از سه بخش اصلی تشکیل میشود: مواد اولیه مستقیم، دستمزد مستقیم و سربار ساخت. تفکیک دقیق این عناصر، مبنای اصلی سنجش کارایی خطوط تولید و قیمتگذاری علمی محصولات است.
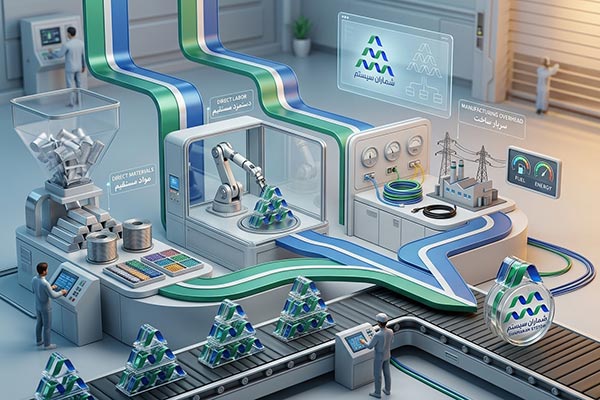
۱. مواد اولیه مستقیم (Direct Materials)
مواد اولیه مستقیم موادی هستند که بخش فیزیکی و اصلی محصول نهایی را میسازند و هزینه آنها را میتوان بهصورت مستقیم و اقتصادی به هر واحد محصول نسبت داد.
برای کنترل دقیق ورود و خروج مواد، صدور مواد به خط تولید باید بر پایه سند فنی BOM (درخت محصول یا فرمول ساخت) انجام شود. انباردار مطابق حواله خروج و بر اساس BOM، مقادیر استاندارد را به خط تولید تحویل میدهد تا هرگونه انحراف مصرف یا اسراف مواد از همان ابتدای فرایند شناسایی شود.
۲. دستمزد مستقیم (Direct Labor)
دستمزد مستقیم شامل حقوق، مزایا، پاداش، بیمه سهم کارفرما و سایر هزینههای جبران خدمت نیروهایی است که مستقیماً روی خطوط تولید، ماشینآلات و ایستگاه های کاری به تبدیل مواد به محصول مشغولند.
این هزینه بر اساس برگه های ثبت زمان (تایم شیت)، کارت های کارکرد روزانه و زمانسنجیهای مهندسی صنایع محاسبه میشود و مستقیماً به حساب کالای در جریان ساخت منظور میگردد.
۳. سربار ساخت و تولید (Factory Overhead)
سربار ساخت شامل تمام هزینههای غیرمستقیمی است که برای ادامه فعالیت کارخانه ضروریاند، اما ردیابی مستقیم یا اقتصادی آنها روی یک واحد مشخص از محصول امکانپذیر نیست. مهمترین اجزای سربار ساخت عبارتند از:
- هزینههای استهلاک: استهلاک ساختمان کارخانه، ماشین آلات، تجهیزات و ابزارآلات تولیدی.
- هزینه های انرژی و تاسیسات: قبوض برق صنعتی، آب، گاز، سوخت مایع و هزینه نگهداری تاسیسات کارخانه.
- دستمزد غیر مستقیم: حقوق سرپرستان شیفت، مهندسان کنترل کیفیت (QC)، نیروهای تعمیرات و نگهداری (PM) و نگهبانی کارخانه.
- مواد غیرمستقیم: چسب، روغنهای صنعتی، ملزومات بستهبندی عمومی و قطعات مصرفی خرد.
- اجاره و بیمه کارخانه: اجاره سالنهای تولید و انبارها و بیمه آتشسوزی و حوادث تجهیزات.
نرم افزار بهای تمام شده شماران سیستم، با در نظر گرفتن تمام این جزئیات، یک سیستم یکپارچه برای سازمان شما فراهم می کند.
مبنای تسهیم سربار و نرخ جذب
از آنجا که سربار را نمیتوان مستقیماً به محصول نسبت داد، آن را با یک مبنای تسهیم میان محصولات یا سفارشها تقسیم میکنند. رایجترین مبناها عبارتند از ساعت کار مستقیم، ساعت کار ماشین و هزینه دستمزد مستقیم. نرخ جذب سربار از رابطه زیر به دست میآید:
برای مثال، اگر سربار برآوردی سالانه ۱٫۲۰۰ میلیون ریال و ساعت کار مستقیم برآوردی ۲۰٬۰۰۰ ساعت باشد، نرخ جذب برابر ۶۰٬۰۰۰ ریال به ازای هر ساعت کار مستقیم خواهد بود. در پایان دوره، اختلاف سربار جذبشده و سربار واقعی (سربار کمجذب یا بیشجذب) باید تعدیل شود.
سرفصل های حسابداری تولیدی و ساختار کدینگ حسابها
طراحی کدینگ استاندارد، نقشه راه ثبت اسناد و استخراج گزارشهای مدیریتی در شرکتهای تولیدی است. یک ساختار درختی شفاف امکان تفکیک هزینهها بر اساس محصول، خط تولید و مرکز هزینه را فراهم میکند.
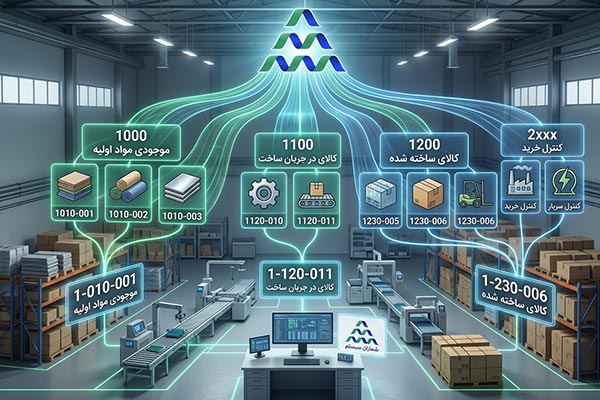
ساختار کدینگ حسابها در شرکتهای تولیدی (گروه، کل، معین و تفصیلی)
به دلیل تعدد تراکنشها و ضرورت پایش ریز هزینهها، شرکتهای تولیدی به کدینگ درختی ۴ تا ۷ سطحی نیاز دارند. این سطوح به شرح زیر طبقهبندی میشوند:
- سطح ۱ (گروه حسابها): دارایی های جاری، دارایی های غیرجاری، بدهیها، درآمد های عملیاتی، بهای تمام شده و هزینهها.
- سطح ۲ (حساب های کل): طبقه بندی های کلی صورت های مالی، مانند موجودی مواد و کالا، سایر دارایی ها و بهای تمام شده کالای فروش رفته.
- سطح ۳ (حساب های معین): تفکیک دقیقتر حساب کل، مانند موجودی مواد اولیه، موجودی کالای در جریان ساخت، موجودی کالای ساختهشده، کنترل سربار ساخت و کنترل دستمزد.
- سطح ۴ تا ۷ (حسابهای تفصیلی): سطوح تفصیلی شناور برای تفکیک مراکز هزینه (مانند خط دوخت، خط برش و سالن مونتاژ)، پروژهها، سفارشها و کد قطعات و کالاها.
مطلب مرتبط: حسابداری صنعتی چیست؟ راهنمای کامل و آموزش
مهمترین سرفصل های حسابداری تولیدی
یک ساختار جامع کدینگ مالی برای شرکتهای تولیدی، مطابق با استانداردهای حسابداری ایران، سرفصلهای کل و معین زیر را در بر میگیرد. کدهای ارائه شده نمونه هستند و میتوان آنها را با ساختار هر شرکت تطبیق داد.
| سطح حساب | کد نمونه | نام سرفصل حساب | ماهیت حساب | کاربرد در چرخه تولید |
|---|---|---|---|---|
| کل | ۱۱۵ | موجودی مواد و کالا | بدهکار | کنترل ارزش تمام موجودیهای انبار و تولید |
| معین | ۱۱۵۰۱ | موجودی مواد اولیه | بدهکار | ثبت خرید و موجودی مواد خام در انبار |
| معین | ۱۱۵۰۲ | موجودی کالای در جریان ساخت | بدهکار | انباشت هزینه های مواد، دستمزد و سربار در خط تولید |
| معین | ۱۱۵۰۳ | موجودی کالای ساخته شده | بدهکار | ثبت ارزش محصولات نهایی تکمیل شده و موجود در انبار |
| معین | ۱۱۵۰۴ | کنترل خرید مواد / تعدیل هزینه تهیه | بدهکار/بستانکار | حساب واسط خرید مواد اولیه و هزینه های حمل |
| معین | ۶۱۰۱ | کنترل حقوق و دستمزد مستقیم | بدهکار | انباشت ناخالص حقوق و هزینه های کارگران خط تولید |
| معین | ۶۱۰۲ | کنترل سربار ساخت و تولید | بدهکار | ثبت تمام هزینه های غیرمستقیم کارخانه در طول دوره |
| معین | ۶۱۰۳ | سربار جذب شده | بستانکار | حساب واسط انتقال سربار پیش بینی شده یا واقعی به تولید |
| کل | ۷۱۰ | بهای تمام شده کالای ساخته شده | بدهکار | خلاصه هزینه محصولات تکمیل شده و خارج شده از خط |
| کل | ۷۱۱ | بهای تمام شده کالای فروش رفته | بدهکار | انتقال هزینه کالای فروخته شده به صورت سود و زیان |
فرمول های کلیدی محاسبه بهای تمام شده در تولید
محاسبه بهای تمام شده در حسابداری صنعتی بر مجموعهای از فرمول های استاندارد تکیه دارد که هزینه واقعی ساخت و فروش محصولات را تعیین میکنند. این محاسبات مبنای ارزشیابی موجودیها در ترازنامه نیز هستند.
مطلب مرتبط: لیست کامل فرمول های محاسبه بهای تمام شده کالا
فرمول بهای تمام شده کالای ساخته شده (COGM)
بهای تمام شده کالای ساخته شده (Cost of Goods Manufactured یا COGM) ارزش مالی تمام محصولاتی است که فرایند تولید آنها در طول دوره مالی کامل شده و به انبار کالای ساخته شده منتقل شده است. برای مطالعه بیشتر درباره تعاریف و روشهای تخصصی میتوانید مطلب قیمت تمامشده تولید را مطالعه کنید.
فرمول COGM بهصورت زیر است:
اجزای این فرمول عبارتند از:
- Direct Materials Used (مواد مستقیم مصرف شده): موجودی مواد اول دوره + خرید خالص مواد − موجودی مواد پایان دوره.
- Direct Labor (دستمزد مستقیم): مجموع هزینه های مستقیم کارگران خط تولید در دوره مالی.
- Factory Overhead (سربار ساخت): مجموع هزینه های غیرمستقیم کارخانه طی دوره.
- Initial WIP (کالای در جریان ساخت اول دوره): موجودی نیمه ساخته باقی مانده از دوره قبل.
- Ending WIP (کالای در جریان ساخت پایان دوره): موجودی نیمه ساخته باقی مانده در خط تولید در پایان دوره.
فرمول بهای تمام شده کالای فروش رفته (COGS)
بهای تمام شده کالای فروش رفته (Cost of Goods Sold یا COGS) مجموع هزینههایی است که صرف ساخت کالاهای فروخته شده در طول دوره مالی شده است. این رقم در صورت سود و زیان بهعنوان کسرکننده از درآمد فروش ثبت میشود. فرمول محاسبه آن چنین است:
- Beginning Finished Goods: موجودی کالای ساخته شده در ابتدای دوره مالی.
- COGM: بهای تمام شده کالای ساخته شده در طول دوره مالی.
- Ending Finished Goods: موجودی کالای ساختهشده در پایان دوره مالی.
مثال عددی از محاسبه COGM و COGS
فرض کنید اطلاعات یک کارخانه در دوره مالی (به میلیون ریال) به شرح زیر باشد: موجودی اول دوره مواد ۴۰، خرید خالص مواد ۲۶۰، موجودی پایان دوره مواد ۵۰، دستمزد مستقیم ۱۲۰، سربار ساخت ۱۸۰، کالای در جریان ساخت اول دوره ۳۰ و پایان دوره ۴۰، کالای ساختهشده اول دوره ۶۰ و پایان دوره ۸۰.
- مواد مستقیم مصرفشده = ۴۰ + ۲۶۰ − ۵۰ = ۲۵۰
- COGM = (۲۵۰ + ۱۲۰ + ۱۸۰) + ۳۰ − ۴۰ = ۵۴۰
- COGS = ۶۰ + ۵۴۰ − ۸۰ = ۵۲۰
بنابراین بهای تمام شده کالای فروش رفته در این دوره ۵۲۰ میلیون ریال خواهد بود.
روش های ارزشیابی موجودیها
ارزش گذاری موجودی مواد و کالا باید مطابق استاندارد حسابداری ایران (استاندارد شماره ۸، موجودی مواد و کالا) انجام شود. موجودی ها به اقل بهای تمام شده و خالص ارزش فروش اندازه گیری میشوند و برای تعیین بهای تمام شده اقلام خارج شده از انبار، دو روش متداول وجود دارد: «اولین صادره از اولین وارده» (FIFO) و «میانگین موزون». انتخاب روش باید بهصورت یکنواخت و در طول دورههای مالی ثابت اعمال شود.
مقایسه روش سفارش کار و روش فرایندی
انتخاب سیستم هزینه یابی به ماهیت تولید بستگی دارد. در تولید سفارشی یا پروژهای (مانند ساخت مبلمان سفارشی) از سیستم هزینه یابی سفارشکار استفاده میشود و هزینهها برای هر سفارش جداگانه انباشته میگردد. در تولید انبوه و پیوسته (مانند صنایع غذایی یا شیمیایی) سیستم هزینهیابی فرایندی کاربرد دارد و هزینهها برای هر مرحله از فرایند گردآوری و میان واحدهای تولیدشده تقسیم میشود.
مفهوم BOM (فرمول تولید) و نقش آن در کنترل انحرافات
ساختار محصول BOM یا فرمول تولید (Bill of Materials یا BOM) سندی پایه در مهندسی و حسابداری تولید است که ترکیب دقیق، مقدار و نوع مواد اولیه، قطعات و مراحل ساخت یک واحد محصول را مشخص میکند.
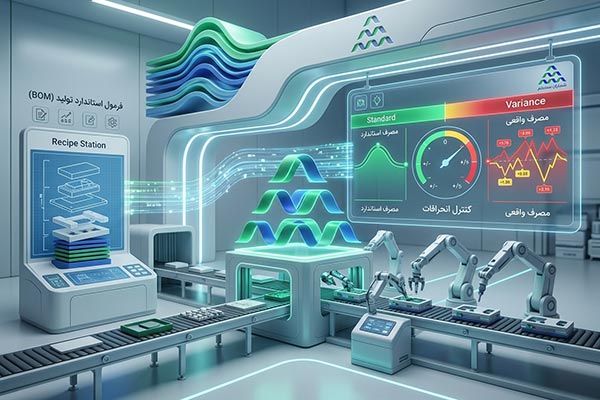
نقش اصلی BOM در حسابداری صنعتی این است که مبنای محاسبه «مصرف استاندارد» را فراهم میکند. سیستم مالی با مقایسه مصرف واقعی مواد (بر اساس حوالههای انبار) با مصرف استاندارد (بر اساس BOM)، انحرافات مقداری را شناسایی و در دو دسته طبقهبندی میکند تا مدیریت بتواند آنها را پایش نماید:
- انحراف مساعد (Favorable Variance): زمانی که مصرف واقعی کمتر از مصرف استاندارد BOM باشد.
- انحراف نامساعد (Unfavorable Variance): زمانی که مصرف واقعی به دلیل ضایعات، کیفیت پایین مواد یا خطای کاربری بیشتر از استاندارد باشد.
نرم افزار حسابداری صنعتی شماران سیستم با در نظر گرفتن تمام پیچیدگی های مالی صنایع طراحی شده است. تایین هزینه واقعی تولید، محاسبه حقوق و دستمزد، سربار و … بخشی از ماژول های این سیستم هستند.
ثبت های حسابداری تولیدی (راهنمای صدور اسناد مالی)
صدور اسناد مالی در حسابداری صنعتی بر اساس جریان فیزیکی مواد و تبدیل آن در خط تولید انجام میشود. هر مرحله از فرایند ساخت نیازمند ثبت دقیق بدهکار و بستانکار در دفتر روزنامه است.
ثبت حسابداری خرید مواد اولیه و صدور مواد به خط تولید
در گام نخست، مواد اولیه خریداری شده وارد انبار میشود و سپس بر اساس حواله انبار به سالن تولید منتقل میگردد:
| مرحله ثبت مالی | حساب بدهکار | حساب بستانکار |
|---|---|---|
| ۱. ثبت خرید مواد اولیه و قطعات | کنترل موجودی مواد اولیه مالیات و عوارض ارزش افزوده خرید |
حساب های پرداختنی / تامین کنندگان |
| ۲. صدور مواد اولیه به خط تولید (طبق BOM) | موجودی کالای در جریان ساخت (مواد مستقیم) کنترل سربار ساخت (مواد غیرمستقیم) |
کنترل موجودی مواد اولیه |
ثبت حسابداری هزینه حقوق، دستمزد و بیمه کارگران
ثبت حقوق و دستمزد در دو مرحله انجام میشود: نخست شناسایی بدهی ناخالص حقوق، و سپس تسهیم آن به کالای در جریان ساخت و سربار.
| مرحله ثبت مالی | حساب بدهکار | حساب بستانکار |
|---|---|---|
| ۱. شناسایی لیست حقوق و دستمزد کارخانه | حساب کنترل حقوق و دستمزد | حقوق پرداختنی (خالص حقوق پرسنل) سازمان تامین اجتماعی (بیمه سهم کارگر و کارفرما) سازمان امور مالیاتی (مالیات حقوق) |
| ۲. تخصیص دستمزد به تولید | موجودی کالای در جریان ساخت (دستمزد مستقیم) کنترل سربار ساخت (دستمزد غیر مستقیم / سرپرستان) |
حساب کنترل حقوق و دستمزد |
ثبت حسابداری هزینه های سربار و تسهیم آن ها
هزینه های سربار ابتدا در حساب کنترل سربار انباشته میشوند و سپس بر اساس نرخ جذب پیش بینی شده یا واقعی به خط تولید منتقل میگردند:
| مرحله ثبت مالی | حساب بدهکار | حساب بستانکار |
|---|---|---|
| ۱. وقوع هزینه های واقعی سربار کارخانه | کنترل سربار ساخت (استهلاک، انرژی، اجاره، تعمیرات) | استهلاک انباشته ماشین آلات حساب های پرداختنی / تجاری بانک / موجودی نقد |
| ۲. جذب سربار ساخت به خط تولید | موجودی کالای در جریان ساخت (سربار ساخت) | حساب سربار جذب شده |
| ۳. تعدیل سربار در پایان دوره | اگر سربار واقعی بیش از سربار جذب شده باشد (سربار کمجذب): سربار جذب شده و بهای تمام شده کالای فروش رفته (برای مابهالتفاوت) | کنترل سربار ساخت |
ثبت انتقال به کالای ساخته شده و ثبت فروش نهایی
با اتمام عملیات ساخت، محصول از خط تولید خارج و به انبار کالای ساخته شده منتقل میشود. هنگام فروش نیز دو ثبت جداگانه صادر میگردد:
| مرحله ثبت مالی | حساب بدهکار | حساب بستانکار |
|---|---|---|
| ۱. تکمیل ساخت و انتقال به انبار کالا | موجودی کالای ساختهشده | موجودی کالای در جریان ساخت |
| ۲. ثبت درآمد فروش کالا (مرحله اول فروش) | حسابهای دریافتنی / مشتریان / بانک | درآمد حاصل از فروش کالا مالیات و عوارض ارزش افزوده فروش |
| ۳. ثبت خروج کالا از انبار (مرحله دوم فروش) | بهای تمامشده کالای فروشرفته (COGS) | موجودی کالای ساختهشده |
حسابداری ضایعات تولیدی (ضایعات عادی و غیرعادی)
ضایعات بخشی از مواد یا محصولات ناکارآمدی است که در جریان تولید پدید میآید. بر اساس ماهیت وقوع، ضایعات به دو گروه عادی و غیرعادی تقسیم میشود و برای هر کدام ثبت مالی متفاوتی صادر میگردد.
مطلب مرتبط: ۱۰ راهکار عملی برای کاهش ضایعات تولید !!
تفاوت ضایعات عادی و غیر عادی و نحوه ثبت حسابداری آنها
تفکیک درست ضایعات عادی از غیر عادی مانع از پنهان ماندن هزینه های ناکارآمدی کارخانه میشود:
- ضایعات عادی (Normal Spoilage): ضایعاتی که حتی در شرایط کارآمد و استاندارد تولید نیز اجتناب ناپذیرند و ناشی از ذات فناوری ساخت یا ماهیت مواد اولیه هستند (مانند پرت پارچه یا براده فلزات). برای ضایعات عادی سند مالی جداگانه صادر نمیشود و ارزش آن مستقیماً بر بهای تمامشده کالاهای سالم سرشکن میگردد.
- ضایعات غیرعادی (Abnormal Spoilage): ضایعاتی که در شرایط عادی کارخانه نباید رخ دهند و ناشی از خطای اپراتور، نقص فنی ماشین آلات یا کیفیت نامطلوب مواد خریداری شدهاند. هزینه این ضایعات به هیچ وجه نباید به بهای تمام شده کالای سالم منتقل شود، بلکه باید با ثبت بدهکار در حساب «زیان ناشی از ضایعات غیرعادی» بهعنوان هزینه دوره در صورت سود و زیان منظور شود.
| شاخص مقایسه | ضایعات عادی (Normal Spoilage) | ضایعات غیرعادی (Abnormal Spoilage) |
|---|---|---|
| ماهیت وقوع | اجتناب ناپذیر و جزو استاندارد فرایند تولید | اجتناب پذیر و ناشی از اشتباه، حادثه یا نقص فنی |
| تأثیر بر بهای تمام شده | افزایش بهای تمام شده هر واحد کالای سالم | بدون تأثیر بر بهای تمام شده کالای سالم |
| معامله مالی و ثبت حسابداری | فاقد ثبت مجزا (سرشکن در WIP یا کالای ساختهشده) | بدهکار: زیان ضایعات غیرعادی (سود و زیان) بستانکار: کالای در جریان ساخت |
آموزش حسابداری تولیدی پوشاک (بررسی نمونه کاربردی)
به دلیل تنوع مدلها، سایزها و رنگها و نیز وجود مراحل متعدد مانند الگوسازی، برش، دوخت و خرجکار، حسابداری در صنعت پوشاک و نساجی روش شناسی محاسباتی ویژهای میطلبد.
ویژگی ها و چالش های حسابداری در صنعت پوشاک و نساجی
برای مدیریت مالی موفق در یک واحد تولید پوشاک، حسابدار صنعتی باید چالش های زیر را در کدینگ و سیستم بهای تمام شده در نظر بگیرد:
- محاسبه و کنترل پرت پارچه (Fabric Waste): پارچه مهمترین عنصر هزینه در پوشاک است و چیدمان الگو روی طاقه همواره مقداری ضایعات عادی (پرت) بههمراه دارد. سیستم حسابداری باید متراژ واقعی مصرف شده را با متراژ مفید مقایسه کند و انحراف مصرف را مشخص نماید.
- ردیابی نخ و یراق آلات (خرج کار): اقلامی مانند زیپ، دکمه، لایتون، مارک، کش و نخ حجم کم اما تنوع زیادی دارند. این اقلام باید دقیقاً بر اساس BOM هر مدل لباس تعریف و در انبار کنترل شوند.
- تفکیک دستمزد الگوسازی، برش و دوخت (کارمزدی و برون سپاری): در صنعت پوشاک بخش بزرگی از عملیات دوخت یا گلدوزی بهصورت برون سپاری و پیمانکاری انجام میشود. حسابداری باید بتواند اسناد برون سپاری را صادر کند و کالای امانی نزد دوزندگان خارج از کارخانه را کنترل نماید.
- مدیریت ماتریس ویژگی های کالا (رنگ و سایز): یک مدل پالتو یا پیراهن ممکن است در ۵ رنگ و ۴ سایز (۲۰ تنوع کالا یا SKU) تولید شود. سیستم مالی و انبار باید موجودی و بهای تمام شده را علاوه بر کد مدل، به تفکیک ماتریس رنگ و سایز نیز پایش کند.
صورت های مالی اساسی در شرکت های تولیدی
صورت های مالی در شرکت های صنعتی، عملکرد مالی و وضعیت دارایی های کارخانه را شفاف میسازند. ساختار ترازنامه و صورت سود و زیان در این شرکتها با بنگاههای تجاری تفاوتهای مشخصی دارد.
نحوه تنظیم صورت سود و زیان و ترازنامه تولیدی
تنظیم صورتهای مالی در بنگاه های تولیدی باید بر اساس استانداردهای حسابداری انجام شود:
صورت سود و زیان (Income Statement): پس از سطر «درآمد حاصل از فروش کالا»، مهمترین سطر هزینه عملیاتی «بهای تمام شده کالای فروش رفته» (COGS) است. کسر COGS از فروش، سود ناخالص کارخانه را مشخص میکند. محاسبه COGS خود مستلزم پیوست جدولی جداگانه با عنوان «صورت بهای تمام شده کالای ساخته شده» است.
ترازنامه (Balance Sheet): در بخش دارایی های جاری ترازنامه یک شرکت تولیدی، برخلاف شرکت های بازرگانی، موجودیها در سه سطر مجزا گزارش میشوند:
- موجودی مواد اولیه و قطعات
- موجودی کالای در جریان ساخت (WIP)
- موجودی کالای ساختهشده آماده فروش
نقش تولید هوشمند و نرم افزار ERP در حسابداری شرکت های تولیدی
پیچیدگی محاسبه بهای تمامشده، تسهیم سربار و کنترل لحظهای انبار باعث میشود محاسبات دستی یا مبتنی بر اکسل در کارخانهها با خطای انسانی بالا و تأخیر در گزارشدهی همراه باشد. استفاده از سیستمهای هوشمند یکپارچه راهحل پایدار این مشکل است.
مطلب مرتبط: ERP برای شرکت های تولیدی: راهنمای کامل، مزایا و معایب
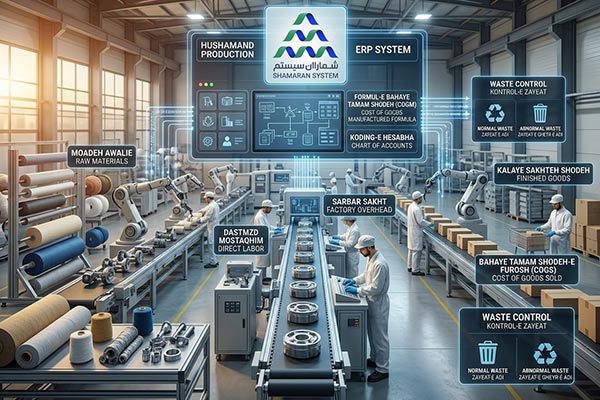
اتوماسیون محاسبه بهای تمام شده و تولید هوشمند با شماران سیستم
محاسبه دستی هزینه های تولید و تسهیم متقاطع سربار در خطوط صنعتی پیچیده، ریسک خطای انسانی را بالا میبرد و معمولاً گزارشهای بهای تمام شده را با هفتهها تأخیر روبهرو میکند. نرمافزار ERP و بستر تولید هوشمند شماران سیستم (راهکار ShAuto ERP) با ایجاد ارتباط برخط میان خطوط تولید، انبارها، دستگاهها و سیستم مالی، محاسبات مالی صنعتی را بهصورت خودکار انجام میدهد.
مهمترین مزایای سیستم ERP و بهای تمامشده شماران سیستم برای کارخانهها عبارتند از:
- محاسبه خودکار بهای تمام شده واقعی و استاندارد: گردآوری لحظهای دادههای مواد، دستمزد و سربار و محاسبه دقیق قیمت تمام شده محصولات و کالاهای نیمهساخته.
- اتصال به اتوماسیون صنعتی و IoT: ثبت مکانیزه کارکرد ماشین آلات، توقفهای خط و میزان تولید واقعی، بدون دخالت دستی و با کمترین خطای انسانی.
- مدیریت خودکار کاردکس انبار و انحرافات تولید: مقایسه هوشمند کاردکس مقداری و ریالی انبار با فرمولهای ساخت (BOM) و صدور هشدار برای انحراف مصرف مواد.
- یکپارچگی کامل زیرسیستمها: اتصال مستقیم ماژول بهای تمامشده به برنامهریزی تولید (MRP)، کنترل کیفیت (QC)، نگهداری و تعمیرات (PM)، فروش و خزانه.
نرم افزار ERP شماران سیستم راهکار یکپارچه و تخصصی برای شرکت ها و هلدینگ ها، با قابلیت شخصی سازی و ادغام شده با هوش مصنوعی.
سوالات متداول درباره حسابداری شرکتهای تولیدی
حسابداری صنعتی (Cost Accounting) مفهومی کلیتر است و به دانش ارزیابی و کنترل هزینهها اشاره دارد، در حالی که حسابداری تولیدی کاربرد عملی این مفاهیم در بنگاه هایی است که مواد اولیه را به کالای فیزیکی تبدیل میکنند. به بیان دیگر، حسابداری تولیدی همان پیاده سازی ابزارهای حسابداری صنعتی در محیط کارخانه است.
کالای در جریان ساخت (WIP) به محصولاتی گفته میشود که فرایند ساخت آنها در سالن تولید آغاز شده، اما تا پایان دوره مالی تکمیل نشده است. ارزیابی مالی این کالاها بر اساس روش «واحد های معادل تولید» و برآورد درصد پیشرفت مواد، دستمزد و سربار انجام میشود.
سربار ساخت شامل تمام هزینه های غیر مستقیم سالن های تولید است، از جمله استهلاک تجهیزات و ساختمان کارخانه، برق و انرژی صنعتی، حقوق سرپرستان و مهندسان خط، سوخت و هزینه تعمیرات ماشین آلات.
بله. تمام کارگاهها و واحدهای کوچک تولیدی برای جلوگیری از زیانهای پنهان، قیمت گذاری سودآور و کنترل ضایعات مواد اولیه به حسابداری تولیدی نیاز دارند. استفاده از یک نرم افزار منظم این فرایند را برای کارگاه های کوچک نیز سادهتر میکند.
برای محاسبه آن، مواد مستقیم مصرف شده، دستمزد مستقیم و سربار ساخت با هم جمع میشوند، سپس موجودی کالای در جریان ساخت اول دوره به آن افزوده و موجودی کالای در جریان ساخت پایان دوره از آن کسر میگردد. تفاوت حسابداری تولیدی و صنعتی چیست؟
کالای در جریان ساخت چیست و چگونه ارزیابی میشود؟
سربار ساخت شامل چه هزینه هایی است؟
آیا کارگاه های کوچک تولیدی هم به حسابداری تولیدی نیاز دارند؟
بهای تمام شده کالای ساخته شده چگونه محاسبه میشود؟
جمع بندی
حسابداری شرکت های تولیدی با ردیابی دقیق مواد، دستمزد و سربار، بهای تمام شده واقعی محصولات را روشن میکند و مبنای تصمیمگیری درباره قیمت گذاری، کنترل هزینه و ارزیابی کارایی تولید را فراهم میسازد. طراحی کدینگ مناسب، تعریف درست BOM، تفکیک ضایعات عادی از غیرعادی و ثبت صحیح اسناد در هر مرحله، شرایط لازم برای داشتن گزارش های مالی قابل اتکا در کارخانه است. برای واحدهایی که حجم تراکنش بالایی دارند، بهکارگیری نرمافزار ERP یکپارچه، خطای انسانی و تأخیر گزارشدهی را به حداقل میرساند.