در فضای رقابتی و پرتلاطم اقتصاد صنعتی امروز، مدیریت دقیق هزینهها و رسیدن به یک محاسبه منسجم مالی، شاید مهمترین شرط بقا و سودآوری هر سازمان تولیدی باشد. در این میان، بهای تمام شده تولید یکی از شاخص های کلیدی حسابداری صنعتی است که مجموع هزینه های مستقیم و غیر مستقیم صرف شده برای ساخت یک کالا را نشان میدهد. وقتی قیمت تمام شده تولید بهدرستی محاسبه نشود، مدیریت مالی سازمان با ریسکهای جدی مثل قیمت گذاری اشتباه، افت حاشیه سود و تصمیمات استراتژیک نادرست رو به رو هستند. در این مقاله سعی کردهایم راهنمایی کاربردی برای مدیران ارشد، مدیران مالی و حسابداران صنعتی فراهم کنیم تا با شناخت ساختار هزینهها، فرمولها، گامهای اجرایی و راهکارهای مبتنی بر نرم افزار های مدرن، مسیر بهینه سازی هزینه های کارخانه را هموارتر کنند.
پیشنهادی: نرم افزار حسابداری صنعتی شماران: راهکار فوق العاده برای کارخانه و شرکت های تولیدی
بهای تمام شده تولید چیست و چرا اهمیت زیادی برای مدیران دارد؟
بهای تمام شده تولید (Cost of Goods Manufactured یا COGM) در واقع ارزش ریالی همه منابعی است که طی یک دوره زمانی مشخص برای تبدیل مواد اولیه به محصول نهایی مصرف شده. این عدد فقط یک رقم ساده در دفاتر حسابداری نیست؛ ابزاری است برای سنجش کارایی عملیاتی و میزان بهره وری منابع در کارخانه.
نبود آگاهی دقیق از قیمت تمام شده تولید، تصمیم گیری مدیریتی رو با ریسک های جدی مواجه میکند. وقتی هزینه ها درست ردگیری و تسهیم نشوند یا قیمت محصول خیلی بالا تعیین میشود و سهم بازار از دست میرود، یا پایینتر از ارزش واقعی قیمت گذاری میشود که به زیان پنهان منجر خواهد شد.
تحلیل مستمر بهای تمام شده تولید به مدیران ارشد مالی و تولید کمک میکند محصولات زیانده رو شناسایی کنند، خطوط تولید ناکارآمد را اصلاح کنند و خطوط سودآور را تقویت کنند. همین ابزار، سنجش سودآوری تک تک محصولات، ارزیابی طرح های توسعه و تصمیم های مهمی مثل ساخت یا خرید قطعات را ممکن میکند.
تفاوت قیمت تمام شده تولید با بهای تمام شده کالای فروش رفته (COGS)
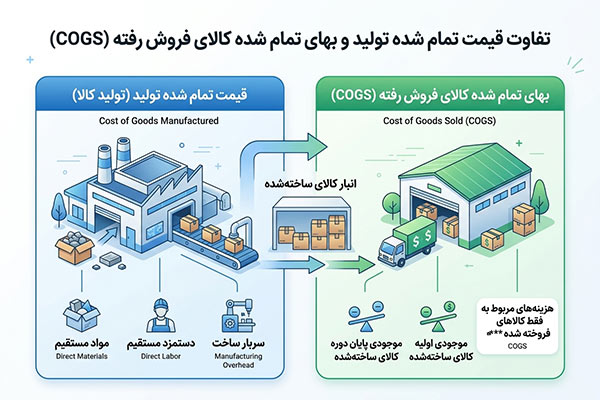
تشخیص تفاوت «بهای تمام شده کالای ساخته شده» از «بهای تمام شده کالای فروش رفته» یکی از مفاهیم کلیدی در حسابداری صنعتی است. قیمت تمام شده تولید فقط هزینه هایی را پوشش میدهد که برای ساخت محصولات تکمیل شده در دوره مالی جاری صرف شده. اما بهای تمام شده کالای فروش رفته (Cost of Goods Sold یا COGS)، ارزش ریالی محصولاتی است که طی همان دوره واقعاً فروخته شدهاند.
این تفاوت از تغییرات موجودی کالای ساخته شده در انبار ناشی میشود. ممکن است بخشی از کالاهای ساخته شده در یک دوره، در انبار بمانند و فروش نروند؛ یا برعکس، بخشی از فروش دوره جاری از موجودی کالای ساخته شده دوره های قبل تامین شده باشد.
| شاخص مقایسه | قیمت تمام شده تولید (COGM) | بهای تمام شده کالای فروش رفته (COGS) |
|---|---|---|
| تعریف | مجموع هزینه های صرف شده برای ساخت کالاهای کامل شده در دوره | ارزش دفتری محصولات فروخته شده به مشتریان طی دوره |
| محل ثبت در صورت های مالی | جدول بهای تمام شده کالای ساخته شده (یادداشت های همراه) | صورت سود و زیان (مستقیماً از درآمد فروش کسر میشود) |
| ارتباط با انبار | متأثر از تغییرات موجودی کالای در جریان ساخت | متأثر از تغییرات موجودی کالای ساخته شده در انبار |
| کاربرد مدیریتی | ارزیابی کارایی خطوط تولید، کنترل ضایعات و عملکرد کارخانه | محاسبه سود ناخالص و تحلیل حاشیه سود تجاری |
۳ رکن اصلی بهای تمام شده تولید
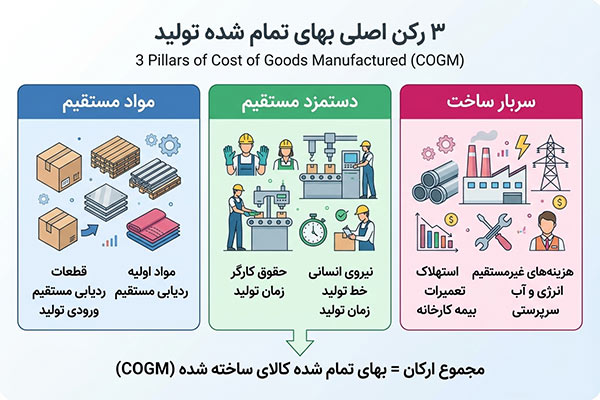
محاسبه قیمت تمام شده تولید بر پایه یک ساختار سه جزئی در حسابداری صنعتی انجام میشود. هر کدام از این اجزا نقش مشخصی توی تبدیل مواد خام به محصول نهایی دارند و نحوه ردیابی و تخصیص آنها در دفاتر مالی هم متفاوت است.
پیشنهادی: کاهش هزینه های تولید در شرکت ها + راهکارهای عملی
۱. مواد مستقیم (Direct Materials) و نقش آن در کیفیت و هزینه
مواد مستقیم به همه مواد اولیه، قطعات و اجزایی گفته میشود که بهطور فیزیکی در ساخت محصول نهایی به کار میروند، بخش مجزا و قابل تشخیصی از محصول را تشکیل میدهند و هزینهشان بهراحتی و از نظر اقتصادی قابل تخصیص به یک واحد محصول است.
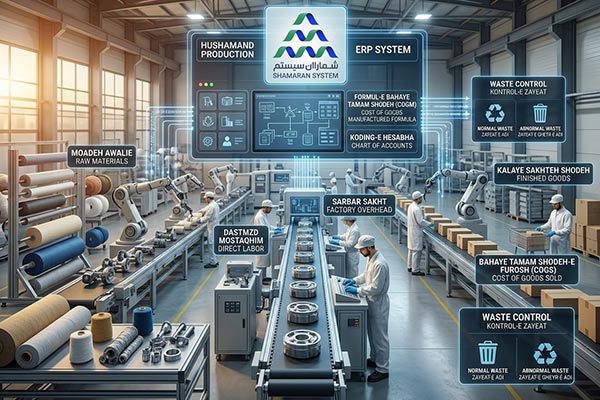
مثلاً در کارخانه تولید خودرو، فولاد بدنه، لاستیکها و موتور جزء مواد مستقیم حساب میشوند. ردیابی مواد مستقیم از طریق اسناد انبار، حوالههای خروج مواد و فرمهای لیست مواد اولیه (Bill of Materials یا BOM) انجام میشود. ارزیابی دقیق مصرف مواد مستقیم، همراه با افت، ضایعات عادی و انحراف مصرف، تأثیر مستقیمی روی تعیین دقیق سربار و بهای مواد مستقیم داره.
۲. دستمزد مستقیم (Direct Labor)؛ نیروی انسانی خط تولید
دستمزد مستقیم شامل حقوق، مزایا، بیمه، پاداش و همه هزینه های مرتبط با نیروی انسانی است که مستقیما در فرآیند تبدیل مواد اولیه به محصول نهایی نقش فیزیکی یا نظارت اجرایی مستقیم دارند؛ مثل حقوق مونتاژکاران، اپراتورهای ماشین آلات و تکنسین های خط تولید.
در حسابداری صنعتی، هزینه پرسنلی که نقش پشتیبانی دارند (مدیران کارخانه، نگهبانان یا پرسنل تعمیر و نگهداری) بهعنوان دستمزد غیر مستقیم شناخته میشود و در سربار ساخت دسته بندی میشوند. محاسبه دقیق دستمزد مستقیم نیازمند ثبت زمان های کاری اختصاص یافته به هر سفارش یا ایستگاه تولیدی از طریق سیستم های کارت خوانی و گزارش کارکرد روزانه است.
۳. سربار ساخت (Factory Overhead)؛ پیچیدهترین بخش محاسبه هزینه
سربار ساخت یا هزینه های عمومی تولید، شامل همه هزینه های کارخانه در دوره تولید است که جز مواد مستقیم و دستمزد مستقیم نیستند. این هزینهها با اینکه برای تداوم عملیات ساخت ضروریاند، مستقیماً قابل ردیابی به یک واحد خاص از محصول نیستند و باید بر اساس مبانی منطقی بین محصولات تسهیم شوند.
مهمترین اقلام سربار ساخت عبارتند از:
- مواد غیرمستقیم: روغنهای صنعتی ماشین آلات، چسبها، ابزارهای برشی مصرفی و ملزومات تمیزکاری کارخانه
- دستمزد غیرمستقیم: حقوق مدیران تولید، سرپرستان شیفت، پرسنل انبار، نیروهای کنترل کیفیت و کادر تعمیرات
- هزینههای اساسی کارخانه: استهلاک ساختمان و ماشینآلات، هزینه انرژی (برق صنعتی، آب، گاز)، اجاره سالنهای تولید، بیمه تجهیزات و هزینههای نگهداری
تسهیم منطقی سربار ساخت نیازمند استفاده از مبانی تخصیص علمی مثل ساعات کار ماشین، ساعات کار مستقیم یا مساحت زیربنای ایستگاه هاست.
فرمول های کلیدی محاسبه بهای تمام شده در شرکتهای تولیدی
برای محاسبه استاندارد قیمت تمام شده، باید جریان هزینهها طبق رویه های پذیرفته شده حسابداری زنجیره بندی شوند. این محاسبات طی چند مرحله و با فرمولهای ریاضی مشخصی انجام میگیرند.
فرمول بهای تمام شده کالای ساختهشده طی دوره
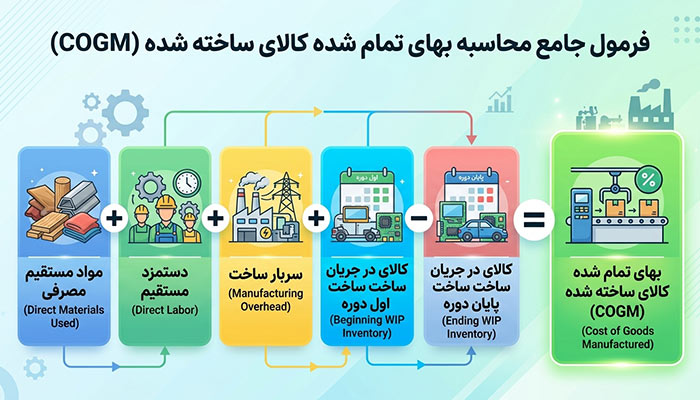
فرمول جامع محاسبه بهای تمام شده کالای ساخته شده (COGM)، علاوه بر سه رکن اصلی تولید، تغییرات موجودی کالای در جریان ساخت (Work in Process یا WIP) در ابتدا و انتهای دوره رو هم در نظر میگیره:
بهای تمام شده کالای ساخته شده = مواد مستقیم مصرفی + دستمزد مستقیم + سربار ساخت + کالای در جریان ساخت اول دوره − کالای در جریان ساخت پایان دوره
برای تعیین «مواد مستقیم مصرفی» در فرمول بالا، این محاسبه انجام میشه:
مواد مستقیم مصرفی = موجودی مواد اول دوره + خرید خالص مواد طی دوره − موجودی مواد پایان دوره
فرمول بهای تمام شده هر واحد محصول تولیدی
بعد از رسیدن به بهای تمام شده کل کالای ساخته شده طی دوره، برای تعیین قیمت تمام شده یک واحد محصول از فرمول زیر استفاده میشه:
قیمت تمام شده هر واحد = جمع کل هزینه های تولید کالای ساخته شده طی دوره ÷ تعداد کل واحد های سالم تولید شده
نکته صنعتی: اگر ضایعات غیرعادی وجود داشته باشه، هزینه واحدهای ضایع شده نباید به بهای تمام شده سایر محصولات سالم سرایت کنه؛ بلکه باید بهعنوان زیان غیرعادی همون دوره مالی ثبت بشه.
فرمول بهای تمام شده کالای فروش رفته (COGS)
ارزیابی نهایی برای درج در صورت سود و زیان و محاسبه سود ناخالص، بر اساس این فرمول انجام میشه:
COGS = موجودی کالای ساخته شده اول دوره + بهای تمام شده کالای ساخته شده طی دوره − موجودی کالای ساخته شده پایان دوره
مثال کاربردی و عددی محاسبه قیمت تمام شده یک واحد کالا
برای اینکه رویه محاسباتی رو بهتر متوجه شوید، فرض کنید کارخانهای که قطعات صنعتی تولید میکند، اطلاعات مالی زیر را برای یک دوره یک ماهه ثبت کرده:
- موجودی مواد اولیه اول دوره: ۱۵,۰۰۰,۰۰۰ ریال
- خرید مواد اولیه طی دوره: ۸۵,۰۰۰,۰۰۰ ریال
- موجودی مواد اولیه پایان دوره: ۲۰,۰۰۰,۰۰۰ ریال
- دستمزد مستقیم پرداختی: ۴۵,۰۰۰,۰۰۰ ریال
- هزینههای سربار ساخت (استهلاک، برق و حقوق غیرمستقیم): ۳۵,۰۰۰,۰۰۰ ریال
- موجودی کالای در جریان ساخت اول دوره: ۱۰,۰۰۰,۰۰۰ ریال
- موجودی کالای در جریان ساخت پایان دوره: ۱۵,۰۰۰,۰۰۰ ریال
- تعداد کل محصول سالم تولید شده: ۱,۰۰۰ عدد
گام های محاسبه:
- مواد مستقیم مصرفی: ۱۵,۰۰۰,۰۰۰ + ۸۵,۰۰۰,۰۰۰ − ۲۰,۰۰۰,۰۰۰ = ۸۰,۰۰۰,۰۰۰ ریال
- کل هزینه های جاری تولید (مواد + دستمزد + سربار): ۸۰,۰۰۰,۰۰۰ + ۴۵,۰۰۰,۰۰۰ + ۳۵,۰۰۰,۰۰۰ = ۱۶۰,۰۰۰,۰۰۰ ریال
- بهای تمام شده کالای ساخته شده طی دوره (COGM): ۱۶۰,۰۰۰,۰۰۰ + ۱۰,۰۰۰,۰۰۰ − ۱۵,۰۰۰,۰۰۰ = ۱۵۵,۰۰۰,۰۰۰ ریال
- قیمت تمام شده هر واحد محصول: ۱۵۵,۰۰۰,۰۰۰ ÷ ۱,۰۰۰ = ۱۵۵,۰۰۰ ریال
| ردیف | شرح عنوان مالی | مبلغ (ریال) |
|---|---|---|
| ۱ | مواد مستقیم مصرفی | ۸۰,۰۰۰,۰۰۰ |
| ۲ | دستمزد مستقیم | ۴۵,۰۰۰,۰۰۰ |
| ۳ | سربار ساخت | ۳۵,۰۰۰,۰۰۰ |
| ۴ | جمع هزینه های تولید دوره (Prime & Overhead) | ۱۶۰,۰۰۰,۰۰۰ |
| ۵ | بهعلاوه: کالای در جریان ساخت اول دوره | ۱۰,۰۰۰,۰۰۰ |
| ۶ | منهای: کالای در جریان ساخت پایان دوره | (۱۵,۰۰۰,۰۰۰) |
| ۷ | بهای تمام شده کالای ساخته شده طی دوره (COGM) | ۱۵۵,۰۰۰,۰۰۰ |
| ۸ | قیمت تمام شده هر واحد محصول (۱,۰۰۰ عدد) | ۱۵۵,۰۰۰ |
روش های هزینهیابی و تخصیص سربار در تولید
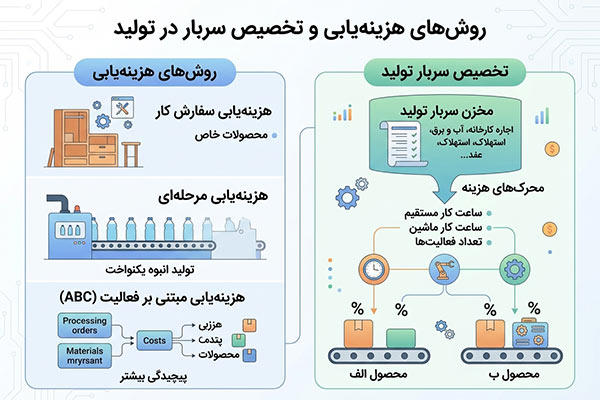
ساختار تولید هر کارخانه تعیین میکنه که چه روش هزینه یابی و تسهیم سرباری براش مناسبه. انتخاب روش نامناسب، انحراف در محاسبه بهای تمام شده رو به دنبال داره.
هزینهیابی سفارش کار در مقابل هزینهیابی مرحلهای
دو رویکرد اصلی برای گردآوری هزینهها در سیستمهای حسابداری صنعتی وجود دارد:
۱. هزینهیابی سفارش کار (Job Order Costing): این روش در صنایعی کاربرد دارد که محصولات سفارشی، متنوع و طبق مشخصات خریدار تولید میشوند؛ مثل قطعه سازیهای سفارشی، ماشین سازی یا صنایع چاپ. در این سیستم، هزینه های مواد، دستمزد و سربار برای هر قرارداد یا «سفارش کار» جداگانه در برگه های هزینه سفارش گردآوری و ردگیری میشه.
۲. هزینهیابی مرحلهای (Process Costing): این روش در صنایعی پیاده میشود که خطوط تولید انبوه، پیوسته و یکنواخت دارند؛ مثل صنایع شیمیایی، سیمان، مواد غذایی و فولاد. هزینهها بهجای سفارشها، به «مراکز یا دوایر تولیدی» تخصیص پیدا میکنن و در پایان دوره با تقسیم کل هزینههای دایره بر «معادل واحدهای تولید شده»، قیمت تمام شده هر واحد به دست میاد.
| ویژگی | هزینهیابی سفارش کار | هزینهیابی مرحلهای |
|---|---|---|
| نوع محصولات | تنوع بالا، سفارشی و ناهمگن | یکنواخت، انبوه و همگن |
| مبنای ردیابی هزینه | هر سفارش یا قرارداد بهصورت مجزا | دوایر و ایستگاههای خط تولید در بازه زمانی |
| محاسبه قیمت واحد | تقسیم کل هزینه سفارش بر تعداد واحدهای آن سفارش | تقسیم هزینههای دوره دایره بر معادل واحد تولید |
| صنایع نمونه | چاپخانهها، کشتیسازی، ساخت ماشینآلات | پالایشگاهها، مواد غذایی، ریسندگی و بافندگی |
روشهای تخصیص هزینه سربار از دوایر خدماتی به تولیدی
مراکز خدماتی در کارخانه (مثل دایره تعمیرات، رستوران یا آزمایشگاه) مستقیماً محصولی تولید نمیکنند، اما وجودشان برای دوایر تولیدی ضروری است. هزینههای این دوایر باید به دوایر تولیدی منتقل و سپس به محصولات تخصیص داده بشوند. متدهای رایج این تسهیم عبارتند از:
- روش مستقیم (Direct Allocation Method): هزینههای مراکز خدماتی مستقیماً و بدون در نظر گرفتن خدمات متقابل بین خود دوایر خدماتی، به دوایر تولیدی منتقل میشود.
- روش یکطرفه یا کاهشی (Step-Down / Sequential Method): خدمات ارائه شده بین دوایر خدماتی بر اساس اولویت بندی (معمولاً دایرهای که به بیشترین مراکز خدمت میدهد) بهصورت یکطرفه تسهیم میشود.
- روش متقابل (Reciprocal Method): کاملترین روش ریاضی است که با استفاده از معادلات چند مجهولی، تعاملات و خدمات دوطرفه بین دوایر خدماتی را بهطور دقیق محاسبه و تسهیم میکند.
- هزینهیابی بر مبنای فعالیت (Activity-Based Costing یا ABC): در این روش بهجای تخصیص حجم محور، محرکهای هزینه (Cost Drivers) تعریف میشوند و هزینه هر فعالیت بر اساس میزان مصرف محصول از اون فعالیت تخصیص پیدا میکند.
۵ گام عملی برای محاسبه دقیق قیمت تمام شده تولید
اجرای محاسبات بهای تمام شده در ساختار کارخانه نیازمند طی کردن یک فرآیند گام به گام و قاعدهمند است:
- شناسایی مراکز هزینه و طبقهبندی اولیه هزینهها: کدگذاری دقیق همه مراکز هزینه (تولیدی، خدماتی، اداری) و طبقه بندی همه فاکتورها و هزینههای ورودی به دو گروه مستقیم و غیرمستقیم.
- ردگیری و ثبت دقیق مصرف مواد مستقیم: تطبیق خروج مواد از انبار با حواله های انبار و ساختار ساخت (BOM)، ثبت ضایعات اولیه و ثانویه، و محاسبه انحراف مصرف مواد نسبت به استاندارد.
- محاسبه کارکرد و جذب هزینههای دستمزد مستقیم: استخراج ساعات کاری ثبت شده پرسنل خط تولید برای هر سفارش یا ایستگاه، و محاسبه هزینه حقوق پایه، اضافه کاری و مزایای جذب شده.
- تعیین مبانی منطقی و تسهیم هزینههای سربار ساخت: انتخاب نرخ جذب مناسب سربار (مثلاً ساعتی بر اساس کارکرد ماشینآلات) و تخصیص هزینههای عمومی کارخانه به ایستگاههای تولیدی.
- محاسبه معادل واحدها و ارزیابی کالای در جریان ساخت: ارزیابی درصد پیشرفت کالای نیمه ساخته در پایان دوره مالی، تبدیل آنها به معادل واحدهای کامل، و محاسبه قیمت تمام شده نهایی برای محصولات تکمیلشده.
اشکالات و خطاهای رایج در سیستم های سنتی محاسبه قیمت تمام شده
خیلی از سازمان های صنعتی هنوز از روش های هزینه یابی سنتی متعلق به دهههای گذشته استفاده میکنند. این رویکردها به دلیل تغییرات ساختاری توی خطوط تولید مدرن، خطاهای محاسباتی متعددی ایجاد میکنن.
مهمترین اشکالات سیستمهای سنتی عبارتند از:
- عدم ثبت بهموقع ضایعات: عدم تفکیک ضایعات عادی از غیرعادی، که قیمت تمام شده محصولات سالم رو بهطور کاذب افزایش میدهد.
- تأخیر در محاسبه پایان دوره: مشخص نشدن قیمت تمام شده تا هفتهها بعد از پایان ماه، که قدرت تصمیم گیری رو از مدیران میگیرد.
- استفاده از نرخ های سربار جذب یکنواخت: عدم تفکیک نرخ سربار برای ماشین آلات پرمصرف و کممصرف.
خطای تخصیص سربار بر اساس ساعت کار مستقیم در کارخانههای مدرن
در سیستمهای هزینهیابی سنتی، ساعات کار دستمزد مستقیم (Direct Labor Hours یا DLH) مبنای اصلی تخصیص سربار کارخانه بود. این روش زمانی که صنایع نیازمند کاربری بالای نیروی انسانی بودن کارایی داشت، چون دستمزد سهم قابل توجهی از هزینه کل رو تشکیل میداد.
اما توی کارخانههای پیشرفته و اتوماتیک امروزی، ساختار هزینهها بهکل تغییر کرده: سهم دستمزد مستقیم به کمتر از ۱۰٪ کاهش پیدا کرده، در حالی که هزینههای سربار (استهلاک رباتها، نرمافزارها، برق و نگهداری) بیش از ۵۰٪ هزینهها رو شامل میشوند.
وقتی حجم عظیمی از هزینههای سربار بر اساس سهم کوچکی از ساعات دستمزد مستقیم تخصیص پیدا میکند، پدیده «انحراف یارانه متقاطع» (Cost Subsidization) رخ میدهد. محصولات پیچیدهای که به ماشین آلات گران قیمت نیاز دارن اما نیروی انسانی کمی میبرند، کمهزینهتر از واقعیت نشون داده میشوند؛ و برعکس، محصولات سادهای که دستمزد بیشتری میبرند، گرانتر محاسبه میشوند. همین اشتباه میتواند به استراتژیهای قیمتگذاری کاملاً اشتباه منجر شود.
۵ راهکار عملی برای کاهش بهای تمام شده تولید و افزایش سودآوری
کاهش قیمت تمام شده بدون افت کیفیت، اهرم اصلی افزایش حاشیه سود و توان رقابتی هر شرکت تولیدی است. رسیدن به این هدف نیازمند اقدامات اصلاحی ساختاریافته است.
| محور تمرکز | اقدامات اجرایی و کلیدی | پیامد مالی مستقیم |
|---|---|---|
| ۱. کنترل ضایعات و موجودی | اجرای سیستمهای کنترل کیفیت (QC) و پایش انبار به روش JIT | کاهش هزینههای انبارداری و پیشگیری از افت کیفیت مواد |
| ۲. بهینهسازی دستمزد و اتوماسیون | خودکارسازی فرآیندهای پرخطا و آموزش نیروی انسانی | افزایش نرخ خروجی و کاهش زمانهای دوبارهکاری |
| ۳. مدیریت انرژی و سربار | اجرای برنامههای نگهداری و تعمیرات پیشگیرانه (PM) | جلوگیری از توقفهای ناگهانی و استهلاک زودهنگام |
| ۴. بازنگری زنجیره تامین | مذاکره مجدد با تامینکنندگان و بهینهسازی ساختار BOM | کاهش قیمت تمام شده خرید مواد اولیه مستقیم |
| ۵. اصلاح سیستمهای اطلاعاتی | حذف فرمهای کاغذی و یکپارچهسازی ثبت دادهها | کاهش خطاهای انسانی و ارتقای شفافیت هزینهها |
کنترل ضایعات و مدیریت موجودی انبار
- کاهش پرت مواد اولیه: پیاده سازی سیستمهای کنترل کیفیت (QC) در نقطه ورود مواد و استفاده از تکنیکهای برش بهینه
- مدیریت انبار Just-In-Time (JIT): کاهش هزینه راکد ماندن سرمایه در انبار و جلوگیری از فاسد یا آسیب دیدن مواد با اصلاح فرایند تامین
- کنترل دقیق ضایعات عادی و غیرعادی: ثبت آنلاین ضایعات در ایستگاهها برای جلوگیری از تکرار خطاهای اپراتوری یا اشکالات تجهیزات
بهینهسازی دستمزد و اتوماسیون خطوط تولید
- افزایش بهرهوری نیروی کار: آموزش تکنسینها برای کاهش زمان های توقف خط تولید
- استفاده از اتوماسیون صنعتی: جایگزینی فرآیندهای دستی با تجهیزات نیمه خودکار برای کاهش خطای انسانی و افزایش سرعت تولید
- تعریف شاخصهای ارزیابی عملکرد (KPI): گره زدن بخشی از پرداختهای تشویقی به کاهش دوبارهکاریها
کنترل و مدیریت هزینههای سربار و انرژی
- نگهداری و تعمیرات پیشگیرانه (PM): جلوگیری از توقفهای ناگهانی خط تولید که موجب هدررفت انرژی و استهلاک تجهیزات میشه
- بهینهسازی مصرف انرژی: اصلاح شیفتهای کاری به ساعات کمباری شبکه برق و استفاده از تجهیزات با راندمان بالا
- بازنگری قراردادهای تأمینکنندگان: مذاکره برای دریافت تخفیفات خریدهای عمده و بهبود شرایط پرداخت
نقش نرمافزارهای مالی و ERP در محاسبه آنلاین و خودکار بهای تمام شده تولید
پیچیدگی فرآیندهای صنعتی مدرن، حجم بالای تراکنشها و لزوم تخصیص چندمرحلهای هزینهها، محاسبات دستی رو تقریباً غیرممکن کرده. راهکارهای یکپارچه برنامه ریزی منابع سازمان (ERP) بستری هوشمند برای مدیریت خودکار این هزینهها فراهم میکنند.
برای دریافت دمو رایگان نرم افزار ERP شماران سیستم همین حالا کلیک کنید!!
چرا اکسل برای محاسبات قیمت تمام شده در صنایع بزرگ کافی نیست؟
هرچند صفحهات اکسل ابزار انعطاف پذیری است، اما اتکا به آن در صنایع متوسط و بزرگ ریسکهای سنگینی به همراه دارد:
- خطر بالای خطای انسانی: احتمال قطع شدن فرمولها، ورود نادرست دادهها و نبود کنترلهای ساختاری
- عدم یکپارچگی آنلاین: نبود اتصال مستقیم به سیستمهای انبار، حضور و غیاب و فروش، که نیازمند ورود مجدد اطلاعاته
- عدم امکان ردیابی تاریخچه (Audit Trail): تغییر فرمولها یا اعداد بدون ثبت سابقه فرد تغییردهنده
- کندی فرایندها و عدم مقیاسپذیری: با افزایش تنوع محصولات و حجم دادهها، فایلهای اکسل کند و غیر قابل استفاده میشوند
مزایای ماژول بهای تمام شده و برآورد هزینه شُماران سیستم
شرکت شُماران سیستم با نزدیک به چهار دهه تجربه تخصصی در پیاده سازی راهکارهای نرمافزاری صنعتی، نرمافزار بهای تمام شده را در بستر بومی سیستم ERP صنعتی (تحت عنوان ShAuto ERP) عرضه کرده.
نقطه تمایز کلیدی این راهکار، تفکیک هوشمند میان «برآورد پیش از تولید» و «محاسبه واقعی» است. سازمانها با استفاده از نرمافزار برآورد بهای تمام شده میتوانند قبل از شروع فرآیند ساخت، برای شرکت در مناقصات یا قیمتگذاری پیشنهادی، هزینه دقیق را پیشبینی کنند. بعد از اجرای تولید هم، ماژول اصلی بهای تمام شده با جمعآوری دادههای واقعی، انحرافات مصرف و هزینه را پایش میکند.
قابلیتهای کلیدی ماژول بهای تمام شده شُماران سیستم عبارتند از:
- یکپارچگی کامل: ارتباط زنده با نرمافزار برنامهریزی تولید، انبار، سیستم حقوق و دستمزد و حسابداری مالی
- محاسبه دقیق دوبارهکاری و ضایعات: تفکیک اسنادی هزینههای دوباره کاری از خطوط اصلی تولید
- تسهیم چند مرحلهای سربار: پشتیبانی از تمام روشهای تخصیص سربار (ABC، کاهشی و مستقیم) بر اساس مراکز هزینه اصلی و فرعی
- محاسبه انحرافات استاندارد و واقعی: ارائه گزارشهای تحلیلی از انحراف نرخ و مصرف مواد، دستمزد و سربار برای اقدام اصلاحی فوری
- صدور خودکار اسناد حسابداری: صدور آنلاین اسناد حسابداری انبار و تولید در پایان دوره
برای دریافت دمو رایگان نرم افزار بهای تمام شده شماران سیستم همین حالا کلیک کنید!!
سوالات متداول درباره بهای تمام شده تولید
تفاوت قیمت تمام شده تولید با قیمت فروش چیست؟
قیمت تمام شده، مجموع هزینههای مستقیم و غیرمستقیم مالی است که برای ساخت یک کالا صرف شده. قیمت فروش، حاصلجمع بهای تمام شده بهعلاوه درصد سود مورد انتظار (Margin)، مالیات و ارزشهای افزوده تجاری است.
اجزای اصلی بهای تمام شده تولید کدامند؟
بهای تمام شده از سه جزء تشکیل میشود: مواد اولیه مستقیم، دستمزد مستقیم کارگران خط تولید، و هزینههای سربار ساخت (شامل انرژی، استهلاک، تعمیرات و هزینههای غیرمستقیم).
آیا اکسل برای محاسبه قیمت تمام شده کارخانه مناسب است؟
اکسل برای کارگاهها و کسبوکارهای کوچک پاسخگو است؛ اما در صنایع متوسط و بزرگ به دلیل پیچیدگی فرمولهای تخصیص، خطر خطای انسانی و نبود ارتباط پویا با انبار و تولید، استفاده از سیستمهای یکپارچه ERP ضروری است.
برآورد بهای تمام شده چیست و چه تفاوتی با محاسبه واقعی دارد؟
برآورد بهای تمام شده، پیشبینی هزینههای ساخت بر اساس استانداردهای مهندسی و نرخهای تخمینی قبل از شروع تولید است (برای قیمتگذاری پیشنهادی یا شرکت در مناقصات). محاسبه بهای تمام شده واقعی هم مربوط به گردآوری و ثبت هزینههای واقعی بعد از پایان عملیات تولید است.
نتیجهگیری
محاسبه دقیق بهای تمام شده تولید، پایه اصلی پایداری مالی و رشد رقابتی هر بنگاه صنعتی است. اتکا به روشهای سنتی و فرمولهایی که با فناوریهای امروز همخوانی ندارند، میتواند انحرافات سنگینی در ارزیابی سودآوری ایجاد کند.
شناخت درست ارکان سهگانه هزینه (مواد، دستمزد و سربار)، استفاده از متدهای بهروز تخصیص مثل هزینهیابی بر مبنای فعالیت (ABC) و عبور از ابزارهای جزیرهای، از الزامات مدیریت صنعتی امروز به شمار میرود. استقرار نرمافزارهای مالی مدرن و زیرساختهای یکپارچه ERP، مثل راهکارهای تخصصی شُماران سیستم، به سازمانها امکان میدهد به محاسبات لحظهای، گزارشهای تحلیلی انحرافات و شفافیت کامل در زنجیره تولید دست پیدا کنند و سودآوری خودشون رو بهطور مستمر بهینه کنند.
همین حالا با کارشناسان شماران در ارتباط باشید و مشاوره رایگان دریافت کنید!!