حسابداری صنعتی (Cost Accounting) شاخهای تخصصی از حسابداری است که هزینههای تولید کالا و ارائه خدمات را جمع آوری، طبقه بندی، تخصیص و تحلیل میکند. در یک کارخانه، این بخش مشخص میکند مواد اولیه، نیروی انسانی و هزینه های جانبی دقیقا چه سهمی از قیمت یک محصول دارند و داده های خام خط تولید را به گزارش هایی تبدیل میکند که مدیران میتوانند بر پایه آنها تصمیم بگیرند.
کار حسابداری صنعتی به ثبت رویدادهای گذشته محدود نمیشود. با بررسی جز به جز هزینه های خط تولید، هزینه های پنهان را آشکار میکند و سود آوری واقعی هر محصول را نشان میدهد. قیمت گذاری رقابتی، کنترل ضایعات، استفاده بهینه از ظرفیت ماشین آلات و برنامه ریزی سود، همگی به بهای تمام شده واقعی نیاز دارند.
اگر کارخانهای سیستم هزینه یابی منسجمی نداشته باشد، ممکن است محصولی زیانده را با تصور سود بالا بفروشد. حالت عکس هم پیش میآید: محصولی که حاشیه سود خوبی دارد، بهخاطر قیمت گذاری اشتباه از رقابت بیرون میماند. به همین دلیل پایش مداوم هزینه ها و بررسی انحرافات از استاندارد، پایه بقا و رشد پایدار در صنایع رقابتی است.
حسابداری صنعتی چیست و چرا اهمیت دارد؟
حسابداری صنعتی که در ادبیات جهانی با نام Cost Accounting شناخته میشود، مسیر تبدیل مواد اولیه به کالای ساخته شده را از نظر مالی دنبال میکند. محور اصلی مفاهیم پایه آن، اندازه گیری دقیق منابع مصرف شده در تولید است تا معلوم شود هر واحد کالا چقدر از منابع سازمان را مصرف کرده است.
اهداف حسابداری صنعتی از ثبت های دفتر روزنامه و کل فراتر میرود:
- تعیین بهای تمام شده واقعی محصولات و خدمات
- کنترل هزینه ها در مراحل مختلف ساخت
- تامین اطلاعات لازم برای بودجه بندی عملیاتی
- ارزشیابی موجودیها در صورتهای مالی (مثل موجودی کالای در جریان ساخت و کالای ساخته شده)
- ارزیابی عملکرد واحدهای تولیدی و مراکز هزینه
کارخانهای که حسابداری صنعتی را درست پیاده نکرده باشد، با «زیان های پنهان» رو به رو میشود: توقفهای برنامه ریزی نشده خط تولید، دوباره کاری، مصرف بیش از حد مواد و تسهیم نادرست سربار. این موارد در عمق حساب های کل پنهان میمانند و کم کم حاشیه سود و سرمایه در گردش را میخورند. مدیریت سودآوری در یک سازمان صنعتی بر سه پایه استوار است: کنترل هزینه، قیمت گذاری علمی و افزایش بهرهوری فرآیندها.
شماران سیستم ارائه کننده راهکارهای یکپارچه برای صنابع مختلف است. نرم افزار حسابداری صنعتی ما با قابلیت اتصال به سامانه مودیان کار شما را ساده می کند.
تفاوت حسابداری مالی و حسابداری صنعتی
برای فهم بهتر حسابداری صنعتی، باید تفاوت آن با حسابداری مالی را بشناسیم. حسابداری مالی تصویر کلی وضعیت مالی شرکت را برای ذینفعان بیرونی، مثل سهامداران، بانک ها و سازمان امور مالیاتی، ارائه میکند. حسابداری صنعتی برای تصمیم گیری داخلی مدیران مالی، مدیران کارخانه و برنامه ریزان تولید ساخته شده است.
| محور مقایسه | حسابداری مالی | حسابداری صنعتی |
|---|---|---|
| مخاطبان اصلی | برون سازمانی (سرمایه گذاران، بانکها، ممیزان مالیاتی، نهاد های دولتی) | درون سازمانی (مدیران ارشد، مدیران مالی، مدیران تولید) |
| افق زمانی | گذشته نگر؛ گزارش رویدادهای انجام شده | حال و آینده؛ تحلیل، پیش بینی هزینه و بودجه بندی |
| الزامات قانونی | الزام به رعایت استانداردهای حسابداری و قوانین مالیاتی | بدون الزام بیرونی؛ تابع نیاز مدیریت |
| سطح تفکیک داده ها | کلان (ترازنامه، صورت سود و زیان) | جزئی (محصول، خط تولید، مرکز هزینه، سفارش) |
| دوره گزارش دهی | ثابت (سه ماهه، شش ماهه، سالانه) | مداوم؛ روزانه، هفتگی یا بر حسب نیاز مدیریت |
| محور تمرکز | سودآوری کلی و وضعیت داراییها و تعهدات | کنترل هزینه، بهینه سازی فرآیند و محاسبه دقیق بهای تمام شده |
نکتهای که معمولاً نادیده گرفته میشود این است که این دو سیستم رقیب هم نیستند. خروجی حسابداری صنعتی، به ویژه ارزش موجودیها و بهای تمام شده کالای فروش رفته، مستقیماً به صورت های مالی منتقل میشود و در حسابداری مالی به کار میرود.
انواع هزینهها در حسابداری صنعتی
پیش از رسیدن به عناصر بهای تمام شده، بهتر است دسته بندی های رایج هزینه را بشناسیم، چون تقریباً تمام روش های هزینهیابی بر آنها تکیه دارند:
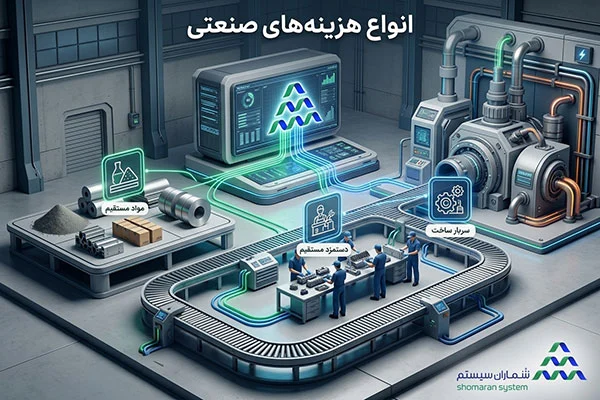
- هزینههای مستقیم و غیرمستقیم: هزینه مستقیم را میتوان بهسادگی به یک محصول مشخص نسبت داد (مثل ورق فولاد در ساخت یک قطعه). هزینه غیرمستقیم به چند محصول مشترکاً مربوط است (مثل برق کارگاه).
- هزینههای ثابت و متغیر: هزینه متغیر با حجم تولید تغییر میکند (مثل مواد اولیه). هزینه ثابت در محدوده مشخصی از تولید تقریباً یکسان میماند (مثل اجاره سوله).
- هزینه های دورهای و محصول: هزینههای تولیدی به بهای محصول اضافه میشوند، ولی هزینه های فروش و اداری معمولاً در دوره وقوع بهعنوان هزینه شناسایی میشوند.
این تفکیک ها تعیین میکنند هر هزینه در کدام بخش گزارش بیاید و چه نقشی در محاسبه بهای تمام شده داشته باشد.
سه عنصر اصلی بهای تمام شده
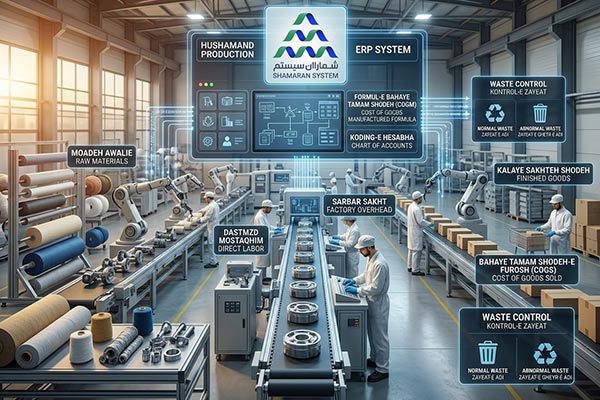
بهای تمام شده هر کالا از سه جز تشکیل میشود: مواد، دستمزد و سربار. تفکیک درست این اجزا شرط محاسبه صحیح هزینه در هر سیستم صنعتی است.
۱. مواد مستقیم (Direct Materials)
مواد مستقیم همان مواد اولیهای است که بهصورت فیزیکی در محصول نهایی قابل ردیابی است و بخش جدایی ناپذیر آن محسوب میشود. فولاد در بدنه خودرو، پارچه در پوشاک و ماده موثره در قرص های دارویی نمونه هایی از آن هستند. مقدار و ارزش ریالی مواد مصرفی بر اساس درخواست کالا از انبار، حواله های انبار و ساختار محصول (BOM) محاسبه و کنترل میشود.
۲. دستمزد مستقیم (Direct Labor)
دستمزد مستقیم یعنی حقوق، مزایا و پاداش کارکنانی که مستقیما روی خط تولید یا مونتاژ کار میکنند، مثل اپراتور دستگاه، جوشکار یا مونتاژکار. برای محاسبه دقیق آن باید ساعات کاری هر نفر روی هر سفارش یا هر شیفت ثبت شود تا هزینه کار انجام شده به حساب همان کالا برود.
۳. سربار ساخت (Manufacturing Overhead)
سربار ساخت شامل همه هزینه های غیرمستقیم تولید است؛ هزینه هایی که برای ساخت لازماند، اما ردیابی مستقیم آنها روی یک واحد محصول یا ممکن نیست یا بهصرفه نیست. استهلاک ماشین آلات، برق و گاز صنعتی، اجاره سوله، حقوق سرپرستان خط، لوازم مصرفی و تعمیر و نگهداری تجهیزات از این دستهاند.
ترکیب این سه عنصر، بهای تمام شده تولید را میسازد. دو ترکیب مهم هم وجود دارد:
- هزینه اولیه (Prime Cost): مواد مستقیم + دستمزد مستقیم
- هزینه تبدیل (Conversion Cost): دستمزد مستقیم + سربار ساخت
یک مثال ساده از محاسبه بهای تمام شده
فرض کنید کارگاهی در یک ماه ۵٬۰۰۰ واحد محصول تولید کرده و هزینهها به این شرح است:
| عنصر هزینه | مبلغ (میلیون ریال) |
|---|---|
| مواد مستقیم مصرفی | ۴۰۰ |
| دستمزد مستقیم | ۱۵۰ |
| سربار ساخت | ۲۰۰ |
| جمع بهای تمام شده تولید | ۷۵۰ |
بهای تمام شده هر واحد از تقسیم ۷۵۰ میلیون ریال بر ۵٬۰۰۰ واحد به دست میآید که برابر ۱۵۰٬۰۰۰ ریال است. هزینه اولیه این تولید ۵۵۰ میلیون ریال و هزینه تبدیل آن ۳۵۰ میلیون ریال است. در عمل، کالای در جریان ساخت اول و آخر دوره و ضایعات هم به محاسبه اضافه میشود، اما منطق کار همین است.
مطالعه بیشتر: بهای تمام شده تولید چیست؟
مهمترین روشهای هزینهیابی در حسابداری صنعتی
روش هزینهیابی را باید بر اساس نوع تولید، تنوع محصولات و شیوه جریان ساخت انتخاب کرد. انتخاب درست این روش مستقیماً روی شفافیت مالی سازمان اثر میگذارد.
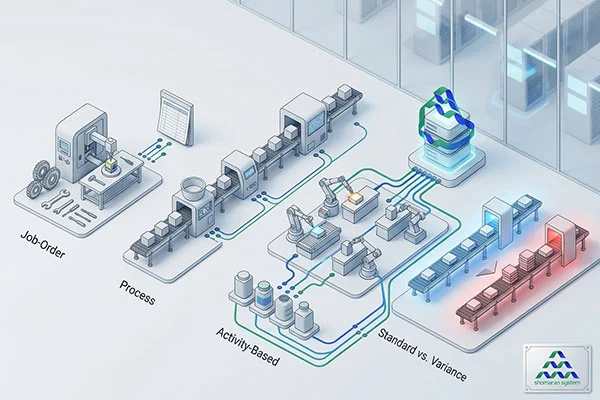
هزینهیابی سفارش کار (Job-Order Costing)
این روش برای کسب و کارهایی مناسب است که محصولاتشان را بر اساس سفارش مشتری، در بچهای جداگانه و با مشخصات فنی متفاوت میسازند. برای هر سفارش یک «کارت هزینه سفارش» باز میشود و مواد مستقیم، دستمزد مستقیم و سربار تخصیص یافته به همان سفارش ثبت میشود. ماشین سازی، قطعه سازی پیمانکاری، چاپخانهها و تولیدکنندگان تجهیزات سفارشی از این روش استفاده میکنند.
هزینهیابی مرحلهای (Process Costing)
در کارخانههایی که محصولات استاندارد را بهصورت انبوه و پیوسته تولید میکنند، هزینهها بر اساس مراحل ساخت (مراکز هزینه یا دپارتمان های تولیدی) در یک دوره زمانی جمع میشود. بهای تمام شده هر واحد از تقسیم کل هزینه های تجمیع شده بر تعداد «واحدهای معادل» تولید شده به دست میآید. صنایع شیمیایی، پتروشیمی، سیمان، مواد غذایی و داروسازی نمونههای رایج آن هستند. این دو روش، یعنی سفارش کار و مرحلهای، ستون های اصلی هزینهیابی سنتی محسوب میشوند.
هزینهیابی بر مبنای فعالیت (ABC)
هزینهیابی بر مبنای فعالیت (Activity Based Costing) برای رفع ضعف روشهای سنتی در تخصیص سربار طراحی شد. در این روش، فرآیند تولید به فعالیتهای مختلف تقسیم میشود. هزینهها ابتدا به مجموعه های هزینه فعالیت (Activity Cost Pools) و سپس بر اساس محرک های هزینه (Cost Drivers) به محصولات تخصیص پیدا میکنند. در کارخانه هایی که تنوع محصول و سربار سنگین دارند، ABC دقیقترین تصویر از بهای تمام شده واقعی را میدهد.
هزینهیابی استاندارد و تحلیل انحرافات
هزینهیابی استاندارد ابزاری برای برنامه ریزی و کنترل مدیریتی است. پیش از شروع تولید، هزینههای استاندارد مواد، دستمزد و سربار بر اساس نرخهای کارشناسی تعیین میشود. بعد از پایان دوره، هزینه واقعی با استاندارد مقایسه میشود و انحرافات مثبت و منفی، مثل انحراف نرخ مواد، انحراف مصرف، انحراف کارایی دستمزد و انحراف جذب سربار، استخراج میشود تا مدیران اقدام اصلاحی انجام دهند.
هزینهیابی جذبی و هزینهیابی متغیر
یک تفکیک مهم دیگر هم وجود دارد. در هزینهیابی جذبی همه هزینههای تولید، چه ثابت و چه متغیر، به محصول تخصیص داده میشود و این روش مبنای گزارشگری مالی است. در هزینهیابی متغیر فقط هزینه های متغیر به محصول نسبت داده میشود و هزینه های ثابت بهصورت هزینه دوره شناسایی میشود. روش دوم برای تحلیل نقطه سربهسر و تصمیم هایی مثل پذیرش سفارش با قیمت کمتر، کاربرد زیادی دارد.
نقش برنامه ریزی و داده های خط تولید در حسابداری صنعتی
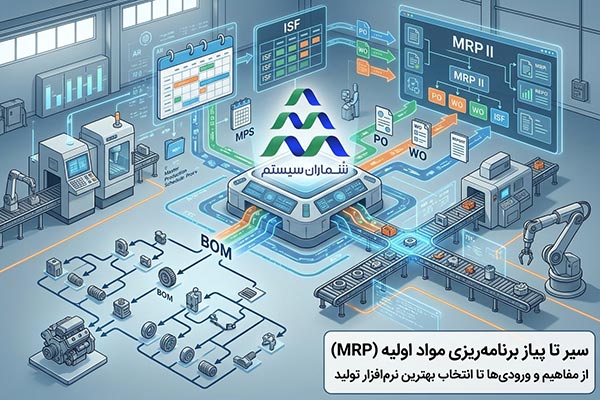
حسابداری صنعتی نمیتواند جدا از بقیه سازمان کار کند. صحت محاسبات بهای تمام شده مستقیماً به کیفیت دادههایی بستگی دارد که از خطوط تولید، انبارها و واحدهای فنی میرسد. اگر ظرفیت واقعی ماشینآلات، نرخ ضایعات، زمانهای توقف و میزان مصرف مواد شفاف نباشد، هر الگوریتم هزینهیابی هم نتیجه اشتباه میدهد.
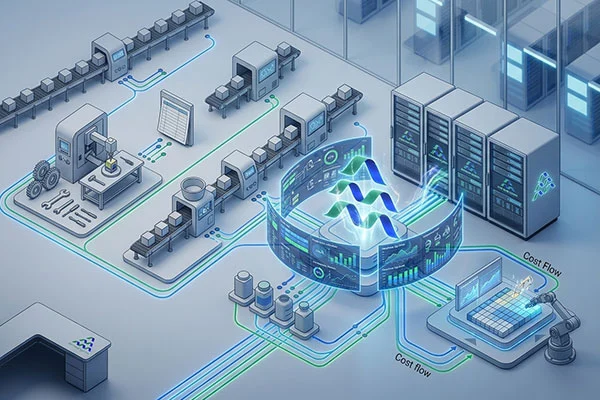
شرط اصلی محاسبه دقیق هزینه و تعیین انحرافات مصرف مواد و زمان، یک فرآیند منسجم برنامه ریزی تولید است؛ فرآیندی که میان تأمین مواد، سفارشهای کاری و ظرفیت خطوط تعادل برقرار کند.
از طرف دیگر، ثبت دستی و فرمهای کاغذی در سالن تولید منشأ اصلی خطا، تأخیر در گزارشدهی و ثبتهای غیرواقعی است. برای جمعآوری دادههای لحظهای، ردیابی قطعات در ایستگاههای کاری و ثبت خودکار ضایعات، به یک نرم افزار اتوماسیون صنعتی نیاز دارید تا داده ها بدون دخالت دستی از تجهیزات دریافت شود و مستقیم وارد زیرسیستم مالی گردد.
مراحل پیاده سازی حسابداری صنعتی در یک کارخانه
اگر هنوز سیستم هزینه یابی منظمی ندارید، این مسیر معمولاً کارآمد است:
- تعریف مراکز هزینه: کارخانه را به بخش های تولیدی و خدماتی (مثل برش، مونتاژ، رنگ، تعمیرات) تقسیم کنید.
- طبقه بندی هزینهها: هر هزینه را مشخص کنید که مستقیم است یا غیرمستقیم، ثابت است یا متغیر.
- تدوین درخت محصول (BOM) و مسیر ساخت: مصرف مواد و زمان عملیات هر محصول را دقیق ثبت کنید.
- انتخاب مبنای تسهیم سربار: مبنایی مثل ساعت کار ماشین یا ساعت دستمزد را متناسب با نوع تولید انتخاب کنید.
- انتخاب روش هزینهیابی: سفارش کار، مرحلهای، ABC یا استاندارد را بر اساس ماهیت تولید برگزینید.
- ثبت منظم دادهها: رسیدها، حوالهها، کارکرد نیروی انسانی و آمار تولید را بهموقع و در یک سیستم یکپارچه ثبت کنید.
- تحلیل و بازبینی: گزارشهای بهای تمام شده و انحرافات را هر دوره بررسی کنید و اقدام اصلاحی تعریف کنید.
چالش های حسابداری صنعتی دستی و سنتی
با دفترنویسی سنتی یا فایل های جداگانه اکسل میشود بهای تمام شده را حساب کرد، اما با افزایش حجم و پیچیدگی تولید، مشکلات بهسرعت ظاهر میشوند:
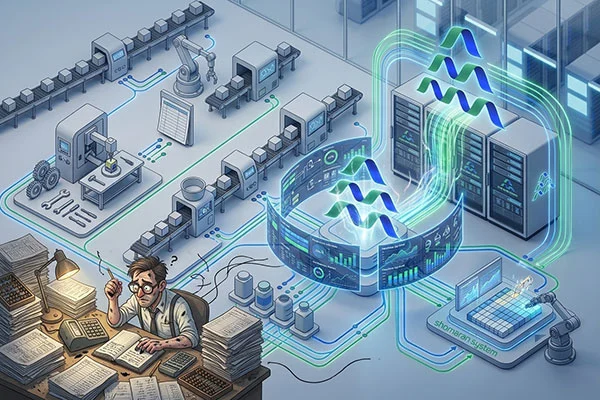
- تاخیر در محاسبه: در سیستم دستی، محاسبه سربار و بهای تمام شده اغلب هفته ها بعد از پایان ماه انجام میشود. در آن زمان، دیگر برای تصمیم گیری دیر شده است.
- خطای انسانی: فرمول های تسهیم سربار و محاسبات چندسطحی BOM در صفحات گسترده، احتمال اشتباه را بالا میبرد.
- شفاف نبودن ضایعات: وقتی ضایعات عادی و غیرعادی در زمان وقوع ثبت نشود، هدررفت مواد و انحراف بهای تمام شده پنهان میماند.
- تسهیم نادرست سربار: تخصیص غیرمنصفانه سربار روی محصولات مختلف، سودآوری واقعی آنها را وارونه نشان میدهد.
- مغایرت انبار: تاخیر در ثبت حواله ها و رسیدها باعث اختلاف بین موجودی فیزیکی و ریالی در پایان دوره مالی میشود.
تحول حسابداری صنعتی با ERP
ظهور سیستم های برنامه ریزی منابع سازمان (ERP) تحول بزرگی در حسابداری صنعتی ایجاد کرد. یک سیستم ERP تخصصی دیوار بین واحدها را برمیدارد و تأمین، انبار، تولید، کیفیت، منابع انسانی و مالی را یکپارچه میکند.
در چنین بستری، هر رویداد عملیاتی، مثل صدور حواله مواد، ثبت کارکرد نیروی انسانی یا اعلام پایان یک مرحله ساخت، بلافاصله روی لایه مالی اثر میگذارد. نتیجه آن هزینهیابی لحظهای (Real-time Costing) است: مدیر میتواند پیش از بسته شدن دوره مالی، حاشیه سود واقعی هر سفارش را ببیند.
برای کنترل دقیق بهای تمام شده و حذف فرآیندهای جزیرهای در سازمانهای متوسط و بزرگ، استفاده از یک نرم افزار erp تخصصی ضروری است تا ماژولهای مالی و تولیدی در یک بستر مشترک داده رد و بدل کنند. اگر میخواهید درباره امکانات و الزامات پیاده سازی بیشتر بدانید، مقاله ERP برای تولید را بخوانید.
ما در شماران سیستم به عنوان نرم افزار ERP شاتو را ارائه کرده ایم. همین حالا تست کنید و دمو و مشاوره رایگان را دریافت کنید.
ویژگیهای یک نرم افزار حرفهای حسابداری صنعتی
انتخاب نرم افزار برای مدیران ارشد و مالی کارخانه یک تصمیم استراتژیک است. یک نرم افزار محاسبه بهای تمام شده خوب باید پیچیدگیهای ساخت در صنایع مختلف را پوشش دهد و در محاسبات مالی انعطاف داشته باشد. مهمترین ویژگیها:
- پشتیبانی از BOM چند سطحی و فرمول های ساخت چندگانه: محاسبه هزینه در ساختارهای پیچیده و با فرمولهای جایگزین.
- موتور قدرتمند تسهیم سربار: امکان تعریف مبناهای مختلف (ساعت کار ماشین، ساعت دستمزد، متراژ، وزن و…) بهصورت چندمرحلهای و متقاطع.
- محاسبه خودکار انحرافات: شناسایی انحراف مصرف مواد، نرخ مواد، کارایی دستمزد و جذب سربار بر اساس استانداردها.
- مدیریت کالای در جریان ساخت (WIP): ارزشیابی دقیق موجودی نیمه ساخته در پایان هر دوره.
- یکپارچگی با انبار و خط تولید: دریافت خودکار رسید، حواله و آمار تولید بدون ورود مجدد داده.
- گزارشهای تحلیلی و مدیریتی: داشبوردهای BI برای مقایسه بهای تمام شده برآوردی و واقعی به تفکیک محصول و مرکز هزینه.
سازمان هایی که میخواهند سیستم مالی خود را ارتقا دهند، میتوانند از نرم افزار حسابداری صنعتی شماران سیستم استفاده کنند؛ نرم افزاری که بر اساس نیازهای صنایع ایران و استاندارد های ملی و بین المللی طراحی شده است.
شاخص های مهم برای سنجش عملکرد هزینهای
بعد از استقرار سیستم، این شاخص ها نشان میدهند وضعیت کارخانه چگونه است:
- بهای تمام شده هر واحد محصول و روند تغییر آن در دورههای مختلف
- درصد ضایعات نسبت به کل مواد مصرفی
- نرخ جذب سربار و میزان انحراف آن از مقدار پیش بینیشده
- حاشیه سود ناخالص هر محصول یا هر سفارش
- بهره برداری از ظرفیت ماشین آلات
سوالات متداول درباره حسابداری صنعتی
خیر. بیشترین کاربرد و پیچیدگی آن در تولید است، ولی مفاهیم پایهاش در شرکتهای خدماتی، پروژهای، پیمانکاری، بیمارستانها و موسسات مالی هم به کار میرود. در این سازمانها از حسابداری صنعتی برای تعیین بهای تمام شده خدمات، سنجش سودآوری پروژهها و کنترل هزینه های عملیاتی استفاده میشود.
سربار شامل همه هزینه های غیرمستقیم ساخت است: استهلاک تجهیزات و ساختمان کارخانه، برق و انرژی، اجاره سوله، حقوق سرپرستان خطوط، تعمیر و نگهداری ماشینآلات و خدمات پشتیبانی تولید.
هزینه اولیه مجموع مواد مستقیم و دستمزد مستقیم است. هزینه تبدیل مجموع دستمزد مستقیم و سربار ساخت است و نشان میدهد تبدیل مواد به محصول چقدر هزینه برداشته است.
حداقل به درخت محصول (BOM)، اطلاعات مصرف مواد، ساعات کار نیروی انسانی، فهرست هزینه های سربار و آمار تولید هر دوره نیاز دارید. هر چه این دادهها دقیقتر و منظمتر باشد، نتیجه قابل اتکاتر است.
ERP با یکپارچه کردن واحدها، حذف دوبارهکاری، ثبت لحظهای ضایعات، ردیابی دقیق مواد و محاسبه شفاف انحرافات، منافذ هدررفت مالی را میبندد. داده های بلادرنگ هم به مدیریت اجازه میدهد سریعتر تصمیم بگیرد و منابع را بهتر مصرف کند. آیا حسابداری صنعتی فقط برای کارخانه ها و شرکت های تولیدی است؟
عوامل سربار در حسابداری صنعتی شامل چه مواردی است؟
فرق هزینه اولیه و هزینه تبدیل چیست؟
برای شروع حسابداری صنعتی چه اطلاعاتی لازم است؟
نرم افزار ERP چگونه به کاهش هزینههای تولید کمک میکند؟
جمع بندی
حسابداری صنعتی برای بقا و رقابت پذیری بنگاههای تولیدی در دنیای امروز ضروری است. اگر بهای تمام شده دقیق محاسبه نشود، تصمیم های مدیریتی اشتباه و قیمت گذاری ناکارآمد کارخانه را تهدید میکند. راه عبور از محدودیتهای هزینهیابی سنتی، استفاده از سیستم های یکپارچه است که دادهها را خودکار جمع میکنند.
شرکت شُماران سیستم با نزدیک به چهار دهه سابقه در صنعت نرمافزار ایران و ارائه راهکارهای ERP بومی، دارنده گواهینامه بین المللی TEC کانادا است. ماژول حسابداری صنعتی و بهای تمام شده شماران سیستم (CAS) با اتصال به ShAuto ERP، اتوماسیون صنعتی و برنامه ریزی تولید، محاسبه بهای تمام شده را از کاری پیچیده و زمانبر به فرآیندی خودکار، دقیق و لحظهای تبدیل میکند.
مدیران ارشد، مدیران مالی و صاحبان صنایع میتوانند برای ارتقای ساختار مالی سازمان، تحلیل فرآیندهای فعلی و دریافت مشاوره یا دمو، با کارشناسان شماران سیستم تماس بگیرند.