مدیریت هزینه مجموعهای نظاممند از اقدامات برای برنامه ریزی، برآورد، تخصیص، کنترل و بهینه سازی هزینههای یک سازمان است و هدف اصلی آن، ارتقای پایداری مالی و افزایش سودآوری است. این فرایند ابزاری راهبردی برای تحلیل جریان های مالی، حذف فعالیت های فاقد ارزش افزوده و بهبود تصمیم های مدیریتی در تخصیص منابع محدود به شمار میآید. مدیریت هزینه با یکپارچه سازی داده های عملیاتی، انبار و مالی، سازمان را قادر میسازد بهای تمام شده واقعی کالا و خدمات خود را محاسبه کند، به شفافیت کامل برسد و حاشیه سود رقابتی ایجاد نماید.
مدیریت هزینه در یک نگاه
- تعریف: فرایند پیوسته برآورد، بودجه بندی، پایش و بهینه سازی هزینهها با هدف خلق بیشترین ارزش به ازای هر ریال هزینه شده.
- تفاوت با کاهش هزینه: کاهش هزینه اقدامی مقطعی و تدافعی است؛ مدیریت هزینه رویکردی دائمی، پیشنگر و راهبردی است.
- مهمترین روشها: هزینهیابی بر مبنای فعالیت (ABC)، هزینه یابی هدف، هزینهیابی کایزن و ترازسنجی (Benchmarking).
- الزام نرم افزاری: در سازمان های متوسط و بزرگ، اجرای مؤثر آن بدون نرم افزار یکپارچه مالی و ERP عملاً ممکن نیست.
مدیریت هزینه چیست؟ (تعریف جامع)
در ادبیات مالی و مدیریتی امروز، مفهوم مدیریت هزینه بسیار فراتر از ثبت سنتی تراکنشهای حسابداری یا کنترل فاکتورها و قبوض است. مدیریت هزینه یک سیستم جامع، پیوسته و پیشنگر است که تمام مراحل گردآوری، طبقه بندی، پیش بینی، تخصیص، تحلیل و کنترل هزینهها را در سراسر زنجیره ارزش یک بنگاه اقتصادی پوشش میدهد. برخلاف تصور رایج که مدیریت هزینه را با «کاهش بی قید و شرط مخارج» یکی میداند، این رویکرد به دنبال حداکثر کردن ارزش خلقشده به ازای هر واحد سرمایه گذاری و هر ریال هزینه است.
از دید تحلیلی، هزینههای یک سازمان هرگز تصادفی و خود به خود ایجاد نمیشوند؛ همه آنها نتیجه مستقیم تصمیمهای مدیریتی در تخصیص منابع محدودند. وقتی مدیران ارشد درباره خرید تجهیزات، ساختار نیروی انسانی، فرمولاسیون تولید، نحوه تامین مواد اولیه یا شیوههای بازاریابی تصمیم میگیرند، در واقع الگوی هزینهای و ساختار مالی سازمان را شکل میدهند. به همین دلیل، مدیریت هزینه نقش قطب نمای راهبردی را ایفا میکند و با ارزیابی پیامدهای مالی تصمیمها پیش از اجرا، از هدررفت سرمایه در همان ابتدا جلوگیری مینماید.
اجرای اثربخش این فرایند مستلزم ایجاد ارتباط میان واحدهای عملیاتی، تامین، انبار، تولید و مالی است. در نبود یک چارچوب یکپارچه، سازمانها هنگام مواجهه با تورم، نوسانات ارزی یا افت تقاضا ناچار میشوند هزینههای حیاتی مانند کیفیت، تحقیق و توسعه یا بازاریابی را ناگهان و بدون پشتوانه کارشناسی کاهش دهند؛ تصمیمی که در بلندمدت به جایگاه رقابتی شرکت آسیب های جبران ناپذیر وارد میکند. در مقابل، مدیریت هوشمندانه هزینه با تفکیک هزینههای مولد و ارزش آفرین از هزینه های غیرضروری، زمینه رشد پایدار بنگاه را فراهم میآورد.
مطلب مرتبط: بهای تمام شده تولید چیست؟: فرمول های مهاسبه بهای تمام شده و نرم افزار های مناسب
اهداف و مزایای مدیریت هزینه در سازمان
استقرار یک سیستم جامع مدیریت هزینه، زیربنای حاکمیت شرکتی مطلوب و شرط لازم برای هدایت هوشمندانه بنگاه های متوسط و بزرگ است. اهداف و مزایای این سیستم را میتوان در دو سطح زیرساختی عملیاتی و راهبردی دسته بندی کرد.
اهداف اصلی سیستم مدیریت هزینه
- اندازه گیری دقیق بهای تمام شده منابع: گردآوری و تخصیص متناسب هزینه های مواد، دستمزد و سربار برای محاسبه بهای تمام شده واقعی محصولات یا خدمات و ایجاد مبنایی علمی برای قیمت گذاری.
- شناسایی و حذف فعالیتها و اقلام فاقد ارزش افزوده: ردیابی فرایندها و گلوگاه هایی که منابع مالی را مصرف میکنند، اما سهمی در ایجاد ارزش برای مشتری نهایی ندارند.
- ارزیابی کارایی و اثربخشی فعالیتهای اصلی: سنجش مداوم انحراف عملکرد واقعی از استانداردهای مصوب برای ارزیابی کارایی بخشهای مختلف سازمان و انجام اصلاحات ساختاری.
مزایای کلیدی
- افزایش سودآوری و حاشیه سود: با شناسایی هزینههای پنهان، کاهش ضایعات تولید و حذف دوباره کاریها، حاشیه سود ناخالص و خالص سازمان بدون نیاز به افزایش قیمت فروش بهبود مییابد.
- ارتقای بهره وری عملیاتی: تخصیص هدفمند منابع به بخشهای پربازده و روان سازی جریانهای کاری، بهره برداری حداکثری از ظرفیت های موجود را ممکن میسازد.
- پایداری مالی و مدیریت جریان نقدی: کنترل منضبط پیش بینی نقدینگی و تعهدات مالی، توان سازمان را در برابر بحران های غیرمنتظره اقتصادی و رکود بازار افزایش میدهد.
- افزایش قدرت رقابت پذیری: توانایی عرضه محصولات و خدمات باکیفیت با بهای تمام شده مناسب، موقعیت برتری در رقابتهای بازار و مناقصات بزرگ ایجاد میکند.
- تصمیم گیری مبتنی بر داده: دسترسی به اطلاعات دقیق و بههنگام درباره هزینه، مدیران را از تصمیم گیری مبتنی بر حدس و تجربه صرف بینیاز میکند.
مطلب مرتبط: راهکارهایی برای کاهش هزینه تولید و افزایش سودآوری
انواع هزینه و طبقه بندی آنها
پیش از اجرای هر روش مدیریت هزینه، باید هزینهها را بهدرستی طبقه بندی کرد. شناخت رفتار هر هزینه، پایه همه تحلیلهای بعدی، از نقطه سر به سر تا بودجه بندی، است. رایجترین معیارهای طبقه بندی عبارتاند از:
| معیار طبقه بندی | انواع هزینه | توضیح و نمونه |
|---|---|---|
| رفتار هزینه نسبت به حجم فعالیت | ثابت، متغیر، نیمهمتغیر | هزینه ثابت با تغییر تولید تغییر نمیکند (اجاره کارخانه)؛ هزینه متغیر با حجم تولید تغییر میکند (مواد اولیه)؛ هزینه نیمه متغیر ترکیبی از هر دو است (قبض برق). |
| قابلیت ردیابی به محصول | مستقیم، غیرمستقیم (سربار) | مواد و دستمزد مستقیم را میتوان بهسادگی به محصول نسبت داد؛ هزینه هایی مانند استهلاک ساختمان کارخانه به صورت سربار تسهیم میشوند. |
| کارکرد در سازمان | تولیدی، فروش و توزیع، عمومی و اداری | هزینه های تولیدی در بهای تمام شده کالا لحاظ میشوند و بقیه معمولاً هزینه دوره محسوب میگردند. |
| زمان شناسایی در حسابداری | هزینه محصول، هزینه دوره | هزینه محصول تا زمان فروش در موجودی کالا نگهداری میشود؛ هزینه دوره در همان دوره وقوع شناسایی میگردد. |
| اثر بر تصمیمگیری | مربوط، نامربوط، فرصت از دست رفته، هزینه غرق شده | در تصمیمها فقط هزینه های آتی و متفاوت میان گزینهها مربوطاند؛ هزینه های گذشته (غرق شده) نباید در تصمیم جدید دخالت داده شوند. |
تفاوت مدیریت هزینه سنتی و مدیریت هزینه راهبردی (استراتژیک)
نگاه سازمانها به مقوله هزینه در دهههای اخیر دستخوش تحولی بنیادین شده است. مدیریت هزینه سنتی عمدتاً بر حسابداری مالی کلاسیک استوار است و بر کاهش مقطعی و درون سازمانی مخارج در سطح واحدهای مستقل تمرکز دارد. در این دیدگاه، هزینه متغیری کاملاً منفی تلقی میشود که باید در هر شرایطی کاهش یابد. افزون بر این، رویکرد سنتی ابزاری واکنشی است؛ یعنی پس از پایان دوره مالی و وقوع هزینهها به بررسی انحرافات بودجهای میپردازد و از تحلیل عوامل محیطی، رفتار تامین کنندگان و ساختار هزینه رقبا غافل میماند.
در مقابل، مدیریت هزینه راهبردی (Strategic Cost Management یا SCM) هزینه را در بستر موقعیت راهبردی سازمان و زنجیره ارزش صنعت ارزیابی میکند. این رویکرد پیشنگر و بروننگر، هدف خود را تنها کاهش مخارج نمیداند، بلکه ایجاد مزیت رقابتی پایدار، از مسیر رهبری هزینه یا تمایز محصول، را دنبال میکند. در این رویکرد، کل زنجیره تأمین و مراحل طراحی، تولید، توزیع و خدمات پس از فروش تحلیل میشود تا فرصتهای بهینهسازی در تمام چرخه عمر محصول شناسایی شود.
مطلب مرتبط: راهنمای کامل کاهش ضایعات تولید همراه با ۱۰ استراتژی عملی
| شاخص مقایسه | مدیریت هزینه سنتی | مدیریت هزینه راهبردی |
|---|---|---|
| تمرکز اصلی | کاهش مقطعی و تاکتیکی مخارج مالی درونسازمانی | تحلیل زنجیره ارزش و ایجاد مزیت رقابتی پایدار |
| افق زمانی | کوتاهمدت، مقطعی و گذشتهنگر (دوره مالی) | بلندمدت، پیشنگر و شامل کل چرخه عمر محصول |
| نگرش به هزینه | متغیر منفی و بار مالی اضافی که باید کاهش یابد | سرمایهگذاری و ابزار تخصیص منابع برای خلق ارزش |
| مبنای سنجش | مقایسه هزینه واقعی با بودجههای تاریخی | ترازسنجی با رقبا و پیشروان صنعت (Benchmarking) |
| دامنه تحلیل | محدود به دپارتمانها و واحدهای داخلی | کل زنجیره تأمین، تولید، توزیع، بازار و مشتریان |
| ابزارها و روشها | بودجهبندی ثابت و حسابداری مالی عمومی | هزینهیابی ABC، هزینهیابی هدف، کایزن و مهندسی ارزش |
| هدف نهایی | کنترل انحرافات بودجهای کوتاهمدت | ارتقای موقعیت راهبردی و سودآوری بلندمدت |
ابزارها و تکنیک های کاربردی در مدیریت هزینه
برای پیاده سازی روشهای نوین مدیریت هزینه، تکنیکها و ابزارهای تحلیلی متنوعی ایجاد شده است که به مدیران ارشد و حسابداران مدیریت امکان میدهد ساختار مالی سازمان را با دقت ارزیابی کنند.
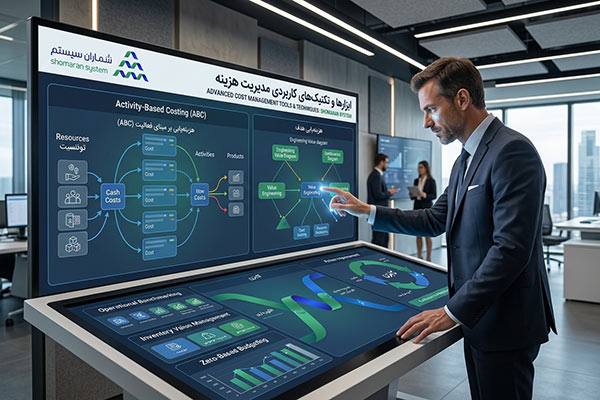
هزینه یابی بر مبنای فعالیت (Activity-Based Costing یا ABC)
در روشهای سنتی، هزینههای سربار بر پایه معیارهای سادهای مانند ساعات کار مستقیم یا حجم تولید تسهیم میشوند؛ نتیجه این کار، یارانه متقاطع میان محصولات و قیمت گذاری نادرست است. روش ABC ابتدا هزینهها را به فعالیتهای عملیاتی (مانند راه اندازی ماشین آلات، بازرسی کیفیت و سفارش دهی انبار) تخصیص میدهد و سپس بر اساس میزان استفاده هر محصول از این فعالیتها، بهای تمام شده را محاسبه میکند. این ابزار شفافیت بالایی در شناسایی فعالیت های فاقد ارزش ایجاد میکند.
مثال عددی (فرضی): کارخانهای دو محصول تولید میکند. محصول الف ساده و پرحجم است (۱۰۰٬۰۰۰ واحد، ۸٬۰۰۰ ساعت کار مستقیم) و محصول ب پیچیده و کمحجم (۱۰٬۰۰۰ واحد، ۲٬۰۰۰ ساعت کار مستقیم). کل سربار ۶۰۰ میلیون تومان است که شامل ۳۰۰ میلیون هزینه راهاندازی، ۲۰۰ میلیون هزینه بازرسی و ۱۰۰ میلیون هزینه سفارشدهی میشود.
| محرک هزینه | محصول الف | محصول ب | نرخ هر واحد محرک |
|---|---|---|---|
| تعداد راهاندازی | ۲۰ | ۸۰ | ۳ میلیون تومان |
| تعداد بازرسی | ۴۰۰ | ۱٬۶۰۰ | ۱۰۰ هزار تومان |
| تعداد سفارش | ۵۰۰ | ۵۰۰ | ۱۰۰ هزار تومان |
| سربار تخصیصی با روش ABC | ۱۵۰ میلیون تومان | ۴۵۰ میلیون تومان | — |
| سربار تخصیصی با روش سنتی (ساعت کار مستقیم) | ۴۸۰ میلیون تومان | ۱۲۰ میلیون تومان | — |
بر اساس روش سنتی، سربار هر واحد محصول الف ۴٬۸۰۰ تومان و محصول ب ۱۲٬۰۰۰ تومان برآورد میشود، اما روش ABC این ارقام را به ترتیب ۱٬۵۰۰ و ۴۵٬۰۰۰ تومان نشان میدهد. یعنی روش سنتی، محصول پیچیده را به شدت ارزانتر از واقعیت و محصول ساده را گرانتر از واقعیت قیمت گذاری میکند؛ خطایی که میتواند به تصمیم های نادرست درباره قیمت و ترکیب محصولات منجر شود.
نرم افزار بهای تمام شده یکی از سیستم های پرکاربرد شماران سیستم در شرکت های تولیدی و کارخانجات میباشد.
هزینه یابی هدف (Target Costing)
در بازارهای آزاد و رقابتی، قیمت فروش با سازوکار عرضه و تقاضا تعیین میشود و شرکتها توان تحمیل قیمت دلخواه خود را به بازار ندارند. هزینه یابی هدف بر اساس فرمول زیر عمل میکند:
هزینه هدف = قیمت فروش رقابتی بازار − حاشیه سود مورد انتظار
در این تکنیک، پس از تعیین هزینه هدف، تیمهای مهندسی، مالی و تولید با استفاده از «مهندسی ارزش» تلاش میکنند محصول را از مرحله طراحی چنان بازآفرینی کنند که بهای تمام شده آن از هزینه هدف فراتر نرود. برای نمونه، اگر قیمت رقابتی بازار برای یک محصول ۱٬۰۰۰٬۰۰۰ تومان و حاشیه سود مورد انتظار ۲۰ درصد باشد، سود هدف ۲۰۰٬۰۰۰ تومان و هزینه هدف ۸۰۰٬۰۰۰ تومان خواهد بود.
مطلب مرتبط: سیستم ERP چیست؟ راهنمای کامل سیستم برنامه ریزی منابع سازمان
هزینه یابی بهبود مستمر (Kaizen Costing)
برخلاف هزینه یابی هدف که پیش از تولید اجرا میشود، هزینهیابی کایزن بر مرحله ساخت و بهره برداری تمرکز دارد. هدف این روش، کاهش مستمر و سالانه بهای تمامشده از راه مشارکت همه کارکنان، حذف ضایعات جزئی، اصلاح حرکات اضافی و بهینه سازی گام به گام فرایندهاست.
ترازسنجی و الگوبرداری (Benchmarking)
در این ابزار، شاخصهای هزینهای و عملکردی سازمان بهطور پیوسته با ساختار هزینه بهترین شرکتهای صنعت یا استانداردهای جهانی مقایسه میشود. این تحلیل شکافهای موجود را آشکار میکند و مبنایی واقع بینانه برای هدف گذاری هزینهای فراهم میسازد.
بودجه بندی دقیق و مدیریت موجودی انبار
بخش عمدهای از سرمایه در گردش سازمانها در انبارها و به شکل مواد اولیه، قطعات و کالای نیمه ساخته راکد میماند. مدیریت علمی انبار با استفاده از فرمولهای نقطه سفارش و حد اقتصادی خرید (EOQ) و همراه با بودجه بندی تعهدی، از خواب سرمایه، فاسد شدن موجودی و هزینههای اضافی نگهداری جلوگیری میکند. دو فرمول پایه در این زمینه عبارتاند از:
حد اقتصادی سفارش (EOQ) = √(۲ × D × S ÷ H)
D: تقاضای سالانه، S: هزینه ثابت هر بار سفارشدهی، H: هزینه نگهداری یک واحد کالا در سال
نقطه سفارش = (مصرف روزانه × مدت زمان تأمین) + موجودی احتیاطی
تحلیل نقطه سر به سر (Break-even Analysis)
نقطه سر به سر، سطحی از فروش است که در آن درآمد کل با هزینه کل برابر میشود و سازمان نه سود دارد و نه زیان. این تحلیل برای قیمت گذاری، تعیین حداقل فروش مورد نیاز و ارزیابی ریسک مالی کاربرد فراوان دارد:
نقطه سربهسر (به واحد) = هزینههای ثابت ÷ (قیمت فروش هر واحد − هزینه متغیر هر واحد)
مطلب مرتبط: قیمت ERP چقدر است؟ تخمین هزینه و بررسی عوامل موثر بر قیمت
حسابداری مدیریت هزینه و مفاهیم بنیادی آن
حسابداری مدیریت بهعنوان بازوی تحلیلی مدیریت هزینه، مفاهیم و تعاریف پایه را ارائه میدهد؛ مفاهیمی که نادیده گرفتن تمایز میان آنها به تصمیمهای مالی نادرست میانجامد.
تفاوت هزینه (Expense) و مخارج (Expenditure)
تفکیک میان مخارج و هزینه از الزامات مفاهیم مالی است. مخارج به معنای خروج وجه نقد یا ایجاد تعهد مالی برای تحصیل یک دارایی، کالا یا دریافت خدمات است؛ اما هزینه، انقضای منافع اقتصادی آن دارایی یا مخارج در مسیر کسب درآمد، طی یک دوره مالی مشخص است.
| مفهوم مالی | تعریف دقیق | زمان ثبت در دفاتر | نمونه کاربردی |
|---|---|---|---|
| مخارج (Expenditure) | خروج منابع مالی یا ایجاد تعهد برای تحصیل دارایی یا خدمت | در لحظه معامله و خرید | خرید یک خط تولید یا ماشینآلات جدید |
| هزینه (Expense) | مصرف شدن منافع دارایی در مسیر درآمدزایی دوره | طی دوره مصرف منافع | استهلاک سالانه ماشینآلات خریداریشده |
مبنای تعهدی در برابر مبنای نقدی
در سیستمهای هوشمند مدیریت هزینه، استفاده از مبنای تعهدی (Accrual Basis) ضروری است. در مبنای تعهدی، هزینهها بهمحض وقوع و ایجاد تعهد قانونی، فارغ از زمان پرداخت یا عدم پرداخت وجه نقد، شناسایی و ثبت میشوند. این مبنا اندازه دقیق عملکرد و تعهدات هر دوره مالی را آشکار میسازد. در مقابل، مبنای نقدی هزینه را تنها هنگام پرداخت وجه ثبت میکند و به همین دلیل تصویر دقیقی از سودآوری هر دوره ارائه نمیدهد.
مطلب مرتبط: بهترین ERP کدام است و یک سیستم ERP خوب چه ویژگی هایی دارد؟
تفکیک هزینه های عملیاتی و غیر عملیاتی
برای تحلیل درست سودآوری، هزینهها بر اساس ماهیت فعالیتهای سازمان طبقهبندی میشوند:
- هزینه های عملیاتی (Operating Expenses): هزینههای مرتبط با فعالیت اصلی بنگاه، مانند بهای تمامشده کالای فروش رفته و هزینههای عمومی، اداری، فروش و توزیع.
- هزینه های غیرعملیاتی (Non-operating Expenses): هزینههای خارج از روال اصلی کسب و کار، مانند هزینه های مالی و بهره وامها، زیان ناشی از تسعیر ارز یا زیان واگذاری داراییهای ثابت.
مدیریت هزینه پروژه و پیمانکاری (بر اساس استاندارد PMBOK)
در سازمانهای پروژه محور، شرکتهای ساختمانی و پیمانکاری، به دلیل ماهیت سفارشی و غیرتکراری فعالیتها، مدیریت هزینه اهمیتی دوچندان دارد. بر اساس راهنمای دانش مدیریت پروژه (PMBOK)، مدیریت هزینه پروژه از چهار فرایند اصلی و زنجیروار تشکیل شده است:
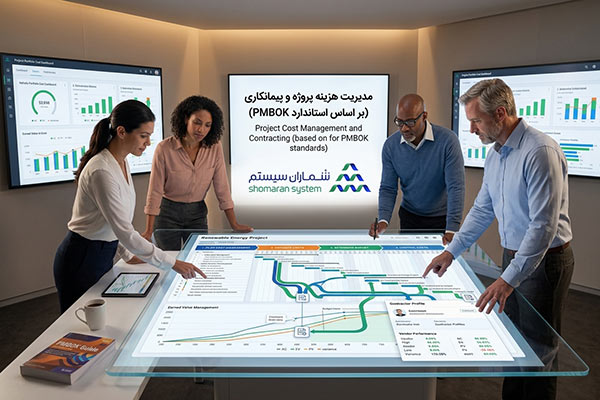
- برنامه ریزی مدیریت هزینه: تعریف سیاستها، رویهها و مستندات لازم برای برآورد، بودجهبندی و کنترل هزینهها.
- برآورد هزینهها: پیشبینی منابع مالی لازم برای تکمیل فعالیتهای پروژه با روشهای تحلیلی گوناگون.
- تعیین بودجه: تجمیع هزینه های برآوردشده برای بستههای کاری و تدوین یک خط مبنای هزینه (Cost Baseline) مصوب.
- کنترل هزینه ها: پایش مستمر هزینههای واقعی نسبت به خط مبنا و شناسایی و اصلاح انحرافات با استفاده از مدیریت ارزش کسب شده (EVM).
همچنین در مدیریت پروژه، هزینه یکی از اضلاع «مثلث محدودیت سه گانه» (زمان، هزینه، دامنه) است. تغییر در دامنه کار یا تاخیر در زمان بندی پروژه، اثر مستقیم و فزایندهای بر هزینهها دارد. علاوه بر این، کنترل ریزمخارج روزمره، مدیریت تنخواهگردان کارگاهها و ثبت دقیق صورت و ضعیتهای پیمانکاران جزء، از مهمترین چالشهای عملیاتی مدیریت هزینه در پروژه هاست.
شاخص های مدیریت ارزش کسبشده (EVM)
مدیریت ارزش کسب شده با مقایسه سه کمیت، یعنی ارزش برنامه ریزیشده (PV)، ارزش کسب شده (EV) و هزینه واقعی (AC)، وضعیت هزینه و زمان پروژه را بهصورت عددی نشان میدهد:
| شاخص | فرمول | تفسیر |
|---|---|---|
| انحراف هزینه (CV) | EV − AC | مقدار منفی یعنی پروژه از بودجه فراتر رفته است. |
| شاخص عملکرد هزینه (CPI) | EV ÷ AC | مقدار کمتر از ۱ یعنی بازدهی هزینهای پروژه نامطلوب است. |
| انحراف زمان بندی (SV) | EV − PV | مقدار منفی یعنی پروژه از برنامه زمانی عقب است. |
| شاخص عملکرد زمان بندی (SPI) | EV ÷ PV | مقدار کمتر از ۱ یعنی پیشرفت پروژه کندتر از برنامه است. |
| برآورد هزینه در زمان اتمام (EAC) | BAC ÷ CPI | پیش بینی هزینه نهایی پروژه با فرض ادامه روند فعلی (BAC: بودجه کل پروژه). |
مراحل پیاده سازی مدیریت هزینه در سازمان
استقرار مدیریت هزینه یک پروژه یک باره نیست، بلکه فرایندی تدریجی است. یک نقشه راه عملی برای اجرای آن میتواند شامل مراحل زیر باشد:
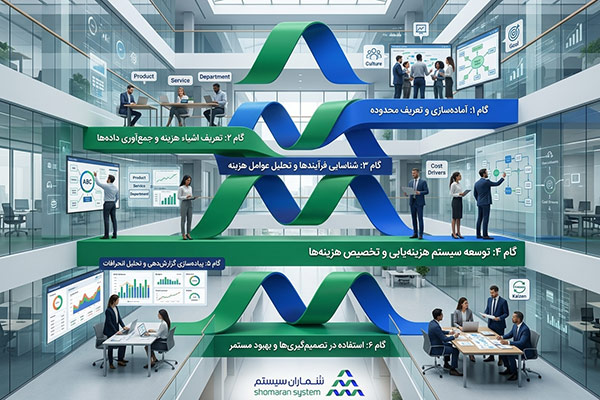
- تعریف مراکز هزینه و مراکز سود: سازمان را به واحدهایی تقسیم کنید که بتوان هزینه و درآمد هر یک را جداگانه ثبت و ارزیابی کرد.
- طبقه بندی هزینهها: هزینهها را بر اساس رفتار (ثابت و متغیر)، قابلیت ردیابی (مستقیم و غیرمستقیم) و کارکرد (تولیدی، فروش، اداری) دستهبندی کنید.
- انتخاب روش هزینهیابی مناسب: بسته به ماهیت فعالیت سازمان، از هزینهیابی سنتی، ABC، هزینهیابی هدف یا ترکیبی از آنها استفاده کنید.
- تدوین بودجه و استانداردهای هزینه: برای مواد، دستمزد و سربار، مقادیر و نرخهای استاندارد تعیین کنید تا بتوان انحرافات را اندازه گرفت.
- ثبت یکپارچه دادهها: دادههای انبار، تولید، خرید و حقوق و دستمزد را در یک سامانه واحد گردآوری کنید تا اسناد مالی بدون ورود مجدد اطلاعات صادر شود.
- تحلیل انحرافات و گزارش دهی دورهای: انحراف هزینه واقعی از بودجه را بهطور منظم تحلیل کنید و علتها را به مسئولان مربوط گزارش دهید.
- اقدام اصلاحی و بهبود مستمر: بر پایه نتایج تحلیل، فرایندها را اصلاح کنید و چرخه برنامهریزی، اجرا، کنترل و اصلاح را ادامه دهید.
شاخص های کلیدی سنجش عملکرد هزینه
بدون سنجش، مدیریت امکان پذیر نیست. شاخص های زیر از رایجترین معیارها برای پایش وضعیت هزینه در سازمانها هستند:
- بهای تمام شده هر واحد محصول یا خدمت: مبنای قیمت گذاری و ارزیابی سودآوری هر محصول.
- حاشیه سود ناخالص و خالص: نشان میدهد چه سهمی از فروش پس از کسر هزینهها به سود تبدیل میشود.
- درصد انحراف هزینه از بودجه: میزان دقت برنامهریزی و انضباط مالی را نشان میدهد.
- نسبت هزینههای سربار به کل هزینهها: افزایش پیوسته این نسبت میتواند نشانه ناکارآمدی ساختاری باشد.
- درصد ضایعات و دوبارهکاری: بیانگر هزینه کیفیت و بهرهوری خط تولید است.
- گردش موجودی کالا: هرچه این شاخص پایینتر باشد، سرمایه بیشتری در انبار راکد مانده است.
- شاخصهای EVM (CPI و SPI): برای سنجش هزینه و زمان در پروژههای پیمانکاری.
اشتباهات رایج در مدیریت هزینه
- یکسان انگاشتن مدیریت هزینه با کاهش هزینه: کاهش بیرویه هزینههایی مانند کیفیت، آموزش یا بازاریابی در کوتاهمدت سود را بالا میبرد، اما در بلند مدت به توان رقابتی آسیب میزند.
- تسهیم نادرست سربار: استفاده از یک مبنای ساده برای همه هزینههای سربار، بهای تمامشده محصولات را تحریف میکند.
- تکیه بر فایلهای پراکنده اکسل: اطلاعات غیرمتمرکز و بهروزنشده، خطا و تأخیر در گزارشدهی را بهدنبال دارد.
- نادیده گرفتن هزینههای پنهان: هزینههایی مانند توقفات تولید، دوبارهکاری، مرجوعی و موجودی راکد معمولاً در گزارشهای مالی سنتی دیده نمیشوند.
- تحلیل دیرهنگام انحرافات: اگر گزارش هزینهها ماهها پس از وقوع تهیه شود، فرصت اصلاح از دست رفته است.
- جدا بودن واحدها از یکدیگر: وقتی دادههای انبار، تولید و مالی بههم متصل نباشند، تصویر واقعی هزینهها شکل نمیگیرد.
مطلب مرتبط: کارخانه هوشمند چیست و چطور میتوان هوشمند سازی کارخانه را انجام داد؟
چرا مدیریت هزینه بدون نرم افزار یکپارچه و ERP امکان پذیر نیست؟
در سازمان های متوسط و بزرگ، با حجم بالای تراکنشها، تنوع محصولات و تعدد مراکز هزینه، مدیریت هزینه از راه روشهای دستی، دفاتر حسابداری سنتی و فایلهای پراکنده اکسل عملاً ممکن نیست. خطاهای کاربری متعدد، ناممکن بودن بهروزرسانی لحظهای دادهها، تأخیر در ارائه گزارشهای مدیریتی و خطای زیاد در تسهیم هزینههای سربار، از مهمترین چالشهای سیستمهای ناهماهنگ و جزیرهای است.
سیستم های برنامهریزی منابع سازمان (نرم افزار ERP) بستری یکپارچه و هوشمند فراهم میکنند که تمام جریانهای عملیاتی را به اسناد حسابداری و تحلیلی متصل میسازد.
نرم افزار ERP شماران سیستم یکی از بهترین سیستم های داخلی و بومی در کشور می باشد که با قوانین مالیاتی و سیستم های داخلی یکپارچگی کامل دارد.
نقش سیستم های یکپارچه مالی و ERP در مدیریت هزینه
- ثبت دقیق و آنی دادههای مالی: گردآوری خودکار اطلاعات بخشهای انبار، تولید، خرید و حقوق و دستمزد و تبدیل لحظهای آنها به اسناد مالی بدون دخالت دستی.
- اتصال هزینهها به مراکز سود و پروژهها: امکان تعریف مراکز هزینه و مراکز درآمدی در سطوح نامحدود برای محاسبه دقیق حاشیه سود هر محصول، خط تولید یا پروژه.
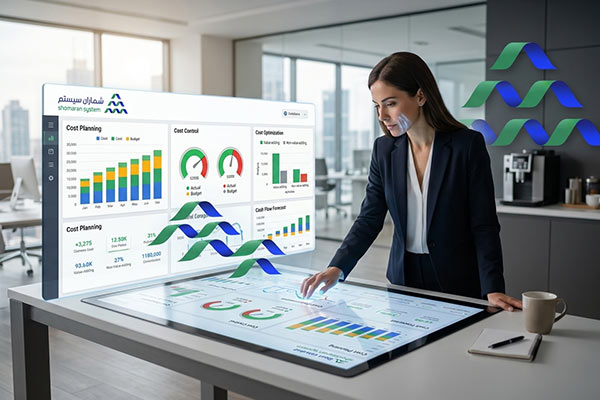
- ارائه گزارشهای تحلیلی و داشبوردهای هوش تجاری (BI): تحلیل انحرافات مالی، محاسبه نقطه سر به سر و ارزیابی لحظهای شاخصهای کلیدی عملکرد برای تصمیم گیری داده محور.
معرفی راهکارهای نرمافزاری شماران سیستم
شرکت شماران سیستم با نزدیک به چهار دهه تجربه در بومی سازی و توسعه نرم افزارهای جامع سازمانی، راهکارهای تخصصی زیر را برای مدیریت دقیق هزینه ارائه میدهد:
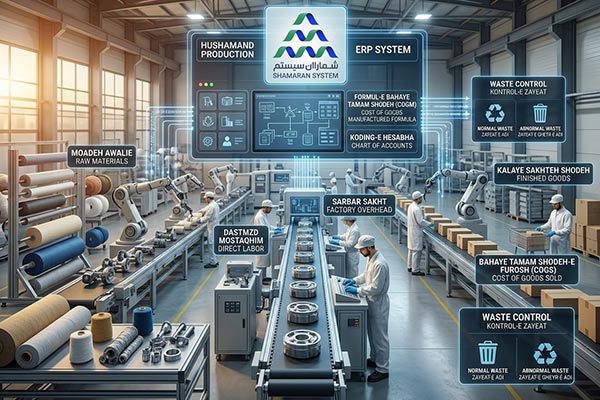
- نرمافزار بهای تمامشده: ماژول تخصصی شماران سیستم که با گردآوری دقیق داده های مواد، دستمزد و سربار، امکان محاسبه بهای تمامشده واقعی محصولات نهایی، کالاهای نیمه ساخته و فرعی را در ایستگاههای کاری فراهم میکند. این سیستم گزارشهای انحراف استاندارد، انحراف جذب سربار و کنترل ضایعات و توقفات تولید را ارائه میدهد.
- حسابداری صنعتی: ابزاری توانمند برای تحلیل عناصر هزینه، کنترل انحرافات مصرف، مدیریت مراکز هزینه و ارتقای شفافیت عملیاتی در کارخانهها و واحدهای تولیدی.
- نرمافزار ShAuto ERP (راهکار یکپارچه سازمانی): راهکار یکپارچه شماران سیستم برای صنایع بزرگ و متوسط که با اتصال کامل بخشهای تولید، تأمین، مالی و پروژهها، از هدررفت منابع جلوگیری میکند و ساختار هزینه را شفاف میسازد.
برای آشنایی با نحوه کنترل هزینهها و محاسبه دقیق بهای تمامشده در نرمافزار ERP شماران سیستم، همین امروز درخواست دموی رایگان ثبت کنید.
سوالات متداول (FAQ)
مدیریت هزینه چه تفاوتی با کاهش هزینه دارد؟
کاهش هزینه اقدامی مقطعی، تدافعی و تاکتیکی برای کم کردن مخارج، بدون ارزیابی جامع است. اما مدیریت هزینه رویکردی دائمی، راهبردی و پیشنگر برای بهینه سازی تخصیص منابع، حذف اتلافها و ارتقای سودآوری همراه با خلق ارزش برای مشتری است.
آیا مدیریت هزینه در سازمان های کوچک هم ضروری است؟
بله، مدیریت هزینه برای همه کسب و کارها، فارغ از اندازه، حیاتی است. با این حال، در سازمانهای متوسط و بزرگ به دلیل حجم بالای دادهها، پیاده سازی مدیریت هزینه بدون نرمافزار یکپارچه و ERP امکانپذیر نخواهد بود.
مهمترین تکنیک های نوین مدیریت هزینه کدامند؟
از برجستهترین تکنیکهای نوین میتوان به هزینهیابی بر مبنای فعالیت (ABC)، هزینه یابی هدف (Target Costing)، کایزن کاستینگ (بهبود مستمر) و ترازسنجی (Benchmarking) اشاره کرد.
تفاوت هزینه و مخارج چیست؟
مخارج به خروج وجه نقد یا ایجاد تعهد برای تحصیل دارایی یا خدمت گفته میشود و در لحظه معامله ثبت میگردد. هزینه، بخشی از منافع آن دارایی یا مخارج است که در یک دوره مالی برای کسب درآمد مصرف شده است؛ مانند استهلاک سالانه ماشینآلات.
هزینهیابی ABC چه مزیتی نسبت به روش سنتی دارد؟
روش ABC سربار را بر اساس میزان مصرف واقعی هر محصول از فعالیتها تخصیص میدهد، نه بر پایه معیارهای سادهای مانند ساعت کار مستقیم. نتیجه، بهای تمامشده دقیقتر، قیمتگذاری بهتر و شناسایی محصولات یا فعالیتهای زیانده است.
مدیریت هزینه پروژه شامل چه فرایندهایی است؟
بر اساس PMBOK، مدیریت هزینه پروژه شامل برنامهریزی مدیریت هزینه، برآورد هزینهها، تعیین بودجه و کنترل هزینههاست.
برای دریافت مشاوره تخصصی از کارشناسان ارشد مالی شماران سیستم و انتخاب مناسبترین نرمافزار مدیریت هزینه برای صنعت خود، با ما تماس بگیرید.