کنترل موجودی مواد فرایندی نظاممند برای برنامه ریزی، پایش و تنظیم ورود، نگهداری و مصرف مواد اولیه در انبار است؛ فرایندی که هدف آن تامین پیوسته نیاز خطوط تولید با کمترین هزینه ممکن است. در واحدهای تولیدی و صنعتی، مواد اولیه سهم قابل توجهی از داراییهای جاری و بهای تمام شده محصول را تشکیل میدهند و هرگونه بیتوازنی در مدیریت آنها پیامدهای مالی مستقیم دارد.
این بیتوازنی به دو شکل بروز میکند. انباشت بیش از نیاز موجودی، سرمایه در گردش را راکد میکند، هزینه انبارداری را افزایش میدهد و خطر فساد یا ضایعات را بالا میبرد. در مقابل، کسری ناگهانی موجودی (Stockout) به توقف خط تولید، تاخیر در تحویل سفارشها و از دست رفتن اعتبار تجاری منجر میشود. در این مقاله، مفهوم کنترل موجودی مواد، روش های اجرایی، فرمولهای کاربردی همراه با مثال عددی، شاخصهای ارزیابی عملکرد و نقش نرم افزار های ERP در این حوزه بهصورت کامل بررسی شده است.
پیشنهاد مطالعه: روش های کاهش ضایعات تولید
کنترل موجودی مواد چیست و چه اهمیتی دارد؟
کنترل موجودی مواد اولیه به مجموعهای از تکنیکها، رویهها و مدلهای ریاضی و عملیاتی گفته میشود که تضمین میکند مواد اولیه، قطعات یدکی و اقلام مصرفی در زمان مناسب، به مقدار مناسب، با کیفیت مورد انتظار و در محل صحیح در اختیار خطوط تولید قرار گیرند. این فرایند تنها به شمارش ورود و خروج کالا محدود نمیشود؛ پایش ارزش ریالی انبار نیز بخشی از آن است و زمینه را برای محاسبه دقیق بهای تمامشده و انضباط مالی فراهم میکند. مدیریت درست جریان فیزیکی و اسنادی انبار همچنین از بروز مغایرت میان آمار انبار و دفاتر حسابداری جلوگیری میکند.
اهمیت کنترل موجودی مواد در واحدهای تولیدی
اجرای دقیق این فرایند در یک واحد صنعتی از چند جهت اهمیت دارد:
- جلوگیری از توقف خط تولید: تامین بهموقع مواد بر اساس برنامه تولید، خطر خواب خطوط و هزینه های ناشی از بیکاری نیروی انسانی و ماشین آلات را از میان میبرد.
- بهینه سازی سرمایه در گردش: پرهیز از خرید مازاد و انباشت کالا، نقدینگی سازمان را آزاد میکند.
- بهرهمندی از تخفیف خرید عمده: محاسبه حجم بهینه سفارش به سازمان امکان میدهد از تخفیف تامین کنندگان استفاده کند، بدون آنکه هزینه نگهداری از حد معقول فراتر رود.
- کاهش ضایعات و افت کیفیت: رعایت اصول گردش صحیح کالا از فساد، آسیب دیدگی و منقضی شدن مواد حساس جلوگیری میکند.
- پایداری عملیات: نگهداری موجودی احتیاطی (Safety Stock) در برابر نوسان بازار، تاخیر تامین کنندگان و تغییرات ناگهانی تقاضا، ثبات عملیات را حفظ میکند.
تفاوت کنترل موجودی با مدیریت موجودی
این دو اصطلاح اغلب بهجای یکدیگر به کار میروند، اما یکسان نیستند. کنترل موجودی بر عملیات روزمره انبار تمرکز دارد: ثبت دقیق ورود و خروج، حفظ سطح موجودی فیزیکی و جلوگیری از ضایعات. مدیریت موجودی دامنه وسیعتری دارد و پیش بینی تقاضا، برنامهریزی تامین، بودجه بندی خرید و سیاست گذاری مالی کلان انبار را نیز در بر میگیرد. به بیان ساده، کنترل موجودی بخشی اجرایی از مدیریت موجودی است.
مهمترین روش های کنترل موجودی انبار
روشهای کنترل موجودی انبار را میتوان در سه دسته بررسی کرد: سیستم های ثبت (دائمی و ادواری)، روش های ارزش گذاری خروج کالا، و فناوری های شناسایی خودکار. انتخاب هر یک به اندازه سازمان، تنوع اقلام و الزامات حسابداری بستگی دارد.
پیشنهاد مطالعه: سیستم مدیریت انبار WMS چیست؟
سیستم های ثبت موجودی: دائمی و ادواری
- سیستم ثبت ادواری (Periodic Inventory System): در این روش حساب موجودی مواد در طول دوره مالی بهروزرسانی نمیشود و موجودی واقعی فقط در پایان دورههای مشخص، مانند پایان ماه یا سال، از طریق انبارگردانی و شمارش فیزیکی تعیین میگردد. این روش برای کسبوکارهای کوچک با تنوع کم و اقلام کمارزش مناسب است، اما شفافیت لحظهای ندارد.
- سیستم ثبت دائمی (Perpetual Inventory System): در این سیستم هر ورود، خروج یا جابهجایی مواد بلافاصله در نرمافزار ثبت میشود و کاردکس کالا بهصورت برخط بهروز میماند. این رویکرد امکان نظارت لحظهای بر انبار را فراهم میکند و مبنای انبارداری صنعتی در سازمانهای بزرگ است.
| معیار | سیستم ادواری | سیستم دائمی |
|---|---|---|
| زمان بهروزرسانی موجودی | پایان دوره | لحظه وقوع هر تراکنش |
| شفافیت وضعیت انبار | پایین | بالا |
| مناسب برای | کسب و کارهای کوچک و اقلام کم ارزش | کارخانجات و سازمان های با تنوع بالای اقلام |
| نیاز به نرم افزار | اختیاری | ضروری |
روشهای ارزش گذاری و خروج مواد از انبار
روش ارزش گذاری خروج مواد بر بهای تمام شده کالای ساخته شده و صورتهای مالی تاثیر مستقیم دارد. سه روش متداول عبارتاند از:
- اولین ورودی، اولین خروجی (FIFO): فرض میشود مواد قدیمیتر زودتر مصرف میشوند. این روش برای مواد دارای تاریخ انقضا کاربرد ویژه دارد و در شرایط تورمی، ارزش موجودی پایان دوره را به قیمت های روز نزدیکتر میکند.
- آخرین ورودی، اولین خروجی (LIFO): فرض میشود آخرین مواد خریداری شده زودتر مصرف میشوند. این روش در استانداردهای بین المللی گزارشگری مالی (IFRS) مجاز نیست، اما در برخی شرایط خاص برای تطبیق درآمد جاری با هزینههای جدید مورد بحث قرار میگیرد؛ پیش از بهکارگیری آن باید الزامات استاندارد حسابداری معتبر در کشور بررسی شود.
- میانگین موزون (Weighted Average): بهای هر واحد از تقسیم کل بهای موجودی بر تعداد واحدهای موجود به دست میآید. این روش نوسانات قیمت خرید را تعدیل میکند و محاسبات همگنتری ارائه میدهد.
فناوری های ردیابی کالا: بارکد و RFID
مکانیزهسازی ثبت ورود و خروج با فناوریهای شناسایی خودکار (AIDC) خطای انسانی را به حداقل میرساند:
- بارکد (Barcode): با اختصاص بارکد یکتا به هر قلم و استفاده از پایانه دستی یا بارکدخوان، رسید و حواله انبار با سرعت و دقت بالا صادر میشود.
- RFID (شناسایی با امواج رادیویی): با نصب تگ بر روی پالتها یا بستههای مواد، خواندن گروهی اقلام بدون نیاز به دید مستقیم ممکن میشود و انبارگردانی در زمان بسیار کوتاهتری انجام میگیرد.
💡 پیشنهاد ویژه برای مدیران انبار و تولید:
اگر میخواهید خطاهای شمارش دستی را به صفر برسانید و ورود، خروجی و جابهجایی تمام اقلام انبار را با فناوریهای پیشرفته بارکد و RFID بهصورت آنی ردیابی کنید، قابلیتهای جامع نرم افزار ردیابی و شناسایی کالا شماران سیستم را بررسی کنید.
🎯 درخواست دمو و مشاوره رایگان از متخصصان شماران سیستم
فرمول های کنترل موجودی مواد همراه با مثال
فرمولهای کنترل موجودی مواد، مدلهای ریاضیای هستند که مقدار بهینه سفارش، اندازه اقتصادی تولید و زمان دقیق سفارش مجدد را تعیین میکنند. مدلهای EOQ، EPQ و ROP با ایجاد تعادل میان هزینه سفارشدهی و هزینه نگهداری، از کمبود یا انباشت غیراقتصادی جلوگیری میکنند و تحلیل ABC تمرکز مدیران را بر اقلام پرارزش معطوف میسازد. برای درک بهتر، هر فرمول با یک مثال عددی ارائه شده است.
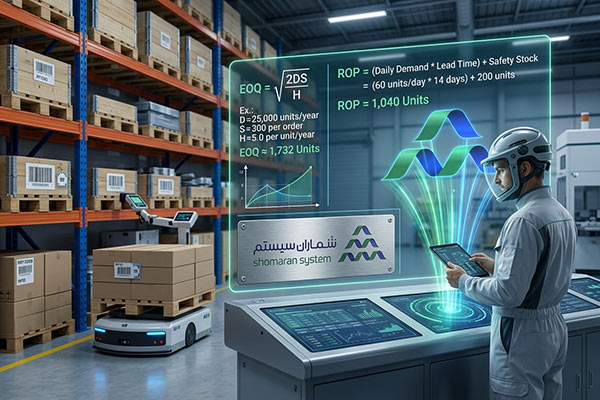
مدل مقدار سفارش اقتصادی (EOQ)
مدل EOQ (Economic Order Quantity) حجمی از خرید را مشخص میکند که در آن مجموع هزینههای سفارشدهی و هزینههای نگهداری حداقل میشود.
EOQ = √( (2 × S × D) ÷ H )
- D: تقاضای سالانه ماده اولیه (بر حسب واحد سنجش)
- S: هزینه ثابت هر بار ثبت و پیگیری سفارش خرید
- H: هزینه نگهداری سالانه یک واحد ماده در انبار
مثال: فرض کنید مصرف سالانه یک ماده اولیه ۱۲٬۰۰۰ کیلوگرم، هزینه هر سفارش ۲٬۰۰۰٬۰۰۰ ریال و هزینه نگهداری هر کیلوگرم در سال ۴۰٬۰۰۰ ریال باشد. در این صورت:
EOQ = √( (2 × 2,000,000 × 12,000) ÷ 40,000 ) = √1,200,000 ≈ 1,095 kg
بنابراین اندازه بهینه هر سفارش حدود ۱٬۰۹۵ کیلوگرم است و سازمان سالانه تقریباً ۱۱ بار سفارش ثبت خواهد کرد.
نکته مهم: مدل EOQ بر فرضهایی استوار است؛ از جمله ثابت بودن تقاضا و قیمت، و دریافت یکجای محموله. هرچه شرایط واقعی از این فرضها دورتر باشد، نتیجه مدل باید با احتیاط بیشتری بهکار گرفته شود.
مدل تولید اقتصادی (EPQ)
اگر مواد یا قطعات بهصورت تدریجی توسط واحد دیگری از همان کارخانه تولید و به انبار منتقل شوند، از مدل EPQ (Economic Production Quantity) استفاده میشود.
EPQ = √( (2 × S × D) ÷ ( H × (1 − d/p) ) )
- d: نرخ مصرف روزانه ماده در خط تولید
- p: نرخ تولید روزانه ماده در واحد داخلی
مثال: با همان دادههای مثال قبل، فرض کنید مصرف روزانه ۴۰ کیلوگرم (d = 40) و ظرفیت تولید روزانه ۱۰۰ کیلوگرم (p = 100) باشد. در این حالت 1 − d/p برابر ۰٫۶ است و EPQ = √(1,200,000 ÷ 0.6) ≈ ۱٬۴۱۴ کیلوگرم خواهد بود. اندازه هر نوبت تولید نسبت به EOQ بزرگتر است، زیرا بخشی از محصول همزمان با تولید مصرف میشود.
نقطه سفارش مجدد (ROP) و ذخیره احتیاطی
نقطه سفارش مجدد (Reorder Point) سطحی از موجودی است که با رسیدن به آن باید سفارش جدید ثبت شود تا محموله پیش از اتمام موجودی به انبار برسد.
ROP = (d × L) + SS
- d: میانگین مصرف روزانه
- L: زمان تحویل سفارش (Lead Time) بر حسب روز
- SS: ذخیره احتیاطی (Safety Stock)
یکی از روشهای ساده محاسبه ذخیره احتیاطی بهصورت زیر است:
SS = (Dmax × Lmax) − (d × L)
در این رابطه Dmax بیشینه مصرف روزانه و Lmax بیشینه زمان تحویل ممکن است.
مثال: اگر میانگین مصرف روزانه ۴۰ کیلوگرم، زمان تحویل معمول ۷ روز، بیشینه مصرف روزانه ۵۵ کیلوگرم و بیشینه زمان تحویل ۱۰ روز باشد:
SS = (55 × 10) − (40 × 7) = 550 − 280 = 270 kg
ROP = (40 × 7) + 270 = 550 kg
به این ترتیب، هنگامی که موجودی به ۵۵۰ کیلوگرم رسید باید سفارش خرید جدید صادر شود.
تحلیل ABC
تحلیل ABC بر اصل پارتو (قاعده ۸۰/۲۰) استوار است و اقلام انبار را بر اساس ارزش مالی مصرف به سه گروه تقسیم میکند:
- گروه A: حدود ۱۰ تا ۲۰ درصد از تعداد اقلام که ۷۰ تا ۸۰ درصد ارزش مالی انبار را دارند. این گروه نیازمند کنترل دقیق، شمارش مکرر و پیشبینی منظم تقاضاست.
- گروه B: حدود ۳۰ درصد اقلام با ۱۵ تا ۲۰ درصد ارزش مالی که تحت کنترل دورهای استاندارد قرار میگیرند.
- گروه C: حدود ۵۰ درصد اقلام که تنها ۵ تا ۱۰ درصد ارزش ریالی انبار را شامل میشوند و میتوان آنها را با روشهای کنترلی سادهتر مدیریت کرد.
روش انجام تحلیل: ابتدا ارزش مصرف سالانه هر قلم (مصرف سالانه × بهای واحد) محاسبه میشود؛ سپس اقلام بهترتیب نزولی ارزش مرتب شده و درصد تجمعی آنها به دست میآید. اقلامی که تا حدود ۸۰ درصد تجمعی را تشکیل میدهند در گروه A، اقلام تا حدود ۹۵ درصد در گروه B و باقیمانده در گروه C قرار میگیرند.
در کنار تحلیل ABC، تحلیل XYZ که اقلام را بر اساس میزان نوسان تقاضا (پایدار، متغیر و نامنظم) دستهبندی میکند، میتواند تصویر کاملتری برای سیاستگذاری موجودی ارائه دهد.
مقایسه مدلهای کنترل موجودی
| مدل | هدف اصلی | کاربرد صنعتی | ویژگی کلیدی |
|---|---|---|---|
| EOQ (سفارش اقتصادی) | کاهش همزمان هزینه نگهداری و سفارش | خریدهای یکباره و عمده از تأمینکنندگان | فرض تقاضای ثابت و دریافت یکجای محموله |
| EPQ (تولید اقتصادی) | کاهش هزینه راهاندازی و نگهداری | خطوط تولید پیوسته و تحویل تدریجی مواد | دریافت تدریجی موجودی در طول دوره تولید |
| ROP (نقطه سفارش) | تعیین زمان صدور سفارش | اقلام با مصرف مستمر و زمان تأمین مشخص | وابسته به مصرف روزانه، زمان تحویل و ذخیره احتیاطی |
| تحلیل ABC | اولویتبندی تمرکز مدیریتی بر اساس ارزش مالی | انبار کارخانجات با تنوع بالای مواد | بهکارگیری قاعده پارتو (۸۰/۲۰) |
شاخص های سنجش عملکرد کنترل موجودی
اجرای یک سیستم کنترل موجودی بدون اندازه گیری نتایج، ارزیابیپذیر نخواهد بود. شاخصهای زیر برای پایش اثربخشی این فرایند بهکار میروند:
- گردش موجودی (Inventory Turnover): از تقسیم بهای تمامشده کالای فروخته شده (یا مواد مصرف شده) بر میانگین موجودی به دست میآید. اگر مصرف سالانه مواد ۶۰ میلیارد ریال و میانگین موجودی ۱۰ میلیارد ریال باشد، گردش موجودی ۶ بار در سال است.
- دوره نگهداری موجودی (Days of Inventory): حاصل تقسیم ۳۶۵ بر نرخ گردش موجودی است. در مثال بالا، موجودی بهطور میانگین حدود ۶۱ روز در انبار میماند.
- دقت موجودی (Inventory Accuracy): درصد اقلامی که شمارش فیزیکی آنها با موجودی ثبتشده در سیستم مطابقت دارد.
- نرخ کمبود (Stockout Rate): درصد درخواستها یا دفعاتی که ماده مورد نیاز در زمان لازم در انبار موجود نبوده است.
- سهم اقلام راکد: نسبت ارزش اقلام بدون گردش (Non-moving) در بازه مشخص به کل ارزش موجودی.
- هزینه نگهداری موجودی: مجموع هزینه فرصت سرمایه، انبارداری، بیمه، فرسودگی و ضایعات بهعنوان درصدی از ارزش موجودی.
💡 پیشنهاد ویژه برای مدیران مالی و حسابداران صنعتی:
اگر محاسبه دقیق هزینههای مستقیم، تسهیم عادلانه سربار و بهدست آوردن قیمت تمامشده واقعی محصولات برایتان به یک چالش زمانبر تبدیل شده است، امکانات تخصصی نرم افزار بهای تمام شده شماران سیستم را بررسی کنید و تصمیمگیریهای مالی کارخانه را بر پایه دادههای دقیق بنا کنید.
مراحل پیاده سازی سیستم کنترل موجودی مواد
- کدگذاری و طبقه بندی اقلام: هر ماده اولیه باید کد یکتا، واحد سنجش استاندارد و گروه بندی مشخص داشته باشد. ناهمگونی در کدگذاری، منشا بسیاری از مغایرتهای بعدی است.
- تحلیل ABC: اقلام بر اساس ارزش مصرف دسته بندی شوند تا سطح کنترل هر گروه مشخص گردد.
- تعیین حداقل، حداکثر و نقطه سفارش: برای هر قلم مهم، سطوح موجودی با استفاده از مصرف تاریخی و زمان تامین تعریف شود.
- انتخاب روش ثبت و ارزش گذاری: سیستم دائمی یا ادواری و روش FIFO یا میانگین موزون مطابق نیاز مالی سازمان انتخاب شود.
- استانداردسازی اسناد انبار: رسید، حواله، برگشت از مصرف و انتقال بین انبارها باید روال مکتوب و قابل ردیابی داشته باشند.
- اجرای شمارش دورهای: علاوه بر انبارگردانی سالانه، شمارش چرخهای (Cycle Counting) با تواتر بالاتر برای اقلام گروه A انجام شود.
- پایش شاخصها و بازنگری: گزارشهای دورهای تهیه و پارامترهای سفارش بر اساس تغییرات مصرف و زمان تامین بهروزرسانی شوند.
خطا های رایج در کنترل موجودی مواد
- ثبت با تاخیر یا ثبت نشدن تراکنش های انبار و ایجاد اختلاف میان موجودی فیزیکی و سیستمی
- نادیده گرفتن تغییرات زمان تامین و استفاده از ذخیره احتیاطی ثابت برای تمام اقلام
- یکسان سازی سطح کنترل برای همه اقلام و صرف هزینه بیش از حد بر اقلام کم ارزش
- بیتوجهی به اقلام راکد و کم گردش که به تدریج بخش بزرگی از سرمایه را مسدود میکنند
- جدا بودن فرایند خرید، تولید و انبار و نبود اطلاعات مشترک میان واحدها
- وابستگی کامل به فرمولها بدون اصلاح آنها بر مبنای داده های واقعی مصرف
کنترل موجودی انبار در اکسل؛ مزایا، معایب و نمونه جدول
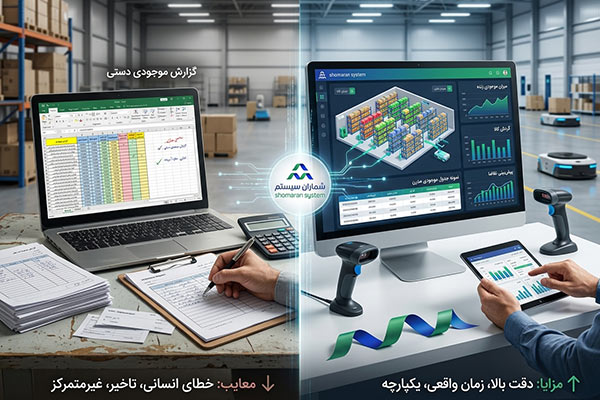
پیاده سازی کنترل موجودی در اکسل راهکاری مقدماتی و کم هزینه برای کسب و کارهای کوچک و کارگاه های نوپاست. با این حال، نبود یکپارچگی برخط با خطوط تولید و سامانه های مالی، خطای بالای ورود دستی و محدودیت در مدیریت حجم زیاد داده، این ابزار را برای واحدهای صنعتی ناکافی میکند.
نحوه پیاده سازی انبار در اکسل
یک جدول ساده انبار معمولاً شامل ستونهای کد کالا، شرح ماده اولیه، موجودی اول دوره، ورود (رسید)، خروج (حواله)، موجودی فعلی و نقطه سفارش است. توابعی مانند SUMIF و VLOOKUP (یا XLOOKUP در نسخههای جدیدتر) امکان محاسبه خودکار یک کاردکس ساده را فراهم میکنند. همچنین با تعریف قالب بندی شرطی میتوان اقلامی را که به نقطه سفارش رسیدهاند برجسته کرد.
پیشنهاد مطالعه: دانلود رایگان فایل برنامه ریزی تولید در اکسل
چرا اکسل برای سازمان های صنعتی کافی نیست؟
- خطای بالای ثبت دستی: احتمال ورود اشتباه اعداد یا حذف ناخواسته فرمولها در فایلهای حجیم زیاد است.
- نبود بهروزرسانی همزمان: چند کاربر نمیتوانند همزمان و بدون ایجاد تعارض داده، اسناد انبار را ثبت کنند.
- عدم اتصال به تولید و مالی: اکسل بهصورت خودکار با درخت محصول (BOM)، برنامه ریزی تولید و نرم افزار بهای تمامشده ارتباط ندارد.
- امنیت پایین و نبود ردیابی تغییرات (Audit Trail): پیگیری دقیق تغییرات دادهها دشوار است و خطر سوءاستفاده یا از بین رفتن اطلاعات وجود دارد.
| ویژگی | اکسل | نرمافزار ERP / انبار صنعتی |
|---|---|---|
| سرعت و بهروزرسانی دادهها | دستی و با تاخیر | برخط، لحظهای و خودکار |
| احتمال خطای انسانی | بسیار بالا | حداقل، بهدلیل کنترل های سیستمی |
| یکپارچگی با تولید و مالی | ندارد | کاملاً یکپارچه با BOM، خرید و بهای تمامشده |
| پشتیبانی از بارکد و RFID | محدود و پیچیده | پشتیبانی کامل در فرایند ثبت اسناد |
| ردیابی سوابق و امنیت | بسیار ضعیف | امنیت بالا با سطوح دسترسی تفکیکشده |
💡 پیشنهاد ویژه برای مدیران ارشد و تحولآفرینان صنعتی:
اگر زمان آن رسیده که فرایندهای انبارداری، تولید، تامین و حسابداری کارخانه خود را از حالت جزیرهای خارج کرده و به یک سیستم یکپارچه، آنلاین و هوشمند متصل کنید، قابلیتهای جامع نرم افزار ERP صنعتی شماران سیستم را بررسی کنید و با تصمیم گیری مبتنی بر داده های زنده، بهره وری سازمان را به سطح بالاتری برسانید.
شرح وظایف کارشناس کنترل موجودی مواد
کارشناس کنترل موجودی مواد مسئول پایش مستمر جریان فیزیکی و اطلاعاتی اقلام انبار، محاسبه نقاط سفارش، پیگیری انبارگردانیهای دورهای و ارائه گزارشهای دقیق به حسابداری صنعتی است. موفقیت در این نقش مستلزم ترکیبی از دانش حسابداری انبار و تسلط بر سامانه های ERP است.
مسئولیت های اصلی
- پایش مستمر سطح موجودی: بررسی روزانه کاردکس تعدادی و ریالی و مقایسه آن با حداقل و حداکثر موجودی تعریف شده.
- محاسبه و اعلام نقطه سفارش: صدور درخواست خرید برای واحد تدارکات به محض رسیدن موجودی به نقطه سفارش.
- اجرا و مدیریت انبارگردانی: برنامه ریزی شمارشهای دورهای، استخراج مغایرتها و صدور اسناد کسری و اضافات.
- کنترل کیفی و جلوگیری از ضایعات: همکاری با واحد کنترل کیفیت برای قرنطینه مواد نامنطبق و نظارت بر رعایت اصل FIFO.
- تهیه گزارش های تحلیلی: گزارش گردش کالا، اقلام راکد و کمگردش و ارسال دادههای دقیق به حسابداری صنعتی برای محاسبه بهای تمام شده.
مهارت های مورد نیاز
مهارت های تخصصی: تسلط بر اصول حسابداری انبار، مفاهیم زنجیره تامین، فرمولهای کنترل موجودی، کار با سامانه های ERP و ابزارهای تحلیل داده.
مهارتهای نرم: دقت در جزئیات، تفکر تحلیلی، توانایی حل مسئله در شرایط بحران تأمین و مهارت ارتباطی مؤثر برای هماهنگی میان واحدهای انبار، خرید و تولید.
💡 پیشنهاد ویژه برای مدیران لجستیک و زنجیره تامین:
اگر به دنبال ایجاد هماهنگی یکپارچه میان جریان تامین مواد اولیه، انبارداری، تولید و توزیع نهایی هستید و میخواهید گلوگاههای لجستیکی را از بین ببرید و سرعت جریان مواد را در سازمان به حداکثر برسانید، امکانات تخصصی نرم افزار زنجیره تامین شماران سیستم را بررسی کنید.
نقش نرم افزار ERP و انبارداری صنعتی در بهینه سازی موجودی مواد
نرم افزار ERP با ایجاد یکپارچگی میان واحدهای انبار، تأمین، تولید و حسابداری مالی، کنترل موجودی را از یک فعالیت دستی به فرایندی خودکار و دادهمحور ارتقا میدهد. کنترل لحظهای کاردکس، تعیین نیاز مواد بر اساس BOM و جلوگیری از ثبت موجودی منفی، ریسک توقف تولید و خطای محاسبه بهای تمامشده را بهطور محسوسی کاهش میدهد. با افزایش پیچیدگی تولید در صنایع متوسط و بزرگ، مدیریت دستی انبار عملاً کارآمدی خود را از دست داده است و شفافیت لحظهای، کنترل موجودی را به ابزاری برای تصمیمگیری راهبردی مدیران تبدیل میکند.
نرمافزار انبار و حسابداری انبار شماران سیستم که بهعنوان یکی از ماژولهای نرمافزار ERP صنعتی شماران سیستم ارائه میشود، به سازمانها امکان میدهد چرخه تأمین، نگهداری و مصرف مواد را بهصورت یکپارچه مدیریت کنند. مهمترین قابلیتهای این راهکار در بهینهسازی موجودی مواد اولیه عبارتاند از:
- ارتباط مستقیم انبار با برنامهریزی تولید (BOM): با ثبت سفارش تولید، سیستم مواد مورد نیاز را بر اساس ساختار محصول بررسی میکند و در صورت کسری، درخواست خرید صادر مینماید.
- کنترل موجودی منفی و رزرو کالا: سیستم از خروج غیرمجاز یا ثبت سند بدون موجودی واقعی جلوگیری میکند و امکان رزرو مواد برای سفارشهای خاص تولیدی را فراهم میسازد.
- محاسبه دقیق بهای تمام شده: ماژول بهای تمامشده با اتصال مستقیم به گردش انبار، هزینههای مستقیم مواد، حمل، عوارض و سربار را تسهیم میکند و قیمت تمامشده واقعی را محاسبه مینماید.
- مکانیزهسازی فرایندهای صنعتی: مدیریت چندانباری، بارکد و RFID، کنترل تاریخ انقضا و شماره سری ساخت (Batch Number) و انبارگردانی خودکار از دیگر قابلیتهای این راهکار است.
- انعطاف پذیری با ابزار نرم افزارساز (BPMS): سازمانها میتوانند فرمها و گردشکارهای اختصاصی انبار را متناسب با نیاز صنعت خود در بستر ERP پیادهسازی کنند.
پیشنهاد مطالعه: سیستم ERP چیست؟ راهنمای کامل کاربرد و مزایای این سیستم
پرسشهای متداول درباره کنترل موجودی مواد
فرق کنترل موجودی و مدیریت موجودی چیست؟
کنترل موجودی بر عملیات روزانه انبار، ثبت دقیق ورود و خروج، حفظ سطح موجودی فیزیکی و جلوگیری از ضایعات تمرکز دارد. مدیریت موجودی مفهومی گستردهتر است و پیشبینی تقاضا، برنامهریزی تامین، بودجه بندی خرید و سیاستگذاریهای مالی انبار را نیز شامل میشود.
کدام فرمول برای تعیین مقدار بهینه سفارش خرید مواد اولیه مناسبتر است؟
فرمول مقدار سفارش اقتصادی (EOQ) متداولترین مدل برای تعیین تعداد بهینه خرید است. این فرمول با ایجاد تعادل میان هزینه سفارشدهی و هزینه نگهداری، مقداری را پیشنهاد میدهد که هزینه کل را به حداقل میرساند. اگر ماده بهصورت تدریجی در داخل کارخانه تولید میشود، مدل EPQ مناسبتر است.
نقطه سفارش مجدد (ROP) چگونه محاسبه میشود؟
نقطه سفارش مجدد از مجموع حاصلضرب مصرف روزانه در زمان تحویل و ذخیره احتیاطی به دست میآید: ROP = (d × L) + SS.
مزیت اصلی نرم افزار ERP نسبت به اکسل در کنترل موجودی چیست؟
ERP دادههای انبار را بهصورت برخط و یکپارچه به واحدهای تولید، خرید و حسابداری متصل میکند، از خطای انسانی میکاهد، بهای تمامشده را دقیق محاسبه میکند و برنامهریزی خودکار بر اساس BOM تولید را ممکن میسازد.
تحلیل ABC در کنترل موجودی مواد چه کاربردی دارد؟
تحلیل ABC اقلام انبار را بر اساس ارزش مالی مصرف به سه گروه تقسیم میکند تا کنترل دقیقتر و شمارش مکررتر روی تعداد محدودی از اقلام پرارزش متمرکز شود و هزینه کنترل اقلام کمارزش کاهش یابد.