حسابداری مدیریت (Management Accounting) شاخهای از مدیریت مالی است که دادههای مالی و عملیاتی سازمان را جمعآوری، تحلیل و تفسیر میکند تا مدیران داخلی بتوانند بهتر برنامه ریزی کنند، هزینهها را کنترل کنند، ریسکها را بشناسند و تصمیمهای استراتژیک بگیرند. حسابداری مالی سراغ ثبت رویدادهای گذشته برای ذینفعان بیرونی میرود، اما حسابداری مدیریت اعداد پراکندهی انبار، تولید، فروش و منابع انسانی را به مزیت رقابتی و سودآوری پایدار تبدیل میکند.
در اقتصادی که مدام نوسان دارد، تکیه بر صورتهای مالی پایان سال شبیه رانندگی در جادهی مهآلود است، آن هم با چشمی که دائم به آینه عقب دوخته شده. سازمانی که بدون زیرساخت تحلیلی مناسب درباره قیمت گذاری، توسعه خط تولید یا اعطای تخفیف تصمیم میگیرد، حتی با فروش روبهرشد هم ممکن است بیصدا حاشیه سودش را از دست بدهد و به بحران نقدینگی برسد. در این راهنما چارچوبهای معتبر جهانی (IMA و CIMA)، تفاوت حسابداری مالی و مدیریت، وظایف حسابدار مدیریت، تکنیکهای نوین بهایابی، موانع پیاده سازی در شرکتهای ایرانی و نقش ERP و هوش تجاری را بهصورت کاربردی بررسی میکنیم.
حسابداری مدیریت چیست و چرا بقای سازمانها به آن وابسته است؟
مدیرعامل یک کارخانه تولیدی را تصور کنید. پایان سال گزارش حسابرسی مقبول دریافت کرده و صورت سود و زیانش سود خالص قابلتوجهی نشان میدهد. با این حال همان فصل برای پرداخت حقوق و خرید مواد اولیه پول کم آورده و در مناقصههای مهم هم از رقبای چابکتر عقب افتاده است. وقتی ریشهی این تناقض را بررسی میکنند، سه چیز معلوم میشود:
- خطوط سفارشی و کمتیراژ که همه فکر میکردند سودآورترین بخش فروشاند، بهخاطر هزینه سنگین راهاندازی ماشینآلات و کنترل کیفیت، عملاً با زیان فروخته شدهاند.
- تخفیفهای فصلی واحد فروش، بدون تحلیل نقطه سربهسر، سود عملیاتی را خورده است.
- سرمایه در گردش در موجودیهای راکد و مطالباتی با دورهی وصول طولانی قفل شده است.
این فقط یک سناریوی فرضی نیست و در بنگاههای اقتصادی بارها تکرار میشود. طبق برآوردهایی که از مطالعات کسبوکارهای کوچک آمریکا نقل میشود (از جمله گزارشهای منتسب به U.S. Bank، SCORE و فدرال رزرو)، حدود ۸۲٪ شکست کسبوکارهای کوچک و متوسط به سوءمدیریت نقدینگی و ۱۸٪ به خطای قیمتگذاری و برآورد نادرست هزینه ربط داده شده است. بیاعتمادی مدیران به سیستمهای سنتی هم قدمت دارد: در پیمایش سال ۲۰۰۳ انجمن حسابداران مدیریت (IMA) و Ernst & Young که در Strategic Finance منتشر شد، ۹۸٪ مدیران گفته بودند به دادههای زیربنایی سیستم حسابداری مدیریتشان برای تصمیمگیری اعتماد ندارند.
حسابداری مدیریت فقط یک بخش گزارشدهی داخل واحد مالی نیست؛ علم و هنر تبدیل دادههای مالی و عملیاتی به سوخت تصمیمگیری استراتژیک است و فاصلهی میان اتفاقات کف کارخانه و تصمیمهای کلان هیئتمدیره را پر میکند.
وقتی نرخ ارز نوسان دارد، نهادههای تولید گران میشوند و رقابت قیمتی شدید است، کار حسابداری مدیریت از ثبت هزینهها فراتر میرود و به شبیهسازی اثر مالی هر تصمیم پیش از اجرا میرسد. کدام محصول در هر ساعتِ گلوگاه تولید بیشترین ارزش افزوده را میسازد؟ برونسپاری یک قطعه بهصرفهتر است یا ساخت داخلی؟ اگر قیمت مواد اولیه ۲۰ درصد بالا برود، حداقل قیمت فروش برای حفظ حاشیه سود هدف چقدر باید باشد؟
مطلب مرتبط: حسابداری تولیدی چیست؟ راهنمای کامل مدیریت هزینه و بهای تمام شده در شرکت تولیدی
تعریف حسابداری مدیریت از نگاه IMA و CIMA
برای فهم جایگاه حرفهای این رشته، باید به دو مرجع اصلی جهان نگاه کرد: انجمن حسابداران مدیریت آمریکا (IMA) و انجمن حسابداران مدیریت رسمی بریتانیا (CIMA).
IMA در بیانیهی سال ۲۰۰۸ خود (Statement on Management Accounting) تعریف قدیمی ۱۹۸۱ را که روی «گردآوری و گزارش اطلاعات» تمرکز داشت کنار گذاشت، چون فناوری و ERP بخش بزرگی از جمعآوری و خلاصهسازی داده را خودکار کرده بود. در تعریف جدید، حسابداری مدیریت حرفهای است که در تصمیمگیری مدیریتی مشارکت میکند، سیستمهای برنامهریزی و مدیریت عملکرد را طراحی میکند و با تخصص در گزارشگری مالی و کنترل داخلی به مدیریت کمک میکند استراتژی سازمان را تدوین و اجرا کند. چارچوب شایستگیهای IMA ده حوزه دارد، از رهبری و استراتژی گرفته تا هوش تجاری، فناوریهای نوظهور، امنیت سایبری، تحول دیجیتال و پایداری. نتیجه این است که حسابدار مدیریت دیگر «ثبتکنندهی گذشته» نیست و به شریک تجاری استراتژیک (Strategic Business Partner) تیم رهبری تبدیل شده است.
CIMA در واژهنامه رسمیاش حسابداری مدیریت را بهکارگیری اصول حسابداری و مدیریت مالی برای خلق، حفاظت، حفظ و افزایش ارزش برای ذینفعان سازمانهای انتفاعی و غیرانتفاعی تعریف میکند. کار حرفهای در این نگاه سه ضلع دارد:
- مدیریت استراتژیک: همراستا کردن منابع مالی و عملیاتی با چشمانداز بلندمدت، تحلیل مزیت رقابتی و پشتیبانی از تحول دیجیتال.
- مدیریت عملکرد: طراحی شاخصهای کلیدی عملکرد، بودجهبندی، بهایابی دقیق و پایش مستمر اهداف.
- مدیریت ریسک: شناسایی، کمیسازی و کنترل ریسکهای راهبردی، عملیاتی و مالی، با تعادل میان انطباق و فرصتهای خلق ارزش.
CIMA و انجمن حسابداران رسمی آمریکا (AICPA) با همکاری هم «اصول جهانی حسابداری مدیریت» (GMAP) را هم تدوین کردهاند (ویرایش اول ۲۰۱۴، ویرایش بهروز ۲۰۲۳). این چارچوب در نسخهی جدید دادههای غیرمالی، هوش مصنوعی، اتوماسیون و شاخصهای ESG را هم وارد کار کرده و بر چهار اصل تکیه دارد:
- ارتباطات اثرگذار: تحلیل مالی وقتی ارزش دارد که شفاف و متناسب با مدیران غیرمالی ارائه شود و جزیرههای سازمانی را بشکند.
- مربوط بودن اطلاعات: اطلاعات باید بهموقع و متناسب با تصمیم پیشرو باشد و دادههای مالی و غیرمالی (عملیاتی، مشتری، زیستمحیطی، فناوری) را از گذشته، حال و آینده ترکیب کند.
- تحلیل برای خلق ارزش پایدار: تحلیلها نباید به سود کوتاهمدت محدود شوند و با سناریوسازی اثر هر انتخاب را روی مدل کسبوکار و ارزش بلندمدت میسنجند.
- مباشرت و اعتماد: بیطرفی، اخلاق حرفهای، کنترل داخلی و صیانت از داراییها و اعتبار سازمان، پایهی اعتماد ذینفعان است.
تفاوت حسابداری مالی و حسابداری مدیریت
یکی از خطاهای رایج در بنگاههای ایرانی این است که گزارشهای مالی قانونی را با گزارشهای تحلیلی مدیریت یکی میگیرند. خیلی از مدیران فکر میکنند ترازنامه و صورت سود و زیانِ نرمافزار مالی همه نیاز اطلاعاتیشان را پوشش میدهد. این دو شاخه از یک هسته تراکنش تغذیه میشوند، اما مخاطب، استاندارد و افق زمانیشان فرق میکند.
این مرز در مقررات ایران هم دیده میشود. استاندارد حسابداری شماره ۸ (موجودی مواد و کالا) برای گزارشگری بیرونی میگوید موجودیها باید به اقل بهای تمامشده و خالص ارزش فروش ارزشیابی شوند، از روش شناسایی ویژه، FIFO یا میانگین موزون استفاده شود (LIFO معمولاً مناسب شناخته نمیشود)، سربار ثابت بر اساس ظرفیت عادی جذب شود و ضایعات غیرعادی هزینه دوره باشد. این قواعد برای شفافیت در برابر سازمان امور مالیاتی، بانکها و حسابرس لازماند. اما اگر مدیر کارخانه بخواهد بداند توقف یک خط در شیفت شب چه هزینهی فرصتی داشته یا حذف یک کد محصول چه اثری بر سودآوری میگذارد، گزارشهای استاندارد جوابی ندارند.
| معیار | حسابداری مالی | حسابداری مدیریت |
|---|---|---|
| مخاطبان | بیرونی: سهامداران، بانکها، سازمان مالیاتی، بورس، حسابرسان | درونی: مدیرعامل، هیئتمدیره، مدیر مالی، مدیران تولید، فروش و زنجیره تامین |
| افق زمانی | گذشتهنگر؛ گزارش رویدادهای دورهی قبل | حال و آیندهنگر؛ پایش عملیات، پیش بینی، بودجه و سناریو |
| الزام قانونی | اجباری و مقید به استانداردهای ملی، IFRS/GAAP و قوانین مالیاتی | اختیاری و منعطف، بر اساس نیاز مدیران و راهنماهایی مانند GMAP |
| دوره گزارشگری | منظم و از پیش تعیین شده (فصلی، شش ماهه، سالانه) | پویا و بر حسب نیاز (روزانه، هفتگی، ماهانه یا موردی) |
| نوع اطلاعات | عمدتاً پولی و مبتنی بر اسناد مثبته | ترکیب داده های مالی و غیرمالی (زمان چرخه، ضایعات، ظرفیت عاطل، رضایت مشتری، ESG) |
| اولویت | اتکاپذیری و قابلیت حسابرسی، حتی با تاخیر | مربوط بودن و سرعت برای اقدام اصلاحی |
| سطح تفکیک | کل واحد تجاری | بسیار جزئی: محصول، خط تولید، ایستگاه کاری، سفارش، مشتری، منطقه |
خلاصه اینکه حسابداری مالی پاسخگویی قانونی را تضمین میکند و حسابداری مدیریت موتور خلق ارزش و هدایت چابک سازمان است. سازمانی که فقط به ستون اول بسنده کند، سود یا زیانش را وقتی میفهمد که دیگر نمیشود تصمیمهای گذشته را اصلاح کرد.
«پایه و اساس یک حسابداری مدیریت قدرتمند، تکیه بر دادههای بدون خطای حسابداری مالی است. تصمیمات استراتژیک زمانی نتیجهبخش هستند که هسته مرکزی اسناد مالی شما دقیق، یکپارچه و مطابق با استانداردها ثبت شده باشد.
آیا سیستم فعلی شما توانایی پشتیبانی از این حجم داده و یکپارچگی با سایر واحدها را دارد؟ با نرم افزار مدیریت مالی و حسابداری شماران سیستم، ضمن مکانیزه کردن تمام فرآیندهای قانونی و خزانهداری، بستر دادهای استاندارد را برای تحلیلهای مدیریتی خود فراهم کنید.
👉 [همین حالا برای دریافت مشاوره اختصاصی و دموی رایگان کلیک کنید]
وظایف و نقشهای کلیدی حسابدار مدیریت
در سازمانهای پیشرو، حسابدار مدیریت از ثبت و بایگانی اسناد فاصله گرفته و به «مشاور امین مدیرعامل» تبدیل شده است؛ کسی که کنار مدیران تولید، فروش و تدارکات مینشیند و اثر اقتصادی هر انتخاب را قبل از اجرا مدل میکند. این تغییر با حرکت از گزارشدهی ایستا به چهار سطح تحلیل همراه است: توصیفی (چه شد؟)، تشخیصی (چرا انحراف رخ داد؟)، پیشبینانه (چه خواهد شد؟) و تجویزی (بهترین اقدام کدام است؟). پنج وظیفه اصلی این نقش را مرور میکنیم.
۱. بودجهبندی جامع و پیشبینی جریان نقدینگی
بودجهبندی یعنی ترجمهی استراتژی به زبان اعداد، تخصیص منابع محدود و ساختن معیاری برای سنجش عملکرد واحدها. اما بودجهی سالانهی ثابت در بازار پرنوسان کارایی ندارد. در پیمایش جهانی FP&A Trends سال ۲۰۲۰ (۳۳۸ سازمان)، ۵۴٪ شرکتها یک تا سه ماه برای تدوین برنامه سالانه وقت میگذاشتند و فقط ۳۸٪ دقت پیشبینیهایشان را «خوب یا عالی» میدانستند. حسابدار مدیریت امروزی سه رویکرد چابکتر را جایگزین میکند:
- برنامهریزی مبتنی بر محرکها: سرفصلهای مالی مستقیم به محرکهای عملیاتی کلیدی (حجم سفارش، ساعت کارکرد ماشین، نرخ تبدیل مشتری، قیمت نهادهها) وصل میشود؛ همان ۲۰٪ عواملی که ۸۰٪ نتیجهی مالی را میسازند.
- پیشبینی غلتان: افق برنامهریزی (مثلاً ۱۲ ماه یا ۴ تا ۱۲ فصل) با دادههای واقعی هر دوره بهروز میشود.
- مدیریت سناریو: سه تا پنج سناریوی واقع بینانه برای سنجش تابآوری سازمان در برابر شوک قیمت و تقاضا. مثلاً در گزارش موردی تحول مالی یونیلیور در سال ۲۰۲۱، حرکت به مدلهای پیشبینانه محرک محور چرخهی پیشبینی را ۱۰٪ کوتاهتر کرد.
در کنار بودجه سود و زیان، مهمترین مأموریت این بخش پیشبینی نقدینگی است (از جمله مدل غلتان ۱۳ هفتهای). رشد سریع فروش میتواند پارادوکسی بسازد و سازمان را به بحران نقدینگی برساند، چون پول مواد اولیه و دستمزد هفتهها قبل از وصول مطالبات از حساب بانکی خارج میشود. پایش چرخهی تبدیل وجه نقد و سررسید تعهدات این شکافها را هفتهها زودتر نشان میدهد.
پیشنهادی: صورت جریان وجوه نقد چیست و آموزش و نمونه ها
۲. تحلیل انحرافات و کنترل هزینه
تحلیل واریانس تفاوت عملکرد واقعی و استاندارد بودجهشده را به اجزای علت و معلولی (انحراف قیمت، انحراف مصرف و انحراف حجم) تفکیک میکند تا معلوم شود منابع دقیقاً کجا هدر رفتهاند. یک مثال این تفکیک را روشن میکند.
فرض کنید استاندارد تولید ۱٬۰۰۰ واحد، مصرف ۱۰ کیلوگرم ماده اولیه به ازای هر واحد (جمعاً ۱۰٬۰۰۰ کیلوگرم) با نرخ استاندارد ۱۰۰٬۰۰۰ تومان در کیلوگرم است؛ یعنی بودجهی ۱ میلیارد تومان. واحد خرید برای صرفه جویی ماده ارزانتری به قیمت ۹۵٬۰۰۰ تومان میخرد، اما کیفیتش پایین است و ضایعات بالا میرود: مصرف واقعی به ۱۱٫۲ کیلوگرم در واحد (۱۱٬۲۰۰ کیلوگرم) میرسد. فرمولهای استاندارد اینهاست:
MPV = (AP − SP) × AQ | MQV = (AQ − SQ) × SP
انحراف قیمت مواد (MPV) برابر ۵۶ میلیون تومان مساعد است، اما انحراف مصرف (MQV) ۱۲۰ میلیون تومان نامساعد میشود. نتیجهی نهایی ۶۴ میلیون تومان زیان خالص است. اگر این تحلیل یکپارچه انجام نشود، ممکن است مدیر تدارکات برای صرفه جویی ظاهری پاداش بگیرد و مدیر تولید بهخاطر افت کیفیت مواد توبیخ شود. به نقل از تحلیلهایی که از پیمایش CFO Signals 2025 دلویت منتشر شده، تحلیل دستی انحرافات در اکسل هنوز از پرزحمتترین و کمبازدهترین کارهای تیمهای مالی است و همین نشان میدهد خودکارسازی آن ضروری است.
۳. مدلسازی تصمیمها: ساخت یا خرید، قیمت گذاری، توقف یا توسعه خط تولید
مدیران دائم با تصمیمهای غیرروتین روبهرو میشوند: ساخت قطعه در کارخانه یا برونسپاری، پذیرش یا رد سفارش ویژه، قیمتگذاری در مناقصه، توقف یا توسعه یک خط. حسابدار مدیریت در این موقعیتها از هزینهیابی مربوط (Relevant Costing) استفاده میکند. اصل کار این است که هر اطلاعات دقیقی لزوماً برای تصمیم مربوط نیست. هزینههای ازدسترفته (Sunk Costs) مثل بهای تاریخی ماشینی که سالها پیش خریدهاید در انتخاب امروز نقشی ندارد؛ آنچه مهم است هزینههای اجتنابپذیر، هزینههای تفاضلی، هزینهی فرصتِ ظرفیت محدود، کیفیت تأمینکننده و ریسک وابستگی است. در طرحهای بلندمدت هم ابزارهایی مثل خالص ارزش فعلی (NPV)، تحلیل حساسیت و گزینههای واقعی (Real Options) بازده سرمایهگذاری را پیش از قفل شدن منابع میسنجند.
تصمیمات استراتژیک مالی شما در گرو شفافیت فرآیندهای تامین و انبار است.
تا زمانی که اطلاعات خرید مواد اولیه و رسیدهای انبار با تأخیر یا خطای دستی به واحد مالی میرسند، گزارشهای حسابداری مدیریت شما همیشه یک گام از بازار عقبتر خواهند بود. با نرم افزار مدیریت زنجیره تامین شماران سیستم، جریان کالا و اطلاعات را از تامینکننده تا خط تولید یکپارچه کنید و دادههای دقیق و بلادرنگ را به سیستم بهای تمامشده خود تزریق نمایید.
👉 برای آشنایی با امکانات نرمافزار زنجیره تامین و درخواست دموی رایگان کلیک کنید
۴. سودآوری به تفکیک محصول، مشتری و منطقه
یکی از توهمات رایج این است که مشتریان پرحجم لزوماً سودآورترینها هستند. پژوهشهای رابرت کاپلان و «منحنی نهنگ» (Whale Curve) خلاف این را نشان میدهد: معمولاً ۲۰٪ سودآورترین مشتریان بین ۱۵۰٪ تا ۳۰۰٪ کل سود خالص را میسازند، مشتریان میانی تقریباً در نقطه سربهسرند و مشتریان زیانده انتهای منحنی ۵۰٪ تا ۲۰۰٪ از سود خالص را میبلعند تا سود تجمعی به ۱۰۰٪ برسد.
دلیلش پنهان ماندن هزینه خدمترسانی (Cost-to-Serve) در حسابداری سنتی است. مشتریای که تخفیف سنگین میخواهد، سفارشهای خرد و فوری میدهد، مدام تغییر فنی میخواهد و دیر تسویه میکند، عملاً سودآوری را خراب میکند. وقتی سودآوری به تفکیک محصول، مشتری، کانال فروش و منطقه روشن باشد، میتوان شرایط فروش را بازطراحی کرد، حداقل حجم سفارش تعیین کرد و سیاست قیمتگذاری را اصلاح کرد.
مطلب مرتبط: قیمت تمام شده تولید چیست + تمام فرمولهای مورد نیاز
۵. مدیریت ریسک عملیاتی و مالی
در ادبیات مدرن حسابداری مدیریت (از جمله تعریف CIMA)، مدیریت ریسک دو روی یک سکه است: انطباق (Conformance) برای مهار تهدیدها و عملکرد (Performance) برای بهرهبرداری از فرصتها. حسابدار مدیریت معمولاً دو چارچوب مکمل را کنار هم میگذارد: COSO ERM (ویرایش ۲۰۱۷) که اشتهای ریسک هیئتمدیره را به استراتژی و کنترلهای مالی وصل میکند و استاندارد ISO 31000 که فرآیندی تکرارپذیر برای شناسایی، تحلیل و پاسخ به ریسکهای عملیاتی در سطح دپارتمانها میدهد. برای شرکتهای ایرانی، این ترکیب کمک میکند ریسک نوسان ارز، نکول مشتریان اعتباری، توقف خط تولید و ریسکهای مالیاتی قبل از خسارت کمی و مهار شوند.
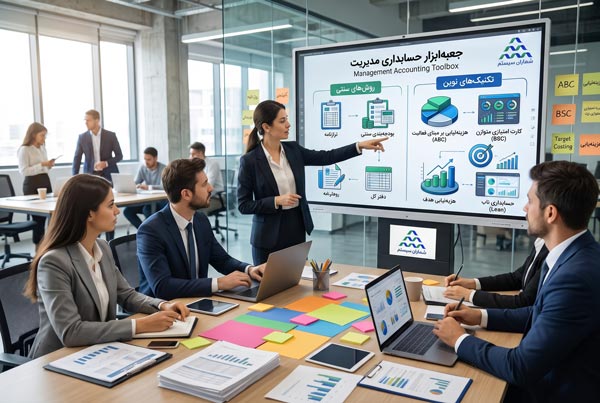
جعبهابزار حسابداری مدیریت: از روشهای سنتی تا تکنیکهای نوین
ارزش یک سیستم حسابداری مدیریت به این بستگی دارد که ابزار مناسبِ پیچیدگی عملیاتی سازمان را انتخاب کند. در ادامه پنج دسته از مهمترین روشها را همراه با محاسبات کاربردی میبینید.
هزینهیابی بر مبنای فعالیت (ABC) و نسخه زمانگرای آن (TDABC)
در کارخانههای چندمحصولی سهم سربار (راهاندازی خط، برنامهریزی تولید، کنترل کیفیت، تعمیرات، لجستیک) نسبت به دستمزد مستقیم خیلی بزرگ شده است. اگر کل سربار فقط با یک معیار حجمی مثل ساعت ماشین تسهیم شود، یک یارانهی متقاطع پنهان ساخته میشود: محصولات استاندارد پرتیراژ گرانتر و محصولات سفارشی پیچیده ارزانتر از واقعیت دیده میشوند.
مثال: محصول استاندارد A (۱۰٬۰۰۰ عدد، ۱۰ راهاندازی، ۲۰ بازرسی کیفیت) و محصول سفارشی B (۱٬۰۰۰ عدد، ۴۰ راهاندازی، ۸۰ بازرسی). مواد و دستمزد مستقیم هر دو ۵۰۰٬۰۰۰ تومان و زمان ماشینکاری هر واحد یک ساعت است. کل سربار ۲٫۲ میلیارد تومان است: ۱٫۱ میلیارد کارکرد ماشین (۱۰۰ هزار تومان در ساعت)، ۶۰۰ میلیون راهاندازی (۱۲ میلیون برای هر بار) و ۵۰۰ میلیون بازرسی کیفیت (۵ میلیون برای هر بار). بهای تمامشدهی هر واحد (تومان) به دو روش:
| مؤلفه | A سنتی | A با ABC | B سنتی | B با ABC |
|---|---|---|---|---|
| مواد و دستمزد مستقیم | ۵۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ |
| سربار (سنتی: ۲۰۰ هزار در ساعت) | ۲۰۰٬۰۰۰ | — | ۲۰۰٬۰۰۰ | — |
| سربار کارکرد ماشین | — | ۱۰۰٬۰۰۰ | — | ۱۰۰٬۰۰۰ |
| سربار راهاندازی | — | ۱۲٬۰۰۰ | — | ۴۸۰٬۰۰۰ |
| سربار بازرسی کیفیت | — | ۱۰٬۰۰۰ | — | ۴۰۰٬۰۰۰ |
| بهای تمامشده | ۷۰۰٬۰۰۰ | ۶۲۲٬۰۰۰ | ۷۰۰٬۰۰۰ | ۱٬۴۸۰٬۰۰۰ |
| انحراف روش سنتی از ABC | ۷۸٬۰۰۰ بیشبرآورد (۱۲٫۵٪+) | ۷۸۰٬۰۰۰ کمبرآورد (۵۲٫۷٪−) | ||
پیامد تجاری روشن است. با روش سنتی، محصول A گرانتر از واقعیت قیمتگذاری میشود و سهمش را به رقبا میدهد، در حالی که محصول سفارشی B با ۷۸۰ هزار تومان کمتر از هزینهی واقعی فروخته میشود و هر سفارش جدید زیان پنهان کارخانه را عمیقتر میکند.
ABC سنتی اما به مصاحبه و نظرسنجی مکرر و پرهزینه از کارکنان نیاز داشت (که تقریباً همیشه ۱۰۰٪ زمان کارشان را گزارش میکردند و ظرفیت بیکار را پنهان میماند) و بهروزرسانیاش هم سخت بود. به همین دلیل پذیرش آن محدود ماند (حدود ۵۰٪ در پیمایشهای ابزارهای مدیریتی). کاپلان و اندرسون در سال ۲۰۰۴ برای حل این مشکل هزینهیابی بر مبنای فعالیت زمانگرا (TDABC) را معرفی کردند که فقط دو پارامتر عینی دارد:
- نرخ هزینهی ظرفیت: کل هزینهی تأمین منابع یک واحد تقسیم بر ظرفیت عملی آن (معمولاً حدود ۸۰٪ ظرفیت نظری، پس از کسر استراحت، آموزش و تعمیرات).
- معادلات زمان: رابطهی خطی برای محاسبهی زمان هر تراکنش بر اساس ویژگیهایش.
T = β₀ + β₁X₁ + β₂X₂ + … + βₖXₖ
مثلاً در واحد فروش داخلی، زمان پردازش سفارش میشود «۵ دقیقه زمان پایه + ۳ دقیقه برای هر قلم کالا + ۱۵ دقیقه برای مشتری جدید + ۱۰ دقیقه برای سفارش فوری». TDABC مستقیم از تراکنشهای ERP و CRM تغذیه میشود، با تغییر فرآیند راحت بهروز میشود و ظرفیت بلااستفاده را نشان میدهد. اجرای دقیق چنین مدلهایی در کارخانهها به یک نرمافزار بهای تمامشده یکپارچه و ماژول حسابداری صنعتی نیاز دارد.
دقت در محاسبه بهای تمامشده، مرز میان سودآوری و ورشکستگی خاموش در خطوط تولید است. اجرای روشهای نوین هزینهیابی (مانند ABC) و تخصیص دقیق سربار بدون یک سیستم یکپارچه، خطای محاسباتی بالایی به همراه دارد و تصمیمات قیمتی شما را گمراه میکند. با استقرار نرم افزار بهای تمام شده شماران سیستم، انحرافات مصرف، ضایعات و ظرفیتهای بلااستفاده را در لحظه شناسایی کرده و حاشیه سود هر محصول را بر پایه دادههای قطعی و بلادرنگ بهینهسازی کنید.
🔗 برای دریافت مشاوره تخصصی و مشاهده دموی بهای تمام شده شماران کلیک کنید
کارت امتیازی متوازن (BSC)
اگر فقط به شاخصهای مالی مثل سود خالص یا ROI تکیه کنیم، فقط شاخصهای پسنگر (Lagging) را میبینیم که نتیجهی تصمیمهای گذشتهاند. کاپلان و نورتون در سال ۱۹۹۲ کارت امتیازی متوازن را معرفی کردند تا با «نقشه استراتژی» زنجیرهی علتومعلولی میان چهار منظر برقرار شود: ارتقای مهارت کارکنان و زیرساخت فناوری (رشد و یادگیری) کیفیت و سرعت عملیات (فرایندهای داخلی) را بهتر میکند؛ این بهبود رضایت و وفاداری مشتری را بالا میبرد (مشتری) و در نهایت به رشد درآمد و سودآوری پایدار میرسد (مالی). اگر این چهار بُعد فقط فهرستی از شاخصهای بیارتباط باشند، چیزی که ساختهاید یک گزارش معمولی است، نه BSC.
| منظر | پرسش کلیدی | شاخصهای پیشنگر | شاخصهای پسنگر |
|---|---|---|---|
| مالی | در نگاه سهامداران چگونه موفق باشیم؟ | حاشیه سود سفارشهای جدید، دوره وصول مطالبات، انحراف هزینه استاندارد | رشد درآمد، سود عملیاتی، ROI، جریان نقدی |
| مشتری | در نگاه مشتری چگونه ارزش بسازیم؟ | تحویل بهموقع (OTD)، زمان پاسخ به شکایت، NPS | سهم بازار، نرخ حفظ مشتری، سودآوری هر مشتری |
| فرایندهای داخلی | در کدام فرایندها باید سرآمد باشیم؟ | زمان چرخه تولید، کیفیت در بار اول، بهرهوری خط | نرخ ضایعات، بهای تمامشده واحد، نرخ مرجوعی |
| رشد و یادگیری | چگونه توان بهبود خود را حفظ کنیم؟ | تسلط کارکنان بر ERP و ابزارهای تحلیلی، آموزش، ایدههای بهبود اجراشده | ماندگاری استعدادها، رضایت کارکنان، سرعت عرضه محصول جدید |
تحلیل هزینه – حجم – سود (CVP) و نقطه سربهسر
تحلیل CVP رابطهی هزینههای ثابت، هزینههای متغیر، قیمت فروش و حجم تولید را مدل میکند. هستهی آن حاشیه فروش واحد (Contribution Margin)، یعنی تفاوت قیمت فروش و هزینهی متغیر واحد، و نقطه سربهسر است که از تقسیم کل هزینههای ثابت بر حاشیه فروش واحد به دست میآید و حداقل فروش لازم برای جلوگیری از زیان را نشان میدهد.
مهمترین کاربرد CVP در قیمتگذاری و کنترل تخفیف است. تخفیف مستقیم از حاشیه فروش کم میشود، نه از هزینهها. پس اگر نسبت حاشیه فروش CM باشد و تخفیفی به نرخ d بدهیم، برای حفظ همان مجموع حاشیه فروش، حجم فروش باید به این اندازه رشد کند:
ΔV (%) = d ÷ (CM − d) × 100
جدول زیر نشان میدهد این اثر چقدر غیرخطی و گاهی فاجعهبار است. هر عدد، درصد افزایش حجم فروشی است که برای جبران تخفیف لازم است:
| نسبت حاشیه فروش | تخفیف ۵٪ | تخفیف ۱۰٪ | تخفیف ۱۵٪ |
|---|---|---|---|
| ۲۰٪ | ۳۳٫۳٪ | ۱۰۰٪ | ۳۰۰٪ |
| ۳۰٪ | ۲۰٪ | ۵۰٪ | ۱۰۰٪ |
| ۴۰٪ | ۱۴٫۳٪ | ۳۳٫۳٪ | ۶۰٪ |
| ۵۰٪ | ۱۱٫۱٪ | ۲۵٪ | ۴۲٫۹٪ |
یعنی در کسبوکاری با حاشیه ۲۰٪، یک تخفیف ۱۰ درصدی فقط وقتی جبران میشود که فروش دو برابر شود. در کنار این، پایش اهرم عملیاتی (Operating Leverage) و حاشیه ایمنی (Margin of Safety) برای صنایع سرمایهبر حیاتی است؛ شرکتی که هزینهی ثابت بالایی دارد در رونق سودش جهش میکند، اما در رکود با افت کمی در تقاضا هم سریع زیر نقطه سربهسر میرود.
مطلب مرتبط: نرخ استهلاک چیست و چگونه مهاسبه می شود؟
هزینهیابی هدف (Target Costing) و کایزن
در رویکرد سنتی «بهای تمامشده + سود»، شرکت اول محصول را میسازد و بعد با افزودن سود دلخواه قیمت میگذارد. در بازار رقابتی، سقف قیمت را بازار تعیین میکند. هزینهیابی هدف که در صنایع ژاپن شکل گرفت (و طبق پژوهشهای کلاسیک در بیش از ۸۰٪ شرکتهای مونتاژی و بیش از ۶۰٪ صنایع فرآیندی آنجا استفاده میشود) معادله را برعکس میکند: بهای تمامشدهی هدف برابر است با قیمت رقابتی بازار منهای سود مورد انتظار.
اهمیت این روش از آنجاست که طبق برآوردی که از مطالعهی فدراسیون بینالمللی حسابداران (IFAC) نقل میشود، تا ۸۰٪ هزینههای چرخه عمر محصول در مرحلهی طراحی و مهندسی تثبیت میشود. بنابراین تیمی بینواحدی پیش از شروع تولید، با مهندسی ارزش (Value Engineering) و گسترش کارکرد کیفیت (QFD)، شکاف هزینهی برآوردی و هزینهی هدف را بدون کم کردن از ویژگیهای مهم برای مشتری بر طرف میکند. بعد از ورود محصول به خط تولید هم هزینهیابی کایزن (Kaizen Costing) با بهبود مستمر، اهدافی مثل کاهش زمان تعویض قالب، کم شدن ضایعات و افزایش بهرهوری را با مشارکت پرسنل خط دنبال میکند.
روشهای پیشرفته: GPK، حسابداری مصرف منابع (RCA) و حسابداری ناب
عمیقترین نقطهی کور کارخانههای مدرن، شناسایی ظرفیتهای بلااستفاده (Idle Capacity) و تفکیک رفتار هزینههای ثابت و متغیر است. شرکتهای پیشرو برای این کار از سه متدولوژی استفاده میکنند:
۱. روش آلمانی GPK (Grenzplankostenrechnung): هانسگئورگ پلات و ولفگانگ کیلگر آن را توسعه دادند و طبق پیمایش کرومویده و سوسمایر در شرکتهای آلمان، سوئیس و اتریش، ۴۸٪ صنایع تولیدی از آن استفاده میکنند (در غیرتولیدیها ۳۲٪). GPK سازمان را به مراکز هزینهی دقیق (از ۲۰۰ تا بیش از ۲٬۰۰۰ مرکز در بنگاههای بزرگ) تقسیم میکند، هزینهی ثابت را از متناسب جدا میکند، واریانس را در سطح هر مرکز تحلیل میکند و برای تصمیمهای کوتاهمدت از صورتهای حاشیه فروش چندسطحی بدون تحمیل هزینهی ثابت به بهای محصول استفاده میکند.
۲. حسابداری مصرف منابع (RCA): RCA قدرت تحلیل منابع GPK را با رویکرد فرآیندمحور ABC در بستر ERP ترکیب میکند. ظرفیت هر منبع به سه بخش تقسیم میشود: مولد (مشغول تولید)، غیرمولد (راهاندازی، تعمیرات، آموزش، ضایعات) و عاطل (بیکار بهدلیل نبود سفارش یا مازاد ظرفیت). دستاورد اصلی RCA و TDABC جلوگیری از «مارپیچ مرگ هزینههای ثابت» (Fixed-Cost Death Spiral) است.
مثلاً دستگاهی را در نظر بگیرید با ظرفیت عملی ۱٬۰۰۰ ساعت در ماه و ۱ میلیارد تومان هزینهی ثابت ماهانه. اگر تقاضا به ۶۰۰ ساعت برسد، روش جذبی سنتی کل ۱ میلیارد را روی ۶۰۰ ساعت پخش میکند و نرخ ساعتی را به ۱٬۶۶۶٬۶۶۷ تومان میرساند؛ یعنی ۶۶٫۷٪ تورم مصنوعی که مدیر را به افزایش قیمت و از دست دادن مشتریان باقیمانده میکشاند. RCA نرخ را روی ۱ میلیون تومان در ساعت نگه میدارد و ۴۰۰ میلیون تومان هزینهی ظرفیت عاطل را جدا، بهعنوان هزینهی دوره گزارش میکند.
۳. حسابداری ناب (Lean Accounting): در کارخانههایی که تولید ناب و تحویل بهموقع (JIT) دارند، بهایابی استاندارد سنتی میتواند رفتارهای ضدناب را تشویق کند، مثل تولید اضافه برای جذب سربار ثابت و انباشت موجودی. حسابداری ناب با دو ابزار کار میکند: هزینهیابی جریان ارزش (VSC) که کل هزینههای واقعی یک خانواده محصول، از جمله فضای اشغالشده، را مستقیم جمع میکند، و جدول Box Score که شاخصهای عملیاتی، سودآوری جریان ارزش و ظرفیت در دسترس را در یک صفحه نشان میدهد و اثر حذف اتلاف را به ظرفیت فروش جدید وصل میکند.
مطلب مرتبط: تولید ناب چیست؟ اصول و مزایای تولید ناب
| روش | مبنای تخصیص سربار | شفافیت ظرفیت بلااستفاده | وابستگی به ERP | مناسب برای |
|---|---|---|---|---|
| سنتی (جذبی) | نرخ واحد بر مبنای ساعت کار یا ماشین | صفر | پایین | کارگاههای کوچک و تکمحصولی |
| ABC | فعالیتها و محرکهای هزینه | بسیار پایین | متوسط | سازمانهای چندمحصولی با فرآیند پایدار |
| TDABC | نرخ هزینه ظرفیت × معادلات زمان | بسیار بالا | بالا | صنایع پیچیده و خدمات با تنوع سفارش زیاد |
| GPK و RCA | مراکز هزینه خرد + تفکیک ثابت/متناسب | بسیار بالا | بسیار بالا | کارخانههای بزرگ و سرمایهبر چندمرحلهای |
| حسابداری ناب | تجمیع هزینههای واقعی در سطح جریان ارزش | بسیار بالا | متوسط تا بالا | کارخانههای بالغ در تولید ناب با موجودی کم |
نقش ERP و هوش تجاری (BI) در اجرای موفق حسابداری مدیریت
اجرای پایدار حسابداری مدیریت به یک «منبع واحد حقیقت» (Single Source of Truth) نیاز دارد. ShAuto ERP (شاتو)، نرمافزار جامع و تحت وب شماران سیستم، حاصل نزدیک به چهار دهه تجربهی بومی و بیش از ۳۰۰ پروژهی فعال سازمانی و بیش از ۱۰۰ پروژهی تخصصی بهای تمامشده است. این سیستم زنجیره تأمین و انبار، مهندسی محصول (BOM و QC)، برنامهریزی تولید (MRP)، اتوماسیون صنعتی، فروش و CRM، داراییها (TPM)، منابع انسانی و حقوق و دستمزد و مدیریت مالی را روی یک پایگاه دادهی متمرکز یکی میکند.
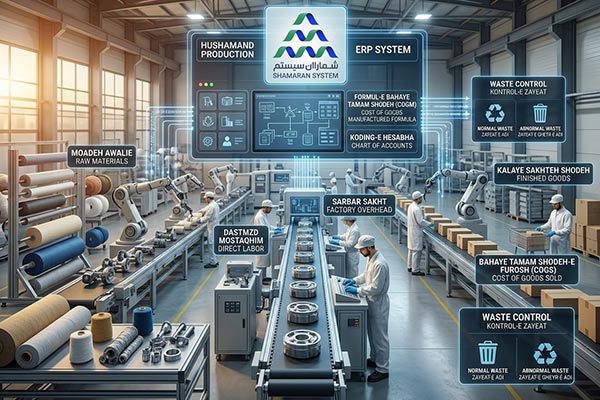
در این معماری داده بدون فایلهای واسط اکسل از کف کارخانه تا اتاق هیئتمدیره میرود. به محض ثبت سفارش در CRM، اعتبار مشتری و موجودی انبار کنترل میشود و در صورت نیاز درخواست تولید یا خرید صادر میشود. مصرف واقعی مواد، کارکرد ماشینها و ساعات دستمزد مستقیم از خط تولید مستقیماً موتور بهای تمامشده، تحلیل انحرافات و بودجه را تغذیه میکنند، اسناد حسابداری خودکار صادر میشود و خروجی تحلیلی در داشبوردهای مدیریتی و هشدارهای هوشمند در دسترس مدیران قرار میگیرد.
مدیران ارشد برای تصمیمگیریهای حساس، فرصتی برای تحلیل ترازنامههای طولانی و ردیابی دادهها در فایلهای پیچیده اکسل ندارند. خروجی نهایی حسابداری مدیریت تنها زمانی به مزیت رقابتی تبدیل میشود که شفاف، بصری و در لحظه (Real-time) باشد. با پیاده سازی نرم افزار هوش تجاری و گزارش های مدیریتی شماران سیستم، اعداد خشک مالی را به بینشهای گرافیکی عمیق تبدیل کنید و نبض سودآوری، هشدار انحرافات و وضعیت نقدینگی را بهصورت یکپارچه در پنل مدیریتی خود در دست بگیرید.
گزارشهای لحظهای بهای تمام شده در نرم افزار بهای تمامشده شماران سیستم
در لایهی مالی ShAuto ERP، دو ماژول بهای تمام شده و برآورد بهای تمامشده مستقیم به انبار، خط تولید، حقوق و دستمزد و دارایی ثابت وصلاند و محاسبات را ماهانه یا در بازههای دلخواه، بدون مغایرت با دفاتر مالی و فروش (بر مبنای ثبت دائمی موجودی) انجام میدهند. مهمترین قابلیتهای آن:
- تنوع روشهای بهایابی: هزینهیابی سفارش کار، مرحلهای، برگشتی، واقعی و استاندارد، و جذب هزینه به دو روش جذبی و متغیر.
- مراکز هزینه و ایستگاههای کاری: تعریف مراکز تولیدی و خدماتی با مبانی تسهیم دلخواه، نرخ ساعتی دستمزد و بهای نیمهساخته در هر ایستگاه به تفکیک مواد، دستمزد و سربار.
- تحلیل انحرافات، ضایعات و توقفات: تفکیک انحرافات به روشهای دو، سه و چهار انحرافی، کنترل ضایعات عادی و غیرعادی و ثبت توقف خطوط برای شفاف شدن ظرفیت بلااستفاده.
- شبیهسازی پیش از تولید: مدلسازی پارامتریک قیمت پیشنهادی مناقصه، تحلیل حساسیت در برابر نوسان ارز و مواد اولیه و مقایسهی مستمر هزینهی برآوردی با بهای واقعی.
داشبوردهای هوش تجاری: تبدیل اعداد خشک به بینش بصری
مدیران ارشد حوصله و وقت خواندن ترازهای چنددهصفحهای را ندارند. خروجی نهایی حسابداری مدیریت باید متناسب با سطح تصمیمگیری (استراتژیک، تحلیلی، تاکتیکی و عملیاتی) بهصورت بصری و لحظهای نمایش داده شود. ماژول داشبورد هوش تجاری و گزارشهای مدیریتی شماران سیستم که مستقیم به پایگاه دادهی ShAuto ERP وصل است، چهار مزیت اصلی دارد:
- تحلیل چندبعدی (OLAP) و پیمایش جزئیات: رصد شاخصهای کلان سودآوری (حتی در هلدینگهای چندشرکتی) و رسیدن با چند کلیک به جزئیات منطقه، خط تولید و سند مسبب انحراف.
- هوش تجاری سلفسرویس: مدیران و تحلیلگران مالی میتوانند بدون وابستگی فنی مداوم، شاخصهای KPI تعریف کنند و گزارش بسازند.
- هشدار هوشمند «دکتر مشاور»: پایش خودکار شاخصهای حساس (افت موجودی، انحراف مصرف، عبور بدهی مشتری از سقف اعتبار) و ارسال اعلان فوری به مدیر مربوطه قبل از بحران.
- تحلیل پیشبینانه و تجویزی با هوش مصنوعی: یادگیری ماشین و دادهکاوی برای کشف الگوهای پنهان، تشخیص ناهنجاری و پیشبینی روند تقاضا و نقدینگی.
سوالات متداول درباره حسابداری مدیریت
بله، حتی بیشتر از شرکتهای بزرگ، چون حاشیهی امن مالی کمتری در برابر خطای قیمتگذاری و بحران نقدینگی دارند. طبق آمار اداره آمار کار آمریکا (BLS) حدود ۴۹٫۴٪ کسبوکارهای کوچک تا سال پنجم دوام نمیآورند و در مطالعات این حوزه ۸۲٪ شکستها به ضعف مدیریت نقدینگی ربط داده شده است. برای مقیاس کوچک و متوسط، راهکارهایی مثل نرمافزارهای برنا و توسکا و ERP ابری شماران سیستم دسترسی مقرونبهصرفهای به گزارشهای مدیریتی میدهند.
تفاوت اصلی در افق راهبردی و دامنهی مسئولیت است. مدیر مالی ارشد (CFO) معمار مالی کل سازمان است و ساختار سرمایه، تأمین مالی، ارتباط با سرمایهگذاران و بانکها، حاکمیت شرکتی و رهبری کل دپارتمان مالی را بر عهده دارد. حسابدار مدیریت روی تحلیل بهای تمامشده، بودجهبندی، تحلیل واریانس و سودآوری محصولات و مشتریان متمرکز است و زیر نظر CFO یا در تعامل مستقیم با مدیرعامل کار میکند. تسلط بر این حوزه یکی از مسیرهای اصلی رسیدن به جایگاه CFO هم هست.
دو مدرک CMA و CGMA (CIMA) معتبرترین مدارک این حوزهاند. CMA را IMA آمریکا با دو آزمون («برنامهریزی مالی، عملکرد و تحلیل» و «مدیریت مالی استراتژیک»)، مدرک کارشناسی و ۲ سال سابقهی کاری مرتبط میدهد. CGMA (مشترک CIMA و AICPA) در سه سطح عملیاتی، مدیریتی و استراتژیک از مسیر آزمون سنتی یا دیجیتال FLP ارائه میشود، در سرفصل ۲۰۲۶ خود هوش مصنوعی مولد و پایداری (IFRS S1/S2) را پوشش میدهد و ۳ سال سابقهی تأییدشده میخواهد.
در کسبوکارهای بسیار کوچک و تکمحصولی میتوان تحلیلهای مقدماتی مثل نقطه سربهسر یا جدول نقدینگی را در اکسل شروع کرد. اما با زیاد شدن محصولات، مراحل تولید و انبارها، روش دستی خیلی زود جواب نمیدهد. پژوهش دانشگاه هاوایی ۸۸٪ خطا در فایلهای اکسل را نشان میدهد و تیمهای مالی بیش از ۳۰٪ وقتشان را صرف گردآوری دستی داده میکنند. تکنیکهایی مثل TDABC، RCA، تحلیل واریانس لحظهای و پیشبینی غلتان بدون یک ERP یکپارچه که دادهی پاک و بلادرنگ بدهد، عملاً قابل اجرا نیستند. آیا شرکتهای کوچک و متوسط هم به حسابداری مدیریت نیاز دارند؟
تفاوت مدیر مالی با حسابدار مدیریت چیست؟
مهمترین مدرک بینالمللی حسابداری مدیریت چیست؟
آیا بدون نرمافزار ERP میتوان حسابداری مدیریت را پیاده کرد؟